한라홀딩스, 자체사업 실적개선에 ‘목표가↑’-이베스트투자증권

입력 2020-11-30 08:06

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

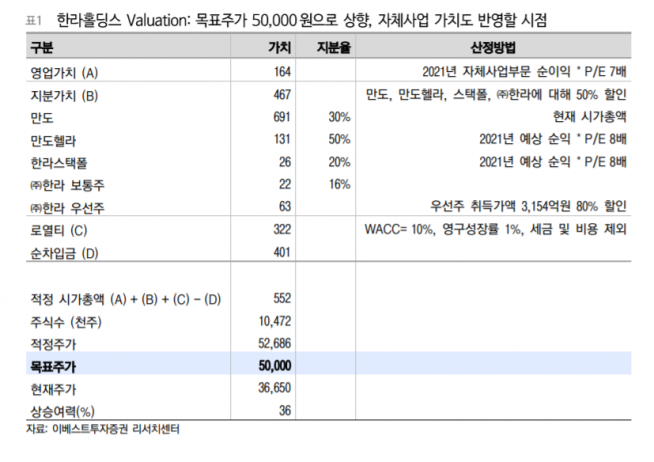
▲자료제공=이베스트투자증권
▲자료제공=이베스트투자증권

이베스트투자증권은 30일 한라홀딩스가 자회사 뿐만 아니라 자체 사업의 실적개선으로 인한 기업가치 상승이 본격화 될 것이라고 전망하며, 목표주가를 기존 4만 원에서 5만 원으로 상향 조정하고 투자의견 매수를 유지했다.

유지웅 이베스트투자증권 연구원은 “이미 3분기 실적으로도 만도, 만도헬라, 한라로 구성된 지분법이익 자회사 외에도 자체사업의 실적개선으로 기업가치 상승 본격화가 예상된다”며 “자체사업 부문은 크게 애프터마켓, 로지스틱스, 모듈사업으로 구성됐는데 3분기 실적을 통해 핵심사업인 애프터마켓과 모듈부문 매출비중이 62%까지 증가했고 영업이익률은 사상 최대 수준인 4.2% 수준을 기록했다”고 분석했다.

이베스트투자증권은 한라홀딩스가 4분기 영업이익 373억 원을 기록할 것으로 전망했다. 전년 동기 대비 105.8% 증가한 수치다.

유 연구원은 “논 캡티브 AM유통과 애프터마켓 유럽(HCE), 모듈사업을 기반으로 높은 외형성장세와 이익 턴어라운드가 다시 확인될 수 있을 것”이라고 전망했다.

이어 그는 “도급공사에서 자체사업 위주로 매출의 재구성이 기대되고 구조조정을 통한 판관비 절감으로 인해 한라의 경우 분기 매출액 4000억 원대 기록과 2021년에도 강한 이익 모멘텀이 유지될 것”이라고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 온·오프 통합 ‘창간 20주년’ 이투데이가 경제의 내일을 엽니다
  • 서울 아파트값 상승폭 다시 확대…강남·용산은 하락세 지속
  • '100주년' 한글날, 관심 가장 큰 세대는 20대 [데이터클립]
  • 성심당 문 닫습니다, 단 하루만
  • 상속·고령농·임대차 농지, 정부 전수조사 처분 제외
  • “단일종목 레버리지 ETF 책임은 HFT 방치한 거래소에”⋯이억원 “더 엄격히 대응” [국감]
  • 삼성전자, 영업익 100조 시대 열었다⋯HBM4ㆍ메모리 초호황이 견인
  • 석 달째 400억달러대 행진⋯8월 경상흑자 461억달러 '역대 2위'
  • 오늘의 상승종목

  • 10.08 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 113,005,000
    • +0.51%
    • 이더리움
    • 3,405,000
    • +0%
    • 비트코인 캐시
    • 379,100
    • +0.5%
    • 리플
    • 1,917
    • +0.79%
    • 솔라나
    • 149,500
    • -0.33%
    • 에이다
    • 336
    • +5%
    • 트론
    • 453
    • -1.09%
    • 스텔라루멘
    • 267
    • +0.75%
    • 비트코인에스브이
    • 26,140
    • +1.99%
    • 체인링크
    • 17,570
    • +0.4%
    • 샌드박스
    • 93.67
    • +2.66%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Spiko Series B $90M
    • 3 World OTC $52.5M
    • 4 Axis Robotics Seed $12M
  • 인기 프로젝트
    • 1 Talus Infra 인기지수 343
    • 2 Kaia 인기지수 296
    • 3 iExec 인기지수 291
    • 4 Catalyst AI Agent 인기지수 289
  • 토큰 언락 임박
    • HumidiFi $11.8M · 유통량 113% D-60
    • Capricorn $16.2M · 유통량 53% D-13
    • Scroll $2.4M · 유통량 51% D-12
    • DAOBase $580K · 유통량 43% D-8
Source from