LS증권은 현대로템이 글로벌 방산주 밸류에이션 하락으로 주가 조정을 받았지만 K2 전차의 수출 경쟁력은 여전히 유효하다고 평가했다. 투자의견 매수를 유지하면서 목표주가는 기존 33만원에서 15만5000원으로 낮췄다.
이재광 LS증권 연구원은 21일 “현대로템 주가는 지난 5월 고점 26만9000원 대비 67% 하락했다”며 “금리 상승에 따른 방산주 전반의
KB증권이 카카오의 AI 에이전트 사업 방향성을 긍정적으로 평가하면서도 실질적인 수익화 성과를 확인할 필요가 있다고 분석했다. 기존 플랫폼 사업의 성장세가 둔화하는 가운데 인적분할에 따른 자회사 지분가치 할인까지 반영하면서 목표주가를 대폭 낮췄다.
21일 KB증권은 카카오에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존 5만7000원에서 3만900
한화시스템이 증권사의 목표주가 하향과 조선 사업 철수 소식에 약세를 보이고 있다.
19일 한국거래소에 따르면 오전 9시 39분 기준 한화시스템은 전 거래일 대비 6.71% 내린 7만3700원에 거래되고 있다.
이러한 하락세는 증권가가 한화시스템의 조선업 관련 가치를 기존 평가에서 제외하며 목표주가를 하향 조정한 데 따른 것으로 풀이된다.
이날 대신
대신증권은 16일 효성에 대해 자회사 지분가치 하락과 지분법 이익 감소를 반영해 목표주가를 기존 20만원에서 15만원으로 25% 하향 조정했다. 다만, 배당 확대와 기업가치 제고(밸류업) 계획 발표에 따른 주주환원 강화가 기대된다며 투자의견 '매수'를 유지했다. 효성의 전 거래일 종가는 11만7000원이다.
이경연 대신증권 연구원은 "목표주가 하향은 자
한국투자증권은 14일 효성중공업에 대해 3분기 실적이 시장 기대치를 밑돌겠지만 수주와 중장기 이익 성장 기반은 더욱 견고해지고 있다며 투자의견 ‘매수(Buy)’를 유지했다. 목표주가는 기존 대비 13% 낮춘 400만원으로 조정했다.
장남현 한국투자증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 11.7% 증가한 1조8144억원, 영업이익은 31.
흥국증권은 기아에 대해 투자의견 '매수'를 유지하고 목표주가는 기존 22만원에서 18만원으로 하향 조정했다.
13일 마건우 흥국증권 연구원은 순수전기차(BEV) 판매 비중 확대와 인센티브 부담으로 기아의 단기 수익성 훼손이 불가피하다고 진단했다. 다만 고수익 하이브리드(HEV) 중심의 제품 구성(믹스) 개선과 높은 배당수익률이 하방을 지지할 것으로 내
유안타증권은 7일 현대로템에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 부진한 수주 흐름과 글로벌 비교기업의 멀티플 하락을 반영해 목표주가를 기존 30만원에서 15만원으로 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
백종민 유안타증권 연구원은 “현대로템의 3분기 연결 기준 매출액은 1조7961억원으로 전년 동기 대비
풍산이 구리 가격 상승에도 원화 강세와 방산 부문의 선적 지연 영향으로 올해 3분기 시장 기대치를 밑도는 실적을 기록할 것이란 전망이 나왔다.
7일 KB증권은 풍산에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존 14만원에서 11만2000원으로 20% 하향 조정했다. 목표주가 하향은 영업 부문의 펀더멘털 변화보다 경영권 승계와 레저 신사업 투자
LS증권이 네이버에 대해 결제 단말기 보급 등 공격적인 투자로 인해 하반기 마진 부담이 가중될 것이라며, 투자의견 '매수'를 유지하되 목표주가를 29만3000원으로 하향했다.
1일 선유진 LS증권 연구원은 "올해 3분기 연결 매출 3조5061억원, 영업이익 4909억원으로 컨센서스를 하회할 전망"이라며 "매출 성장이 둔화한 대외 요인은 작년 하반기부터
NH투자증권은 29일 신세계인터내셔날에 대해 패션·코스메틱을 중심으로 양호한 매출 성장세가 이어지고 있다고 평가했다. 다만 고환율에 따른 수입 브랜드 매입원가 부담을 반영해 단기 이익 눈높이는 낮췄다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 1만8000원에서 1만6000원으로 하향했다.
정지윤 NH투자증권 연구원은 “시장 우려와 달리 3분기 수입
SK증권은 하이브가 방탄소년단(BTS) 활동 재개에 힘입어 올해 역대 최대 실적을 기록할 것으로 전망했다. 다만 BTS 의존도가 높은 올해 이익보다 저연차 아티스트 중심의 내년 이익 창출력을 보수적으로 반영해 목표주가는 기존 35만원에서 29만원으로 하향했다.
박준형 SK증권 연구원은 22일 “2026년은 BTS 컴백에 따른 외형 성장이 두드러지는 해
알테오젠이 노바티스와 4조4000억원 규모의 기술수출 계약을 체결했지만 주가는 계약 발표 이전 수준을 회복하지 못하고 있다. 계약의 구체적인 대상 품목과 옵션 수 등이 공개되지 않으면서 최대 계약금액보다 실제 가치가 확인돼야 한다는 관망세가 짙어진 것으로 풀이된다. 증권가는 노바티스 계약의 잠재력을 반영해 목표주가를 일제히 올렸지만 가치평가액에 따라 눈
KB증권은 2일 롯데관광개발에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 2만8000원에서 2만3000원으로 낮췄다. 관광기금 관련 불확실성과 리파이낸싱 지연을 반영했지만, 위험 대비 기대수익 관점에서는 현 주가의 투자 매력이 높다고 평가했다.
목표주가 하향은 2026년과 2027년 지배주주순이익 추정치 조정과 적용 멀티플 하향에 따른 것이다.
1분기 74% 급등 뒤 2분기부터 내리막최근 한달 증권지수 6.3%↓코스피 거래대금 두달 새 47% 감소
2분기 사상 최대 실적을 거둔 증권주가 주식시장에서는 좀처럼 힘을 쓰지 못하고 있다. 1분기 실적 개선 기대를 타고 급등했던 주가는 2분기부터 하락세로 돌아섰다. 상반기 호실적을 이끈 거래대금이 두 달 새 절반 수준으로 줄어든 데다 3분기 실적 눈높이
KB증권은 4일 현대제철에 대해 금리 인상에 따른 재무구조 부담을 이유로 목표주가를 기존 5만원에서 4만원으로 20% 하향했다. 현대제철의 전 거래일 종가는 2만4800원이다. 투자의견은 '매수'를 유지했다.
최용현 KB증권 연구원은 "목표주가 하향은 금리 인상에 따른 재무 구조 부담, 가격 효과에도 불구하고 수요가들의 업황 부진으로 판매량 개선세가 더
삼성증권은 LX인터내셔널에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 6만7000원에서 5만3000원으로 하향한다고 4일 밝혔다.
백재승 삼성증권 연구원은 “이란 전쟁으로 인한 불확실성으로 원자재 가격 변동성이 높지만, 에너지 수급 흐름을 감안하면 석탄과 팜, 니켈 등 회사가 생산 중인 원자재 가격의 견고한 흐름은 지속될 것으로 기대된다”고 설
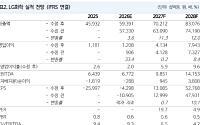
NH투자증권은 3일 LG화학에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 47만원에서 40만원으로 낮췄다. 비교기업 주가 하락을 반영해 첨단소재 부문 타깃 멀티플을 낮추고, 미국 병목현상 심화에 따른 판매 둔화 리스크를 반영해 LG에너지솔루션 영업가치를 하향한 영향이다.
2분기 연결 영업이익은 5996억원으로 영업이익률 4.2%를 기록하며 컨센
엇갈리는 목표가삼전 36만 VS 65만원·하이닉스 148만 VS 470만원
지난달 말 삼성전자와 SK하이닉스가 나란히 20% 넘게 급반등했지만 시장의 눈높이와 실제 주가 사이 간극은 여전히 컸다. 반도체 업황 고점 논란과 중국발 공급 우려로 목표주가 하향이 이어졌음에도 두 종목의 주가는 증권가 평균 목표가의 절반 수준에 그쳤다.
2일 한국거래소에 따
NH투자증권이 삼성SDI가 올해 2분기 깜짝 실적에 이어 3분기에도 호실적을 이어갈 것으로 전망하며, 투자의견 '매수'를 유지했다. 다만 목표주가는 기존 대비 낮춘 60만원으로 하향 조정했다.
31일 주민우 NH투자증권 연구원은 목표주가 하향 이유에 대해 "실적 평가 기준 시점을 2028년에서 2027년으로 앞당겼기 때문"이라고 설명했다.
그는 "당초