현대차증권은 동국제강에 대해 3분기 실적이 시장 기대치를 상회했으며 4분기에도 견조한 실적을 이어갈 것이라며 투자의견 '매수'를 유지하되 목표주가를 기존 1만3800원에서 1만2800원으로 하향 조정했다고 3일 밝혔다.
박현욱 현대차증권 연구원은 "동국제강의 2026년 3분기 별도 기준 매출액은 9323억원으로 전년 동기 대비 21% 증가하고 영업이익
현대제철이 한국거래소의 저PBR 기업 첫 공표 속에 장 초반 강세다. 올해 3분기 실적 부진에도 낮은 주가 수준과 4분기 수익성 개선 가능성에 매수세가 유입되는 것으로 풀이된다.
2일 오전 9시20분 현대제철은 전 거래일 대비 11.22% 오른 2만8750원에 거래 중이다.
한국거래소는 전날 유가증권시장 96곳과 코스닥시장 55곳 등 총 151곳을
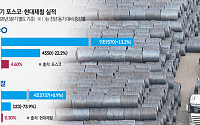
동국제강 영업익 299억원동국씨엠은 60억 영업손실
동국제강그룹의 철강 계열사들이 올해 3분기 엇갈린 성적표를 받아 들었다. 동국제강은 반도체 공장과 AI 데이터센터 건설 수요에 힘입어 지난해보다 영업이익을 늘렸지만, 동국씨엠은 수출 환경 악화와 원가 부담으로 적자를 이어갔다.
동국제강그룹은 30일 동국제강과 동국씨엠의 3분기 잠정 실적을 발표했다.
현대제철은 AI 확산과 전력 수요 증가에 대응해 데이터센터와 에너지저장장치(ESS), 송전탑 등 차세대 전력 인프라 분야를 새로운 성장 시장으로 삼고 강재 공급 확대에 나서고 있다.
현대제철은 열연·냉연부터 봉형강·특수강까지 아우르는 제품 포트폴리오를 앞세워 관련 시장을 선점한다는 전략이다.
AI 산업의 핵심 시설인 데이터센터 건설에는 H형강과 후판
iM증권은 대한제강에 대해 봉형강 업황이 바닥을 확인한 가운데 풍부한 순현금과 높은 자사주 비중이 주가를 지지할 것이라며 목표주가는 기존 1만3000원에서 9600원으로 하향했으나 상승여력을 고려해 투자의견을 '매수'로 상향한다고 19일 밝혔다.
김윤상 iM증권 연구원은 "대한제강의 2026년 2분기 연결 기준 매출액은 3880억원으로 전년 동기 대비
미시시피강 끼고 원료 360만t 운송…심수부두도 신설철도·도로·전력망 갖춰…주정부 1억달러 인프라 지원현대차 안정적 강판 조달·포스코 美 현지 공급망 확대
현대제철이 미국 내 약 70개 후보지를 검토한 끝에 첫 북미 제철소 부지로 루이지애나주 어센션 패리시를 낙점한 배경에는 원료 조달부터 제품 출하, 전력 공급까지 한 곳에서 해결할 수 있는 입지 경쟁력
매출 6조1073억원·영업이익 577억원 기록판매량·제품가격 개선에도 전년 수준 수익성 회복 못 해데이터센터·반도체 팹·원전용 고부가 철강재 판매 확대
현대제철이 올해 2분기 판매량 증가와 제품가격 상승에 힘입어 수익성을 회복했다. 하반기에는 국내 첨단산업 투자와 인프라 건설 확대, 고부가 철강재 판매 증가를 기반으로 실적 개선 흐름을 이어간다는 계획이다
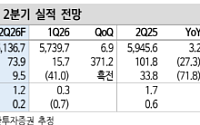
신한투자증권은 1일 현대제철에 대해 실적 바닥 통과와 하반기 수익성 개선 가능성에 주목해야 한다며 투자의견 ‘매수’를 유지했다. 다만 실적 추정치 하향을 반영해 목표주가는 기존보다 10.2% 낮춘 4만4000원으로 제시했다.
박광래 신한투자증권 연구원은 "2분기 연결 영업이익은 739억원으로 전분기 대비 371.2% 증가하고 별도 영업이익은 375억원으
美, 한국산 열연강판 반덤핑 관세 최종 확정철근은 공급 부족·가격 상승에 대미 수출 급증관세 50% 시대, 품목별 수출 전략 재편
미국의 철강 통상 규제가 강화되는 가운데 국내 철강업계의 대미 수출 전략도 품목별로 갈리고 있다. 열연강판은 반덤핑 관세 부담이 추가된 반면, 철근은 미국 내 공급 부족과 가격 상승을 타고 수출이 급증하고 있다. 미국 시장이
현대제철은 고로에서 생산되는 열연·냉연 제품과 전기로에서 생산하는 봉형강 및 특수강 제품 등 다양한 제품 포트폴리오를 바탕으로 차세대 전력 인프라 강재 시장을 선점한다는 목표다. 인공지능(AI) 분야의 핵심 설비인 데이터센터를 중심으로 안정적인 전력 수송의 송전 철탑, 전력의 출력 및 저장 산업인 에너지저장장치(ESS)에서 새로운 기회를 모색하고 있다.
전년 동기·전분기 대비 매출 규모 확대매출액 증가에도 환율 및 원자재 가격 상승으로 영업이익 감소“국내외 전력 인프라산업 성장에 따른 신수요 확보 및 시장 선점 추진”
현대제철이 2026년 1분기 연결기준 매출액 5조 7397억원, 영업이익 157억원을 기록했다고 24일 밝혔다. 전년 동기 대비 매출액은 3.2% 늘었고, 영업이익은 흑자전환했다.
현대제
노사협의회서 설비 폐쇄 추진철근 수요 감소 대응 및 사업 경쟁력 강화 차원
현대제철이 인천공장 철근 설비 폐쇄를 추진한다.
20일 철강업계에 따르면 현대제철은 최근 노사협의회를 개최하고 인천의 소형 철근을 주로 생산하는 90톤(t) 규모의 제강공장과 소형 압연공장 폐쇄에 나서기로 했다.
이는 국내 건설경기 둔화로 감소한 철근 수요에 대응하고 봉형강 사
사업 구조조정·美 제철소 투자 실행 단계 진입제품 경쟁력 고도화 및 설비·공정 안정화 과제로
현대제철이 이보룡 대표이사 체제 첫해를 맞아 ‘구조조정 마무리’와 ‘질적 성장’이라는 두 과제를 동시에 안고 출발했다. 전임 서강현 사장이 재무 정상화와 저수익 사업 정리에 집중했다면 정통 엔지니어 출신인 이 사장은 제품 경쟁력 강화와 중장기 투자 전략 실행에 무
◇현대제철
구조적 회복으로 저평가 해소 기대
2026년 전망: 구조적 회복 국면 진입
판재는 수요산업 업황 양호, 봉형강은 건설 경기 회복 강도가 관건
정진수 · 흥국증권 · BUY · 38,000원
◇POSCO홀딩스
굳건히 잘하고 있다
2026년 전망: 실적 전반 정상화와 2차전지 소재 사업 재조명
철강 시황 안정화로 실적 회복, 2차전지 소재 사업
◇LG화학
2026년 점진적 개선 지속
Q25 Review: 석유화학 흑자전환4Q25 실적 부진 전망2026년 점진적 개선은 지속
김도현
◇풍산
3분기 어닝쇼크 이후 4분기 정상화 전망
3Q25 기대 이하의 방산 수출과 자회사 수익성 악화로 어닝쇼크 기록
4분기에는 동 가격 상승과 방산 매출 증가 효과 기대
박성봉, 김승규
◇iM
◇현대오토에버
고부가 중심 성장과 그룹 미래 사업 수혜
3Q 매출 1조원(+12.6% YoY), 영업이익 597억원(+13.8% YoY) 전망
차세대 ERP, 클라우드 등 고부가 EIT 중심 매출 성장 지속
그룹 미래 로봇 사업 수혜 기대감 유효, TP 210,000원으로 상향
김성래, 김예인 한화투자증권 연구원
◇선익시스템
넘쳐나는 먹거리
투자의견