8월 카드론 42.7조⋯5월 고점 이후 감소세롯데카드, 영업정지에 회원 회복 제동
카드론 잔액이 5월 고점을 찍은 뒤 석 달 연속 감소했다. 반면 결제성 리볼빙과 카드론 대환대출 잔액은 늘면서 상환 부담은 여전히 이어지는 모습이다. 정보유출에 따른 당국 제재로 신규 영업이 중단된 롯데카드는 한 달 새 회원이 8만 명 넘게 줄면서 정보 유출 사고 이전 수준
NH투자증권은 삼성카드에 대해 금리 상승에 따른 실적 부담은 이어지지만 관련 우려가 주가에 상당 부분 반영됐다고 평가했다. 연말로 갈수록 배당 매력이 부각될 수 있다며 투자의견 매수와 목표주가 6만8000원을 유지했다.
윤유동 NH투자증권 연구원은 16일 “과거 변동성 국면에서 부각됐던 방어주 특성이 이번 금리 상승 사이클에서는 제한적이었다”며 “하반기에
금융감독원이 은행·증권·저축은행·여신·상호금융 등 전 금융권과 함께 처음으로 ‘보이스피싱 예방 주간’을 운영한다. AI와 악성 애플리케이션(앱)을 활용한 보이스피싱 수법이 지능화하는 가운데 최신 사기 유형과 대응 요령, 피해 예방 서비스 등을 집중적으로 알릴 계획이다.
금융감독원은 은행연합회·금융투자협회·저축은행중앙회 등 10개 금융협회 및 관련 금융회
우리금융그룹은 거제 등 남부지역 집중호우로 피해를 입은 이재민들의 신속한 일상 복귀를 위해 경영안정 특별자금 등 금융지원을 실시한다고 17일 밝혔다.
우선 우리은행은 호우피해로 경영에 어려움을 겪는 소상공인과 중소기업에게 최대 1.5%포인트(p) 특별우대금리로 5억원 범위 내의 운전자금 대출이나 피해실태 인정금액 범위 내의 시설자금 대출을 지원한다.
연초 대비 금리 1%p↑⋯저금리 조달분 차환 부담 확대당장 혜택 축소 없지만⋯고금리 장기화 땐 비용 관리 압박
카드사들의 주요 자금 조달 수단인 여신전문금융회사채(여전채) 금리가 4%대에 머물면서 수익성 압박이 커지고 있다. 무이자할부 등 고객 혜택을 선뜻 줄이기도 어려워 카드사들의 고민이 깊어지는 모습이다.
11일 금융투자협회 채권정보센터에 따르면 전
신규 회원 모집 중단에 매출 감소 불가피기존 고객 프로모션·이벤트로 영업 공백 최소화
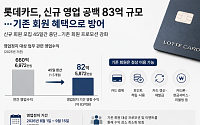
신규 회원 모집이 한 달 반 동안 중단된 롯데카드가 영업정지 대상 업무의 관련 영업수익을 약 83억원으로 산정했다. 신규 영업 공백 기간 중 기존 회원 유지 여부가 실적 방어의 핵심 변수로 떠오르고 있다.
3일 금융권에 따르면 롯데카드는 최근 공시를 통해 신규 회원 모
해킹 정보유출 사고 관련 첫 업무정지⋯8월 1일~9월 15일신규 신용·체크·선불카드 발급 중단⋯기존 회원 서비스는 유지패치·암호화·백신 설치 의무 위반⋯롯데카드 “겸허히 수용”
고객 297만명의 신용정보가 유출된 롯데카드가 1개월 반 동안 신규 회원을 대상으로 카드 발급을 할 수 없게 됐다. 기존 회원은 카드 결제와 재발급은 물론 카드론·현금서비스·리볼빙
소비심리 회복·온라인쇼핑 증가 영향체크카드 승인액 8.3% 늘어 신용카드 웃돌아
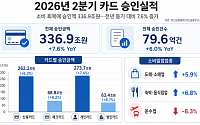
올해 2분기 카드 승인금액이 337조원에 육박하며 전년 동기보다 7.6% 증가했다. 소비심리가 회복되고 온라인쇼핑 거래가 늘어난 가운데 물가와 유가 상승도 카드 결제금액 증가에 영향을 미친 것으로 분석됐다.
30일 여신금융협회 여신금융연구소에 따르면 올해 2분기 전체 카드
영업정지 4.5개월 제재 유지 여부가 최대 쟁점해킹 첫 영업정지 여부 촉각⋯우리·신한 제재에도 영향
금융당국이 31일 롯데카드 개인정보 유출 사고에 대한 제재안을 심의한다. 영업정지 4.5개월이 그대로 확정될 경우 신규 영업 중단에 따른 수익 감소와 영업 기반 약화가 불가피할 전망이다.
29일 금융권에 따르면 금융위원회는 31일 정례회의에서 롯데카드 제
비이자이익 33.3% 증가…순수수수료이익 3조원 육박 중장기 ROE 13% 목표…증권 IB·S&T로 수익원 다변화 잔여 주주환원 1800억원, 추가 자사주·결산배당 검토
KB금융그룹이 증권을 중심으로 한 비은행 부문의 성장에 힘입어 반기 기준 역대 최대 실적을 썼다. 은행의 이자이익이 안정적으로 유지된 가운데 자본시장 호조로 수수료이익이 크게 늘면서 그룹
보통 주택담보대출이라고 하면 주택구입자금을 떠올린다. 그러나 ‘주담대’ 구성을 뜯어 보면 주택구입자금 목적과 생활안정자금 목적 비중이 각각 46%와 54%로 생활안정자금 비중이 근소하게 높다.
이는 미국의 경우와 극명히 대비된다. 미국 주담대의 85%는 주택구입자금 목적이며 이를 ‘모기지론’이라 부른다. 반면 미국은 생활안정자금 목적 주담대를 홈에쿼티론(
카드실적 제외 항목 줄여 우대금리 문턱 낮춰5대 은행 가계대출 잔액 총 777조원 넘어서중도상환수수료도 감면⋯대환·조기상환 유도
기준금리 인상으로 대출금리 상승 압력이 커지고 가계대출 연체율도 오르면서 차주들의 상환 부담이 확대되고 있다. 대출금리를 일괄적으로 낮추기 어려운 상황에서 금융당국과 은행권은 우대금리 적용 문턱을 낮추고 중도상환 비용을 줄이는
은행 대출금리 우대 조건으로 적용되는 카드 이용실적 산정 기준이 9~10월부터 대폭 완화된다. 은행마다 제각각이던 실적 제외 항목은 대부분 없애거나 1개 수준으로 줄이고, 체크카드도 신용카드와 동일하게 금리우대 실적으로 인정한다.
금융감독원은 은행권과 함께 가계대출 금리감면 조건 가운데 카드 이용실적과 관련한 소비자 안내와 산정방식을 개선한다고 22일
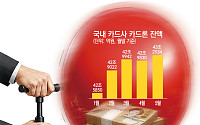
지난달 카드론 잔액이 한 달 만에 다시 43조원을 밑돌았다. 5월 역대 최대치를 기록한 뒤 금융당국의 가계대출 관리 강화와 카드사들의 카드론 마케팅 제한, 한도 축소 등이 맞물리면서 증가세가 꺾인 것으로 풀이된다.
20일 여신금융협회 통계에 따르면 9개 카드사(롯데·BC·삼성·신한·우리·하나·현대·KB국민·NH농협카드)의 6월 말 카드론 잔액은 42조9
AI 랠리를 타고 세계 증시가 기록적인 상승세를 이어가는 사이 개인투자자의 레버리지도 사상 최대 수준으로 불어났다. 미국과 일본, 대만에 이어 한국에서도 빚투가 급증하면서 증시 상승의 이면에 변동성 확대와 연쇄 손실 위험이 함께 커지고 있다.
12일 금융투자업계에 따르면 글로벌 증시 상승세를 타고 세계 주요국 개인투자자의 ‘빚투’가 빠르게 불어나고 있다.
전 금융권 8.3조 증가…전월보다 1조 축소은행권 7.6조 늘어…주담대 증가폭 4.5조보험권도 가계대출 증가…당국, 2금융권 변동성 관리 주문
고강도 가계대출 총량관리에도 6월 가계대출이 8조 원 넘게 늘었다. 전체 증가폭은 전월보다 줄었지만, 은행권 가계대출과 주택담보대출 증가폭은 오히려 확대됐다.
금융위원회는 9일 정부서울청사에서 신진창 사무처장 주
5월 카드론 잔액, 삼성 제외 전 카드사 증가금융위, 관리목표 미달 카드사 대출 점검 예정
여신전문금융회사 가계대출 증가액이 급증하자 금융당국이 이번 주 후반 대출 관리 목표를 초과한 카드사들을 소집해 집중 점검에 나선다. 지난달 기준 9개 주요 카드사 중 8곳의 카드론 잔액이 일제히 늘어나는 등 업권 전반의 대출 팽창세가 뚜렷해진 데 따른 조치다.
2
하나카드, 영세 가맹점주 대출금리 연 12% 넘지 않게 낮춘다
하나카드가 연 매출 3억원 이하 영세 가맹점주의 카드론과 신용대출 금리를 연 12% 이내로 묶는다. 고금리 대출을 이용할 수밖에 없었던 소상공인의 이자 부담을 낮추려는 조치로, 7월부터 6개월간 한시적으로 시행된다.
하나카드는 29일 영세 자영업자와 소상공인 가맹점주를 대상으로 카드론·신용대
카드론 43조원 돌파·보험계약대출도 증가세 지속금융당국, 카드사 소집 이어 상호금융 점검도 검토
은행권이 신용대출과 주택담보대출 문턱을 높이자, 투자자금 수요가 카드론과 보험계약대출 등 제2금융권으로 빠르게 옮겨붙고 있다. 주식과 부동산 시장 강세 속에 가계대출 증가세가 올해 들어 6개월 연속 이어지면서 은행권 대출 규제가 비은행권 대출 급증으로 이어지는
iM증권은 25일 삼성카드에 대해 이용금액 증가를 바탕으로 견조한 실적 방어가 가능하다며 투자의견 ‘매수’와 목표주가 6만3000원을 유지했다. 2분기 지배순이익은 1623억원으로 전년 동기 대비 7.4% 증가해 컨센서스에 부합할 것으로 전망했다. 전체 신용카드 사업 부문 수익은 9472억원으로 6.9% 늘어날 것으로 추정했다.
설용진 iM증권 연구원
치매 대비 자산관리에는 냉정한 규칙이 하나 있다. 정작 필요해지는 순간에는 대부분의 선택지가 사라지고 없다는 것이다. 치매 대비를 위해 만들어진 신탁, 후견 계약, 보험금 지정대리청구인 제도 등은 모두 본인의 의사능력을 전제로 한다. 판단력을 잃은 뒤에 남는 것은 가정법원의 성년후견 심판 하나뿐이다. 제대로 된 치매 대비 자산관리는 멀쩡한 정신을 전제로 한
65세 이후의 금융생활은 안정적인 소득이 부족하다면 지출을 세심하게 관리해야 하는 시기다. 보유한 주택 가격이 오르면서 자산 가치는 늘었지만, 세금 부담도 함께 커졌다. 연금이 주요 소득원인데 급하게 목돈이 필요해 당황스러운 상황에 놓일 수도 있다. 그래서 필요한 순간에 바로 활용할 수 있는 혜택을 미리 알아두는 것이 중요하다. 안정적인 노후 생활과 절세에
최근 캄보디아 현지에서 운영된 대규모 보이스피싱 조직이 적발되면서 시니어를 겨냥한 금융 사기 피해가 급증하고 있다. 사기범들은 검찰·은행·지인을 사칭하거나 저금리 대출을 미끼로 접근하는 등 수법을 고도화하고 있으며, 시니어의 평생 자산을 주요 표적으로 삼고 있다.
이에 금융당국은 신용대출·카드론 등 신규 여신거래를 자동으로 차단하는 ‘여