롯데손보 지분 77.04% 인수계약 체결…잔여 지분 추가 확보 추진신한EZ손해보험과 통합 추진…334만 고객 기반으로 수익성 제고
신한금융그룹이 롯데손해보험을 인수한다. 향후 잔여 지분을 추가 확보하고 신한EZ손해보험과 통합해 비은행 부문의 수익 기반을 강화한다는 계획이다.
신한금융지주는 사모펀드 운용사 JKL파트너스가 보유한 롯데손해보험 지분 77.0
예별손보 SPA 체결ㆍKDB생명 우협 선정롯데손보 공개매각 추진⋯신한 재참전 주목
보험업계 주요 매물의 인수 후보가 잇따라 정해지면서 롯데손해보험의 매각 향방에 관심이 쏠리고 있다. 예별손해보험과 KDB생명의 매각 작업이 진전을 보인 가운데 롯데손보는 공개매각을 통한 새 주인 찾기에 나선 상황이다.
8일 보험업계에 따르면 예금보험공사는 전날 오케이넥스트
예금보험공사와 SPA 체결⋯보험업 진출 본격화
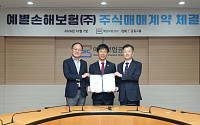
OK금융그룹이 예별손해보험 인수를 위한 본계약을 체결했다. 예별손보의 실적 악화로 당초 예상보다 1100억원 이상의 추가 자금 투입이 필요해진 만큼 인수 이후 건전성 회복과 경영 정상화에 우선적으로 나설 계획이다.
OK금융그룹은 예금보험공사와 예별손보 주식매매계약(SPA)을 체결했다고 8일 밝혔다. 거래가
푸본현대생명의 지급여력비율(K-ICS·킥스)이 3개 분기 연속 200%대를 기록했다. 지난해 같은 기간과 비교하면 46.3%포인트(p) 오르며 자본건전성 개선 흐름을 이어갔다.
21일 금융감독원 전자공시에 따르면 푸본현대생명의 올해 6월 말 기준 K-ICS 비율은 211.2%로 3월 말 200.1%보다 11.1%p 상승했다. 지난해 같은 기간 164.9
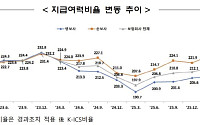
올해 2분기 보험회사의 지급여력비율(K-ICS)이 소폭 하락했다. 주가 상승으로 가용자본이 크게 늘었지만 주식위험액 증가로 요구자본도 함께 불어난 영향이다. 업권별로는 생명보험사의 지급여력비율이 하락했고 손해보험사는 상승했다.
16일 금융감독원에 따르면 올해 6월 말 기준 보험회사의 경과조치 적용 후 K-ICS 비율은 215.2%로 3월 말 216.0%
불완전판매율·계약유지율로 1~5등급 평가…계리가정 보고서도 의무화
보험사의 법인보험대리점(GA) 관리 수준에 따라 지급여력비율(K-ICS)에 인센티브나 페널티를 주는 제도가 도입된다. 불완전판매비율과 계약유지율 등을 토대로 보험사별 GA 운영위험을 1~5등급으로 평가하는 방식이다.
금융위원회는 이 같은 내용을 담은 보험업감독규정 개정안을 마련해 규정
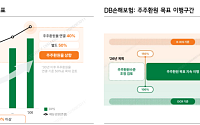
DB손해보험이 중장기 주주환원율 목표를 50%까지 대폭 끌어올리는 신규 기업가치 제고 계획을 내놓았다. 증권가에서는 배당 정책의 예측 가능성과 안정성이 한층 높아졌다며 긍정적인 평가를 내놓고 있다.
1일 다올투자증권은 DB손해보험에 대해 투자의견 '매수'를 유지하고, 주주환원 안정성에 따른 프리미엄을 반영해 목표주가를 27만원으로 제시했다. 전일 종
NH투자증권은 31일 DB손해보험에 대해 기대 이상의 기업가치 제고 계획을 발표했다며 목표주가를 25만6000원으로 기존 대비 상향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
정준섭 NH투자증권 연구원은 “DB손해보험은 2030년까지 주주환원율을 별도 기준 50%, 연결 기준 40%로 높이는 목표를 제시했다”며 “상위사와의 주주환원 격차가 갈
삼성증권은 DB손해보험의 목표주가를 기존 22만원에서 25만원으로 13.6% 상향 조정하고, 투자의견 '매수'를 유지했다.
31일 정민기 삼성증권 연구원은 DB손해보험의 새 주주환원책에 대해 배당가능이익 관리지표(DCR)를 선제적으로 도입해 회계이익과 배당재원 간 격차를 해소하고 주주환원의 예측 가능성을 크게 높였다고 평가했다.
앞서 이달 28일 D
금융권·연기금 해외투자 3년새 15.2조 증가…보험 20.6조로 금융권의 67%금융권 총자산 대비 0.42% 불과…보험사 스트레스테스트도 자본비율 영향 제한적2027~2029년 대규모 만기도래·AI 및 소프트웨어 익스포저는 주의
글로벌 사모신용(Private Credit) 시장 부실 우려가 커지고 있지만 현 단계에서 시스템 위기로 번질 가능성은 제한적이라
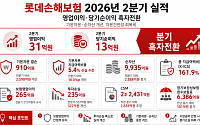
롯데손해보험의 올해 2분기 영업이익과 당기순이익 모두 흑자 전환했다. 기본자본도 전 분기 대비 약 2600억원 늘며 자본건전성 지표가 회복세를 보였다.
롯데손해보험은 2분기 영업이익이 31억원, 당기순이익이 13억원을 기록하며 분기 흑자 전환했다고 14일 밝혔다. 보험영업이익은 265억원으로 직전 분기 272억원과 비슷한 수준을 유지했다.
투자손익도
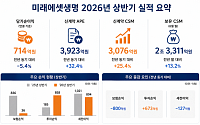
미래에셋생명이 올해 상반기 연결 기준 당기순이익이 714억원으로 지난해 같은 기간보다 5.4% 감소했다고 14일 밝혔다.
건강보험 중심의 보장성 상품 판매 확대와 변액보험 성장에 힘입어 신계약 실적은 크게 늘었다. 상반기 신계약 연납화보험료(APE)는 3923억원으로 전년 동기 대비 32.4% 증가했다. 이 가운데 보장성 APE는 2130억원으로 50.
메리츠화재는 상반기 1조243억원의 당기순이익을 기록했다고 12일 밝혔다. 이는 전년 동기 대비 3.8% 늘어난 실적이다.
2분기 순이익은 5583억원으로, 같은 기간 6.4% 증가했다.
상반기 매출액은 전년 동기 대비 8%증가한 6조7074억원, 영업이익은 5.4% 늘어난 1조4006억원을 기록했다. 해당 기간 보험손익은 6975억원, 투자손익은
메리츠금융지주는 올해 상반기 연결 기준 당기순이익이 1조4716억원으로 전년 동기 대비 8.3% 증가했다고 12일 밝혔다.
2분기 당기순이익은 7914억원으로 지난해 같은 기간보다 7.3% 늘었다.
상반기 매출액은 35조5774억원으로 전년 동기 대비 102.4% 증가했다. 영업이익은 1조8224억원으로 9.0% 늘었다. 2분기 매출액은 19조2631억
동양생명은 상반기 전년 동기 대비 11.5% 늘어난 919억원의 당기순이익을 기록했다고 27일 밝혔다.
2분기 당기순이익은 669억원으로 1분기 대비 약 168% 증가했다. 이는 장기납 종신보험 판매가 확대되면서 보장성 보험 중심의 수익성 개선이 실적에 반영된 결과라는 설명이다. 전년 동기와 비교해서는 167.37% 늘었다.
영업이익은 868억원으로
NH농협손해보험은 상반기 717억원의 당기순이익을 기록했다고 24일 밝혔다. 이는 전년 동기 대비 18.1% 감소한 실적이다.
순이익 변동에는 보험금 예실차 개선과 신계약 확대에 힘입어 보험손익은 증가했으나 금리 상승에 따른 채권 등의 평가손익 감소와 전년도 채권 교체매매로 인한 역기저효과로 투자손익이 줄어든 것이 영향을 미쳤다.
주요 항목별로 원수보
KB라이프생명은 올해 상반기 개별 기준 1506억원의 당기순이익을 기록했다고 23일 밝혔다. 이는 전년 동기 대비 20.4% 감소한 실적이다.
순이익 감소는 주력상품인 연금시장의 축소로 매출이 부진한 가운데 건강보험 등 일부상품의 손해율과 해지율 상승으로 보험영업손익이 줄어든 영향이 컸다.
구체적으로 상반기 보험영업손익은 1276억원으로 전년 동기
생산적 금융 전환⋯보험권 장기자금 공급 역할 부상업계 “위험 대비 수익률·듀레이션 맞아야 참여 확대”
보험산업이 정부의 ‘생산적 금융’ 전환 기조 속에서 벤처·첨단산업·인프라 등에 장기자금을 공급할 주요 업권으로 주목받고 있다. 다만 생산적 부문 투자는 위험자산 비중 확대를 수반하는 만큼 지급여력비율 하락 등 자본관리 부담을 완화할 제도 정비가 병행돼야
PF대출 연체율 4분기 만에 상승 전환…증권사 30% 넘어유의·부실우려 여신 16.4조원…정리·재구조화 속도 둔화
부동산 프로젝트 금융(PF) 대출 연체율이 4분기 만에 상승 전환했다. 전체 PF 익스포저는 감소세를 이어갔지만 유의·부실우려 여신이 다시 늘면서 부실 사업장 관리 부담은 커지는 모습이다.
금융위원회와 금융감독원, 재정경제부, 국토교통부 등