한솔홀딩스, 주력 사업 강화로 실적 개선 기대 ‘매수’-IBK투자

입력 2019-12-26 08:05

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

IBK투자증권이 26일 한솔홀딩스에 대해 내년 배당이 재개된다는 점과 주력 사업 강화 계획을 고려해 현 주가는 저평가 상태라며 목표주가를 6980원에서 6000원으로 하향하고, 투자의견 매수를 유지했다.

김장원 IBK투자증권 연구원은 “한솔개발이 종속사에서 관계사로 바뀌었다”며 “HDC산업개발이 제3자배정방식 유상증자에 참여하면서 최대주주로 올랐다”고 설명했다.

김 연구원은 “현금 유입이 없는 매각이라 지주 입장에서 다소 아쉽지만, 재무 부담을 덜게 되었고 부동산 디벨로퍼로서 경험이 많은 업체가 인수해 향후 개발 가치를 기대할 수 있다”며 “지분 가치는 장부가를 하회하지는 않을 전망”이라고 분석했다.

이어 태림포장 인수 포기에 대해서는 “인수 가격이 너무 높아서 포기한 건 합리적 선택”이라고 평가했다. 이어 “성장동력이 필요하기에 계속해서 변화를 추진할 필요가 있다”며 “전후방산업과 관련 있는 IT 사업이 긍정적”이라고 진단했다.

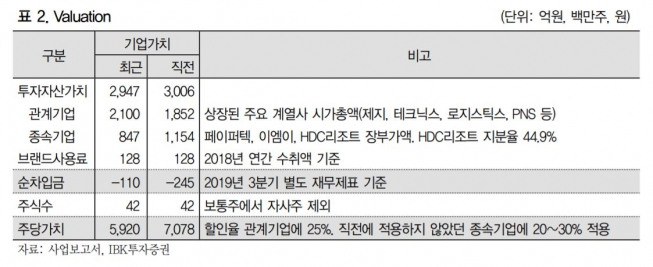
한편, 그는 “이전 기업가치 평가에 적용하지 않았던 할인율을 종속기업에 20~30% 반영하더라도 현 주가는 산출된 기업가치보다 매우 낮은 수준”이라며 매수 의견을 유지했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 또 '검은 금요일'…코스피 5.2% 폭락, 9개월만에 4800선 주저앉았다
  • 2월엔 '자산 늘리기', 10월엔 '돈 지키기'…8개월 만에 바뀐 재테크 1순위 [데이터클립]
  • '얼죽코'도, '패딩파'도 주목!⋯올겨울 아우터가 달라졌다 [솔드아웃]
  • 테슬라 FSD 국내 도입 제동…국토부 “안전성 검증 자료 부족”
  • 李대통령 “국가시험, 전면 개편… 수능 부정행위 일벌백계”
  • “제2의 메세나폴리스 될까”⋯서대문역 품은 ‘경희궁 에피트’ [집스포]
  • 與, ‘조희대 탄핵 추진’ 당론 채택…“연내 발의”
  • 13년 만에 통한 ‘어른 여자’…베스티가 소환한 그 시절 K팝
  • 오늘의 상승종목

  • 11.20 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 83,894,000
    • -2.82%
    • 이더리움
    • 2,376,000
    • -2.66%
    • 비트코인 캐시
    • 272,900
    • -3.64%
    • 리플
    • 1,299
    • -2.26%
    • 솔라나
    • 97,800
    • -3.07%
    • 에이다
    • 202
    • -2.88%
    • 트론
    • 418
    • -1.18%
    • 스텔라루멘
    • 181
    • -3.72%
    • 비트코인에스브이
    • 19,740
    • -3.71%
    • 체인링크
    • 12,000
    • -3.61%
    • 샌드박스
    • 47.49
    • -3.94%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Variational Series A $50M
    • 2 Venice Series A $65M
    • 3 Kalshi $1B
    • 4 Alta Series A $47.5M
  • 인기 프로젝트
    • 1 LayerAI Infra 인기지수 302
    • 2 Evaa Protocol 인기지수 300
    • 3 Null 인기지수 279
    • 4 Robinhood CeFi 인기지수 253
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-19
    • DAOBase 유통량 43% D-28
    • FLock 유통량 41% D-10
    • RateX 유통량 37% D-29
Source from