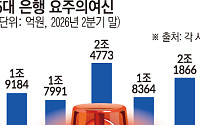
두 분기 연속 순익 1조원…비이자이익 13.9% 증가“4분기 NIM 하락 멈출 것”…대손비용률 0.42%로 개선보험사 합병 후 추가 출자 배제…ABL타워 연내 매각 추진
우리금융그룹이 그룹 출범 이후 처음으로 두 분기 연속 1조원대 순이익을 기록했다. 기업대출 확대와 비은행 부문 성장으로 이자·비이자이익이 동반 증가했다. 우리금융은 내년 총주주환원율 5
두 분기 연속 순익 1조원 돌파…이자·비이자이익 동반 성장누적 순익은 4.9% 감소…일회성 요인 제외 땐 18.7% 증가
우리금융그룹이 올해 3분기 1조원이 넘는 당기순이익을 거두며 그룹 출범 이후 처음으로 두 분기 연속 1조원대 실적을 기록했다. 기업대출 확대와 비은행 부문 수익 증가에 힘입어 이자이익과 비이자이익이 동반 성장했다.
우리금융은 3분기
생산적 금융 추진에 기업대출 공급 확대…금리 인상에 상환부담도 커져 전문가들 “차주 선별·조기경보 강화…건전성 관리 병행해야”
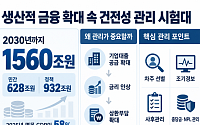
기업대출 연체율이 고개를 드는 가운데 정부의 대규모 생산적 금융 확대 정책과 기준금리 인상이 맞물리며 은행권의 고심이 깊어지고 있다. 기업 자금 공급 확대라는 정책적 요구와 부실 확산을 차단해야 하는 자산건전성 방어라는 두 과제가
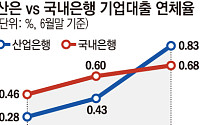
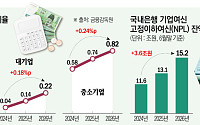
6월 말 기업대출 연체율 0.68%…1년 새 0.08%p 상승 4대銀 평균도 0.39%→0.42%…중소기업 연체 부담 더 커부동산·임대업 연체율 상승…금리 인상 후행 영향도 변수
한국산업은행뿐만 아니라 은행권 전반으로 기업대출 부실이 번지고 있다. 국내은행의 기업대출 연체율은 2년 연속 상승했고, 중소기업 연체율은 대기업의 4배에 육박했다. 정부의 ‘생산
은행권 주택담보대출의 부실 속도가 대출 증가 속도를 압도하고 있다. 최근 3년 반 동안 주담대 잔액이 21% 늘어난 사이 연체채권은 120% 급증했다. 3개월 이상 장기 연체는 세 배 가까이 불었고 고정이하여신도 두 배를 넘어섰다. 집값과 대출 규모가 커지는 동안 가계의 원리금 상환 능력은 오히려 빠르게 약화하고 있다는 경고음이다
8일 국회 정무위원회
국내은행의 부실채권이 1년 새 2조원 넘게 늘면서 19조원에 육박했다. 기업대출을 중심으로 부실이 증가했다.
2일 금융감독원에 따르면 6월 말 국내은행의 부실채권은 18조9000억원으로 전년 동기보다 2조3000억원 증가했다. 이는 2018년 6월(19조4천억원) 이후 8년 만에 가장 많은 규모다. 부실채권비율은 0.63%로 같은 기간 0.04%포인트
한국씨티은행이 올 2분기 분기 기준 사상 최대 순이익을 냈다. 외환·파생상품 등 시장성 수익이 실적을 끌어올렸다.
한국씨티은행은 올해 2분기 순이익 1868억원을 기록했다고 14일 밝했다. 전년 동기 대비 86% 증가했다. 상반기 누적 순이익은 3196억원으로 전년 동기보다 75% 늘었다.
비이자수익이 실적 개선을 주도했다. 2분기 비이자수익은 257
순익 0.6% 늘어날 때 NPL 15.6% 증가부동산·임대업·제조업 등 연체율 상승세여신심사 강화 전망⋯중기 자금난 딜레마
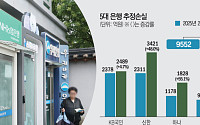
5대 은행이 올해 상반기 9조원이 넘는 순이익을 거뒀지만 고정이하여신(NPL)이 늘며 자산건전성은 뒷걸음질쳤다. 기업대출 확대 속에 중소기업 연체 부담도 커지면서 은행권은 자금 공급과 부실 억제라는 과제를 동시에 안게 됐다. 하반기
기업대출 추정손실 9809억원⋯중소법인 연체율 1.11%거액 익스포저·기업회생 여파⋯은행권 건전성 관리 강화
기업대출 부실이 은행 건전성의 새 부담으로 떠오르고 있다. 5대 은행이 회수가 사실상 어렵다고 판단한 ‘추정손실’ 대출이 2분기 말 1조2109억원에 달한 가운데, 10건 중 8건은 기업대출에서 발생한 것으로 나타났다. 고금리와 내수 부진이 장기화
기업대출 추정손실 9809억…전체의 81% 차지일부 거액 여신 부실에 중기·소상공인 연체 부담 겹쳐은행권, 심사·모니터링 강화…취약 차주 자금난 우려
은행권의 ‘부실 시계’가 빨라지고 있다. 5대 은행의 잠재 부실 대출이 석 달 만에 9000억원 넘게 불어나며 10조원을 돌파했다. 아직 공식 부실채권은 아니지만 5개 은행에서 동시에 증가했다는 점에서 경고
비이자수익 비중 36%⋯수수료·플랫폼 사업 성장개인사업자 대출 3.7조원⋯포용금융도 확대고객 2763만명·MAU 2032만명⋯견조한 성장세
카카오뱅크가 역대 최대 반기 실적을 달성했다. 견조한 고객 기반을 바탕으로 이자이익과 비이자이익이 고르게 성장한 데다 개인사업자 금융과 플랫폼 사업을 확대하면서 수익성을 끌어올렸다.
카카오뱅크는 올해 상반기 당기순이
iM증권은 28일 기업은행에 대해 투자의견 ‘매수’와 목표주가 2만7000원을 유지했다. 명목 배당수익률을 제외하면 실질적인 투자 매력은 제한적이라고 평가했다.
2분기 지배순이익은 6836억원으로 전년 동기 대비 1.4% 감소하며 컨센서스 수준을 기록했다. 설용진 iM증권 연구원은 "순이자마진(NIM)은 전 분기 대비 1bp(bp=0.01%포인트) 하
원화대출 60조 첫 돌파⋯대기업 대출 위주 증가증권은 시장 호황 속 판관비 증가로 순이익 감소은행 건전성 약화⋯하반기 자본비율 관리 초점
시중은행 전환 2년을 맞은 iM금융지주가 올해 상반기 대출자산과 영업수익을 확대했지만 순이익은 감소했다. iM뱅크가 기업대출을 중심으로 외형을 키운 가운데 대기업대출이 증가세를 주도했다. 핵심 건전성 지표는 전년 동기와
5대 은행 가계대출 연체율 0.33%⋯2016년 이후 최고고정이하여신 7조4331억원⋯주담대 금리 상단 7.57%
고금리에 차주의 상환 부담이 커지면서 올해 2분기 말 주요 시중은행의 가계대출 연체율이 약 10년 만에 최고 수준으로 올랐다. 중소기업 대출 연체와 부실채권도 함께 늘어 은행권 건전성에 대한 우려가 커지고 있다.
26일 KB국민·신한·하나·
증권 계열사 순익 급증⋯보험은 나란히 감소대손비용율 양호, NPL커버리지 하락세 과제엇갈린 은행⋯신한 호조세, 우리·농협 역성장
5대 금융지주가 올해 상반기 13조원이 넘는 순이익을 거뒀다. 증시 호황 영향으로 증권 계열사가 실적을 끌어올렸다. 보험은 손해율 상승으로 상대적으로 부진했다.
24일 금융권에 따르면 5대 금융지주(KB·신한·하나·우리·NH
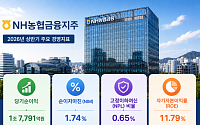
상반기 순익 1조7791억원⋯9.2% 늘며 역대 최대브로커리지·수수료이익 확대⋯비이자이익 47.4% 증가은행·카드 NIM 1.74% 개선⋯6월 유상증자 효과 기대
NH농협금융지주가 올해 상반기 1조7000억원이 넘는 순이익을 거두며 반기 기준 역대 최대 실적을 새로 썼다. 핵심 예금 확대와 기업금융 중심의 자산 성장으로 이자이익이 늘어난 데다, 자본시장
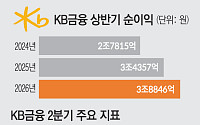
비이자이익 33.3% 증가…순수수수료이익 3조원 육박 중장기 ROE 13% 목표…증권 IB·S&T로 수익원 다변화 잔여 주주환원 1800억원, 추가 자사주·결산배당 검토
KB금융그룹이 증권을 중심으로 한 비은행 부문의 성장에 힘입어 반기 기준 역대 최대 실적을 썼다. 은행의 이자이익이 안정적으로 유지된 가운데 자본시장 호조로 수수료이익이 크게 늘면서 그룹
우리금융그룹이 지난해 경상기준 사상 최대실적으로 기록했다.
우리금융그룹은 7일 실적발표를 통해 2019년 당기순이익 1조9041억 원을 시현했다고 밝혔다. 지주전환에 따른 회계상의 순이익 감소분 1344억 원 포함 시 약 2조 원을 초과하는 규모다.
이자이익과 비이자이익으로 구성된 수익성 핵심지표인 순영업수익은 3.4% 증가한 6조9417억 원을 달