분식회계 배상액 산정 불확실성 커...기관들 수령 ‘주저’
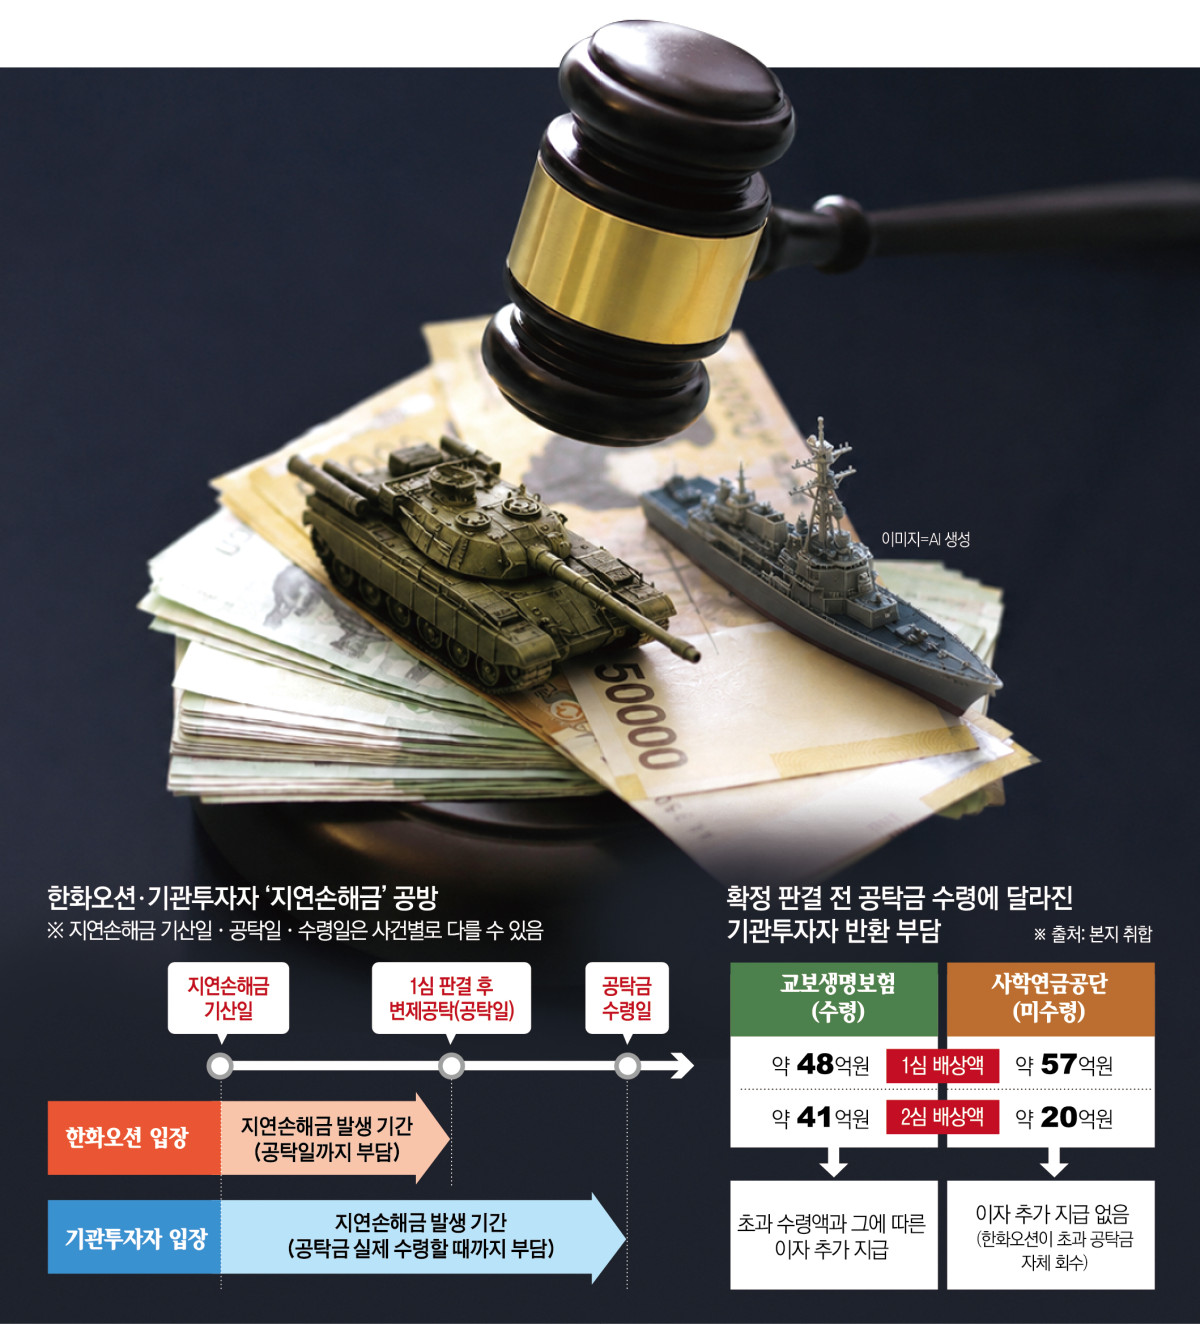
한화오션의 분식회계로 손해를 입은 기관투자자들이 1심에서 이기고도 공탁금 수령을 주저한 데는 상급심에서 배상액이 줄 경우 지연손해금까지 반환해야 하는 부담이 있었던 것으로 파악됐다. 실제 교보생명보험은 1심에 따라 공탁금을 수령했다가 항소심에서 배상액이 줄면서 10억여원에 지연손해금을 더해 반환했다. 분식회계 피해자인 기관투자자가 배상금을 받았다가 되레 해당 기업에 이자까지 지급한 것이다. 앞서 재판부들은 공탁금 미수령을 채권자의 선택으로 봤지만, 실제로는 반환 위험 탓에 선뜻 찾아가기 어려웠던 셈이다.
16일 법조계에 따르면 서울고법 민사합의16부(김인겸 부장판사)는 지난해 11월 교보생명보험이 한화오션을 상대로 제기한 손해배상 소송 2심에서 한화오션의 배상책임 비율을 1심 70%에서 60%로 낮췄다. 재판부는 교보생명이 1심 가집행선고에 따라 한화오션이 공탁한 배상금을 수령한 만큼, 초과 지급된 약 9억8900만원을 반환하라고 명령했다.
이 반환금에는 별도의 이자도 붙었다. 재판부는 교보생명이 공탁금을 수령한 다음 날부터 항소심 선고일까지 연 5%, 이후 완제일까지 연 12%의 지연손해금을 지급하도록 했다.
교보생명 관계자는 본지에 “1심 이후 공탁금을 수령했지만, 항소심 결과에 따라 지연손해금을 포함한 반환금을 한화오션에 송금했다”고 밝혔다. 판결 확정일인 지난해 12월 12일 전액 반환했다고 가정하면 지연손해금만 약 1억8800만원으로, 총 반환액은 약 11억7700만원에 달한다.
반면 사학연금공단은 판결 확정 전까지 공탁금 수령을 미뤄 이 같은 부담을 피할 수 있었다. 사학연금이 제기한 손해배상 소송에서도 1심에서 약 57억원이 인정됐지만 2심에서는 배상액이 약 20억원으로 크게 줄었다. 그러나 사학연금은 판결이 확정될 때까지 공탁금을 수령하지 않았고, 한화오션이 초과 공탁금을 직접 회수하면서 별도의 반환 이자가 발생하지 않았다.
법조계에서는 기관투자자들이 공탁금 수령을 미룬 데에는 불가피한 이유가 있었다는 분석이 나온다. 상급심에서 감액될 경우 수억원의 지연손해금을 물어줘야 하는 만큼, 채권자로서는 이러한 위험을 고려할 수밖에 없었다는 것이다.
김정민 법무법인 LKB평산 변호사는 “분식회계 손해배상 소송은 자료와 사실관계가 복잡하고 장기간에 걸친 사안을 다루는 경우가 많다”며 “소송 과정에서 원심 판결이 뒤집히거나 배상액이 크게 줄어들 수 있다”고 설명했다.
이어 “이번 사건처럼 배상액이 클 경우 반환할 때 지연손해금 부담도 상당해질 수 있다”며 “기관투자자 입장에서 이러한 불확실성을 고려했을 때 선뜻 공탁금을 가져오기는 어려웠을 것”이라고 덧붙였다.
전휴재 성균관대 법학전문대학원 교수도 지난해 발표한 ‘가집행선고부 판결에 기한 가지급금 공탁의 문제점과 개선방안’ 논문에서 상급심의 판결 변경 가능성을 고려하면 채권자가 공탁금을 미리 수령했다가 반환금과 지연손해금을 부담하는 것보다 공탁 상태를 유지하는 편이 유리할 수 있다고 지적했다.
다만 기관투자자의 이 같은 사정과 달리 채무자인 한화오션 입장에서는 일단 공탁을 택할 수밖에 없다는 이야기도 나온다. 상소로 재판이 장기화하는 동안 지연손해금이 불어나는 것을 막지 못하면 판결에 불복할 권리를 행사하는 데도 부담이 될 수 있기 때문이다.
변성훈 법무법인 장헌 변호사는 “채권자가 공탁금을 찾아갈 때까지 지연손해금이 붙는다면 채무자로서는 이자가 불어나는 것을 막을 방법이 사실상 없어지고 공탁 제도의 의미도 사라진다”고 말했다.
결국 이번 분쟁은 배상금을 미리 받았다가 돌려줘야 할 위험을 누가 부담해야 하는지, 재판이 끝날 때까지 돈을 맡겨둔 데 따른 이자 부담은 누구에게 있는지라는 문제로 이어진다. 앞선 1심 재판부들은 공탁금을 찾아가지 않은 것을 기관투자자의 선택으로 판단했지만, 실제 사례에서는 그 선택에 적지 않은 금전적 위험이 따랐던 것이다.