미래에셋증권은 엔씨소프트(NC)에 대해 기존작의 매출 하향 안정화로 단기 실적 모멘텀은 제한적이나 모바일 캐주얼 게임 확장 등 신성장 동력을 준비 중이라며 투자의견 '매수'를 유지하되 목표주가를 기존 30만원에서 28만원으로 하향 조정했다고 12일 밝혔다.
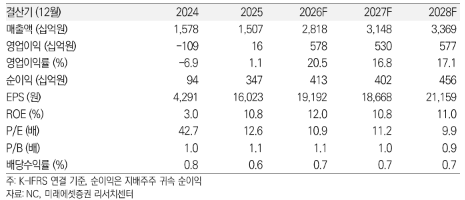
임희석 미래에셋증권 연구원은 "엔씨소프트의 2026년 3분기 연결 기준 매출액은 6865억원으로 전년 동기 대비 91% 증가하고 영업이익은 1196억원으로 흑자전환했다"며 "매출액은 시장 컨센서스를 4% 하회했으나 코어 게임 부문의 마케팅비 절감 효과로 영업이익은 예상치를 12% 상회했다"고 말했다.
임희석 연구원은 "PC 게임과 모바일 게임 매출 모두 시장 기대치에 못 미쳤다"며 "특히 하향 안정화가 진행되며 아이온2의 3분기 매출액은 전분기 대비 27% 감소한 526억원을 기록했고 리니지M과 리니지W 매출 감소로 모바일 게임 부문 전체 매출액도 전년 대비 23% 줄어든 1622억원에 그쳤다"고 설명했다.
임 연구원은 다만 "글로벌 출시된 아이온2의 42일간 누적 결제액이 1103억원으로 한국과 대만 출시 초기 매출(526억원)을 웃돌며 흥행하고 있다"며 "저스트플레이(JustPlay)의 월간활성이용자수(MAU)가 2배 수준으로 확대되는 등 모바일 캐주얼 사업의 성장이 이어지고 있다"고 분석했다. 이어 "4분기 추가 인수합병(M&A)을 통해 시너지를 강화하고 수익 모델을 다변화해 2027년에는 모바일 캐주얼 매출 비중을 29%까지 끌어올릴 계획"이라고 덧붙였다.
그는 "기존작 매출 하향에 따른 2027년 실적 추정치 조정으로 목표주가를 내렸으나 대형 신작 일정이 구체화되면 다시금 상승 모멘텀이 발생할 것"이라며 "2027년에는 아스트라 오라티오를 시작으로 신작 10종이 출시될 예정이며, 현재 호라이즌 스틸 프론티어스 등 주요 게임의 출시 일정을 소니(Sony)와 협의 중"이라고 평가했다.