SK증권은 12일 대신증권에 대해 투자의견 ‘매수’를 유지하면서 목표주가를 기존 4만원에서 3만원으로 낮췄다. 3분기 실적 부진과 일평균 거래대금 전망 하향, 4분기 일회성 비용 등을 반영한 조정이다.
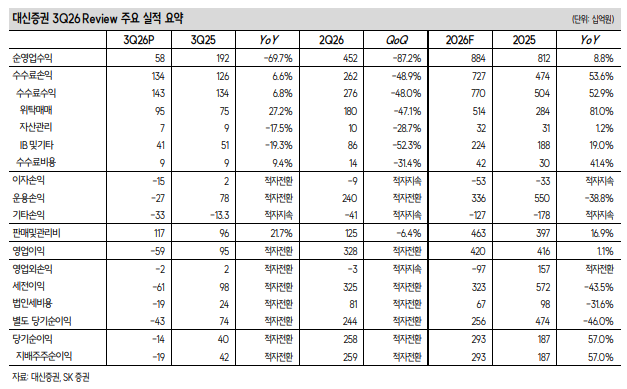
대신증권의 3분기 지배주주순이익은 190억원 순손실로 전년 동기와 전분기 대비 적자 전환했다. 미국 뉴욕 부동산 자산 매각으로 202억원의 처분이익이 발생했지만 브로커리지(BK), 자산관리(WM), 투자은행(IB), 운용 등 증권 별도 전 부문이 부진한 영향을 상쇄하지 못했다.
브로커리지 수수료수익은 증시 위축과 거래대금 감소로 전분기보다 47.1% 줄었고 자산관리 수수료수익도 28.7% 감소했다. IB 및 기타 수익도 신규 부동산 프로젝트파이낸싱(PF) 거래 감소로 52.3% 줄었다. 다만 3분기 기업공개(IPO) 3건을 수행하면서 인수·주선 수수료수익은 전분기의 두 배 수준으로 늘었다.
장영임 SK증권 연구원은 "가장 큰 부담은 운용 부문으로, 별도 운용손익은 274억원 적자로 돌아섰다"라며 "보유 유가증권 주가가 전분기보다 31.2% 떨어지면서 약 1600억원의 평가손실을 인식한 영향인데, 2분기에 반영했던 유가증권 평가이익을 사실상 대부분 반납한 셈"이라고 전했다.
이어 "올해 대신증권의 지배주주순이익 전망치를 기존 4112억원에서 2931억원으로 28.7% 낮춘다"라며 "4분기에도 일회성 비용과 거래대금 감소 영향으로 실적 부담이 이어질 것으로 예상하지만, 상반기 호실적 덕분에 올해 자기자본이익률(ROE)은 7% 수준을 유지할 것"이라고 전망했다.
현재 주가순자산비율(PBR)은 0.3배 수준이다. SK증권은 하반기 실적 부진 우려가 이미 주가에 상당 부분 반영됐다고 평가했다. 올해 예상 주당배당금은 1200원, 배당수익률은 5.8%로 추정했다.