하나증권은 글로벌 반도체 업체들이 대규모 증설에 나서고 있지만 AI 데이터센터 수요를 따라잡기에는 여전히 공급 능력이 부족하다고 평가했다. 신규 공장의 실질적인 공급 기여가 2028년 이후에 나타나는 만큼 메모리와 반도체 소부장에 대한 비중확대 전략을 유지했다.
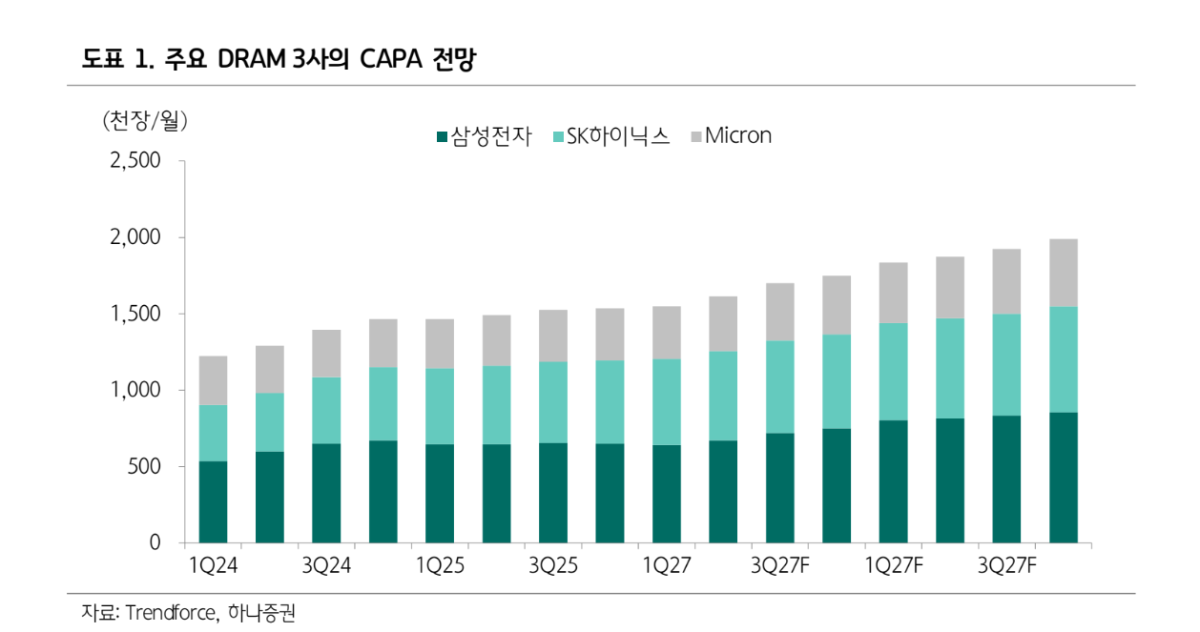
김록호 하나증권 연구원은 12일 “2027년 삼성전자 P5와 SK하이닉스 용인 Y1, 마이크론 아이다호 공장에 장비 반입이 시작되지만 실제 공급 증가는 2028년 이후가 될 것”이라며 “메모리 수급은 2028년까지 타이트할 전망”이라고 밝혔다.
하나증권은 2027년 글로벌 D램 생산능력이 전년 말보다 15% 증가할 것으로 예상했다. 다만 HBM 생산 비중 확대를 감안하면 일반 D램 생산능력 증가폭은 5% 안팎에 그칠 것으로 추정했다. 반면 D램 수요 증가율은 27%로 공급 증가율 25%를 웃돌 것으로 봤다.
AI 데이터센터가 수요를 끌어올릴 전망이다. 2027년 주요 하이퍼스케일러와 네오클라우드, 소버린 AI가 필요로 하는 신규 데이터센터 규모는 약 27GW로 추산됐다. 엔비디아 GPU로 대응 가능한 규모는 22GW 미만, AMD는 약 3GW 수준이다. 구글의 차세대 AI 가속기 TPU가 공급 부족을 얼마나 메울지가 수급의 핵심 변수로 꼽혔다.
메모리 수요도 빠르게 늘어날 전망이다. 2027년 엔비디아 데이터센터용 GPU 출하량은 896만개, 구글 TPU는 880만개로 예상했다. 하이퍼스케일러가 자체 개발하는 AI칩 출하량도 400만개를 넘어설 것으로 봤다.
반면 HBM 공급은 제한적이다. 하나증권은 2027년 삼성전자와 SK하이닉스, 마이크론의 HBM 출하량을 총 49억GB로 추정했다. 삼성전자 20억GB, SK하이닉스 23억GB, 마이크론 6억GB 수준이다. HBM 증설이 일반 D램 생산능력을 잠식하면서 전체 D램 공급 증가도 제한될 것으로 분석했다.
스마트폰과 PC 부진도 서버가 상쇄할 것으로 예상했다. 2027년 스마트폰과 PC 출하량은 각각 7%, 8% 감소할 것으로 예상한 반면 서버 출하량은 15% 증가한 2700만대에 이를 것으로 봤다. D램 수요에서 서버 비중은 50%를 넘어설 전망이다.
반도체 장비업체에도 투자 기회가 이어질 것으로 판단했다. 글로벌 반도체 장비 시장은 2026년 1643억달러에서 2027년 2000억달러, 2028년 2282억달러까지 커질 것으로 예상했다. 특히 증설 효과가 전공정에서 후공정으로 이동하면서 후공정 장비업체의 성장률이 상대적으로 높아질 것으로 봤다.
하나증권은 삼성전자와 SK하이닉스를 비롯해 피에스케이홀딩스, 피에스케이, 테스를 관심 종목으로 제시했다. 김 연구원은 “최근 데이터센터 규제 우려로 반도체 밸류체인 주가가 크게 하락했지만 실제 수급에 미치는 단기 영향은 제한적”이라며 “메모리 낙폭과대 구간에서 소부장까지 비중확대 전략이 유효하다”고 말했다.