신한투자증권이 코오롱인더에 대해 산업자재 적자 전환 등 실적 눈높이 하락을 반영해 투자의견 '매수'를 유지하고 목표주가를 6만원으로 14% 하향 조정했다.
12일 이진명 신한투자증권 수석연구원은 "코오롱인더의 3분기 영업이익은 전분기 대비 58% 감소한 402억원으로 컨센서스를 하회했다"며 "산업자재는 2개 분기 만에 적자 전환했으며, 타이어코드는 원료 투입 증가와 환율 영향, 아라미드는 PPD 등 원재료 가격이 2배 이상 급등하면서 적자 폭이 확대됐다"고 말했다.
화학 부문은 510억원의 영업이익을 기록해 전분기 대비 27% 감소했다. 수출 비중이 높은 석유수지가 원화 강세와 역래깅(원재료 투입 시차에 따른 마진 축소) 영향을 받았으나, mPPO(변성폴리페닐렌옥사이드) 램프업(생산량 확대)과 CPI(투명 폴리이미드 필름) 가동률 상승이 실적 악화를 일부 상쇄했다.
패션 부문은 비수기 진입으로 적자를 기록했으나, 견조한 매출 덕분에 전년 동기 대비 적자 폭을 줄였다.
반면 세전이익은 환차손 등의 영향으로 적자 전환했으며, 코오롱스포츠차이나의 실적 둔화로 관계기업 손익 역시 30% 감소했다. 신한투자증권은 원가와 환율 부담에도 이익 개선 가시성은 여전히 유효하다고 진단했다.
이 수석연구원은 "mPPO는 내년 1분기 100% 가동이 예상되고 전방 고객 수요가 생산 능력을 상회하고 있어 연내 추가 증설 결정 가능성이 높은 상황"이라며 "산업자재 부문 역시 아라미드가 원료가 하락 속 수요 회복으로 내년 상반기 흑자전환이 기대되며, 타이어코드는 베트남 증설 효과 반영으로 점진적인 수익성 개선이 전망된다"고 분석했다.
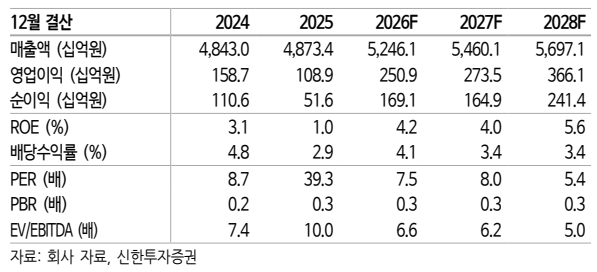
그는 "목표주가는 실적 추정치 하향 등을 반영해 6만원으로 내리지만, 2028년까지 증익 기조가 이어질 것으로 예상하며 현재 주가에 실적 우려는 상당 부분 반영됐다"며 "mPPO 추가 증설 확정과 아라미드 수익성 개선 확인 시 주가 재평가가 가능할 것"이라고 내다봤다.