스페이스X 스타십 상업 궤도 진입·구글 TPU 위성 실증…‘단순 테마서 대량 양산’ 원년지상 전력난 우회할 ‘우주 데이터센터’ TCO 격차 10%로…스타링크 V3 니켈 수요 30배 폭증교보·메리츠證 “11~2월 우주 섹터 수익률 +72% 계절성…스피어·HVM·알멕 톱픽”
글로벌 우주항공 산업이 연구개발(R&D)과 단발성 테마의 단계를 벗어나 수만 기의 위
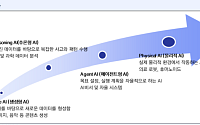
LS증권은 2일 자동차·로봇 업종에 대해 비중확대 의견을 제시했다. 인공지능(AI) 투자가 기술 발전 가능성을 넘어 실제 산업의 생산성과 비용 구조를 바꾸는 단계로 넘어가고 있다는 판단에서다.
이병근 LS증권 연구원은 “제조업에서 AI의 최종 형태는 현실 공간을 인식하고 스스로 판단해 행동하는 피지컬 AI가 될 것”이라며 “자동차 산업은 표준화된 생산
하나증권은 SK텔레콤에 대해 투자의견 ‘매수’와 12개월 목표주가 14만원을 유지한다고 1일 밝혔다.
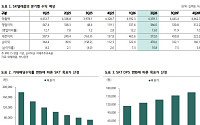
김홍식 하나증권 연구원은 “9월에도 SK텔레콤을 국내 통신서비스 업종 톱픽으로 제시한다”며 “실적과 배당, 5G, 인공지능(AI) 관련 호재가 집중될 수 있는 구간에 진입했다”고 설명했다.
SK텔레콤의 8월31일 종가는 9만4200원이다. 목표주가
하나증권은 통신장비 업종에 대해 투자의견 ‘비중확대’를 유지한다고 11일 밝혔다.
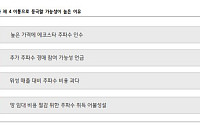
김홍식 하나증권 연구원은 “최근 통신 시장에서 스페이스X의 광폭 행보에 관심이 쏠리고 있다”며 “스페이스X는 결국 기존 위성에 지상망을 포함한 다방면의 네트워크 구축에 나설 것으로 보인다”고 설명했다.
하나증권은 스페이스X가 6G부터 기간통신사업자로서의 위상을 갖출 것
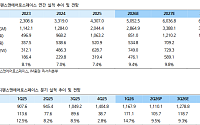
NH투자증권은 9일 에이피알에 대해 2분기 사상 최대 실적이 예상된다며 투자의견 ‘매수’와 목표주가 54만원을 유지했다. 미국과 유럽향 매출의 폭발적 성장이 실적을 이끌고 있다는 판단이다. NH투자증권은 에이피알을 화장품 업종 내 톱픽 관점으로 유지했다.
2분기 연결 매출액은 7630억원으로 전년 동기 대비 133% 증가할 것으로 전망됐다. 정지윤 N
키움증권은 삼성전자에 대해 하반기 HBM4와 eSSD 시장 점유율 상승 모멘텀을 바탕으로 반도체 업종 '톱픽' 의견을 유지한다며 투자의견은 '매수', 목표주가는 43만원으로 각각 유지한다고 29일 밝혔다.
박유악 키움증권 연구원은 "삼성전자의 2026년 2분기 연결 매출액은 183조원, 영업이익은 89조원으로 실적 호조가 이어질 전망"이라며 "1분기에
삼성SDI가 19일 전 거래일보다 6.32% 오른 55만5000원에 거래를 마치며 2차전지 업종 반등 기대감을 키웠다. 반도체와 대형주 중심의 증시 쏠림 속에서 소외됐던 2차전지주가 AI 기반 시설 투자 확대와 배터리 형태 변화에 힘입어 재평가받고 있다는 분석이다. 특히 삼성SDI는 재무 안정성, 각형 배터리 경쟁력, 데이터센터용 고수익 제품 등을 앞세
유안타증권은 16일 현대모비스에 대해 보스턴다이내믹스(BD)향 휴머노이드 핵심 부품 공급사로서 중장기 성장성이 부각된다며 투자의견 ‘매수’를 유지하고 목표주가를 87만원으로 올렸다. 그룹 내 완성차 업체가 BD의 고객이라면, 현대모비스는 BD 성장과 직접 연결되는 핵심 부품 공급사라는 점에 주목하며 업종 내 유일한 톱픽으로 제시했다.
김용민 유안타증권
4월 이후 코스피 74% 급등할 때 증권주 3% 상승…‘반도체 쏠림’에 수급 소외2분기 일평균 거래대금 최대 110조원 ‘유동성 호황’…합산 순익 3.2조 ‘어닝 서프’ 대기‘스페이스X’ IPO·LTA 구조 안착 촉매…한국금융지주·키움·삼성증권 재평가 초입
국내 증시가 반도체 슈퍼사이클과 풍부한 유동성에 힘입어 사상 최고치 랠리를 펼치고 있는 가운데, 대
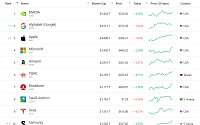
삼성전자가 최근 주가 급등세에 힘입어 글로벌 기업 시총에서 메타를 제치고 '톱10' 진입에 성공했다.
2일 한국거래소에 따르면 삼성전자는 전장보다 3.30% 오른 36만500원에 거래를 마쳤다. 장중 37만원까지 오르며 52주 신고가 기록을 경신하기도 했다. 주가 급등에 시가총액은 2107조5834억원까지 올라 하루 만에 67조원 넘게 상승했다.
이
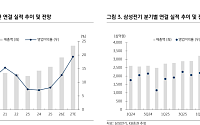
KB증권은 삼성전기에 대해 적층세라믹콘덴서(MLCC) 호황 본격화와 패키징 기판 성장 여력 확대를 반영해 목표주가를 기존 159만원에서 220만원으로 38% 상향했다.
이창민 KB증권 연구원은 27일 “MLCC 호황기 진입과 패키징 기판 사업 성장성을 반영해 향후 5년 영업이익 연평균성장률(CAGR) 추정치를 기존 61%에서 68%로 높였다”고 설명했다.
NH투자증권은 26일 조선 업종에 대해 글로벌 상선 발주 호조가 이어지는 가운데 하반기에는 캐나다 잠수함과 부유식액화천연가스생산설비(FLNG), 데이터센터 발전용 중속엔진 등 대형 프로젝트 수주 여부가 핵심 주가 모멘텀이 될 것으로 전망했다. 조선 업종 톱픽(최선호주)으로는 HD현대중공업을 제시했다.
이날 NH투자증권 ‘조선-대형 수주를 기다리며’ 보
하나증권은 19일 운송 업종에 대해 호르무즈 해협 통항 재개 이후 에너지 수송 수요 확대와 공급 흡수 효과가 본격화될 것으로 전망했다. 이에 따라 운송 업종 투자의견을 ‘비중확대(Overweight)’로 상향하고 팬오션과 대한항공을 톱픽(Top Pick)으로 제시했다.
이날 하나증권 ‘운송-줄 서는 호르무즈’ 보고서에 따르면 호르무즈 해협 통항 재개
대신증권은 삼성SDI에 대해 북미 에너지저장장치(ESS) 성장성이 본격 반영될 구간이라며 투자의견 매수(BUY) 목표주가 92만원을 제시했다.
김귀연 대신증권 연구원은 30일 “삼성SDI가 프리미엄 완성차업체(OEM) 중심의 안정적인 전기차(EV) 고객 포트폴리오에 북미 ESS 성장성까지 더해질 것”이라고 전망했다. 2026년 북미 ESS 생산능력(C
유안타증권은 27일 HD현대마린솔루션에 대해 오버행(대기매물) 리스크 해소와 데이터센터향 신사업 가치 반영을 근거로 목표주가를 43만3000원으로 기존 대비 상향 조정하고 투자의견은 ‘매수(Buy)’를 유지했다.
김용민 유안타증권 연구원은 “4월 대량매매 주체가 KKR로 확인되며 잔여 지분이 90만주 이하로 감소한 것으로 추정된다”며 “사실상 오버행
한화투자증권은 10일 하이브에 대해 1분기 실적 기대감은 낮출 필요가 있지만, 2분기부터는 본격적인 실적 개선 구간에 진입할 것이라고 분석했다. 투자의견은 ‘매수’를 유지했고 목표주가는 기존 44만원에서 38만원으로 낮췄다.
박수영 한화투자증권 연구원은 "하이브의 1분기 매출액을 6988억원, 영업이익을 385억원으로 추정하며, 매출은 시장 기대치를 크
고성능 모델 EV9 GT도 獨 아우토빌트 평가 우수캐나다 ‘올해의 전동화 유틸리티’·英 ‘왓 카 어워즈’ 등 수상
기아의 플래그십 전동화 스포츠유틸리티차량(SUV) EV9이 고성능 주행 성능과 상품성, 안전성 전반에서 글로벌 시장의 호평을 받고 있따. 이를 통해 전동화 SUV 시장을 선도하는 핵심 모델로 자리매김하고 있다는 분석이다.
31일 기아는 최근