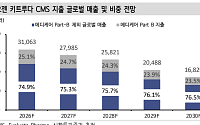
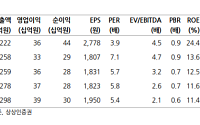
KB증권이 셀트리온에 대해 신규 제품 중심 이익 레버리지가 확대되고 바이오시밀러 메가사이클 진입에 따른 중장기 성장 가시성이 높다며, 투자의견 '매수'를 유지하고 목표주가는 30만원으로 유지했다.
20일 신지훈 KB증권 연구원은 "출시 공백이 있을지언정 성장의 공백은 없다"며 "성장의 동력은 신규 시밀러이며, 그중에서도 10월 미국에 퍼스트무버로 출시된
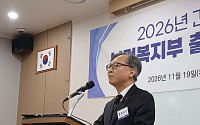
홍승권 건강보험심사평가원장이 AI 기반의 심사·평가 혁신과 의료전달체계 확립을 통해 국민이 체감할 수 있는 실질적인 변화를 이끌어내겠다는 포부를 밝혔다. 건강보험 재정의 지속가능성을 확보하고, 지역 간 의료 불균형 문제 완화를 위한 노력도 지속한다는 것이 홍 원장의 계획이다.
19일 홍 원장은 서울 서초구에서 보건복지부 출입기자단 송년 워크숍을 열고
정부의 약가제도 개편으로 국내 제약업계의 수익성 악화 우려가 커지는 가운데, 제품 포트폴리오 재편과 인수합병(M&A)을 통한 사업구조 개선이 중요해질 것이라는 분석이 나왔다. 제네릭(복제약) 중심의 기존 사업모델에서 벗어나 연구개발(R&D)과 생산 경쟁력을 확보한 기업을 중심으로 산업 재편이 이뤄질 가능성도 제기된다.
삼일PwC는 18일 이같은 내용을
알리코제약은 올해 3분기 매출 531억원을 기록했다고 17일 밝혔다. 이는 전분기 대비 13.3%, 전년 동기 대비 1.7% 증가한 수치다. 영업손실은 약 8억원으로 전분기 약 46억원보다 손실 규모가 82.5% 감소했다.
알리코제약은 2분기 콜린 관련 충당금 계상으로 손실이 확대됐으나 3분기에는 판매비 개선 노력이 더해지면서 적자 폭이 줄었다고 설명
신한투자증권은 미국의 키트루다 피하주사(SC) 약가 인하 우려가 알테오젠 실적에 미칠 영향은 제한적이라고 평가했다. 다만 밸류에이션 산정 과정에서 영구성장률을 조정하면서 목표주가는 기존 52만원에서 43만원으로 낮췄다.
엄민용 신한투자증권 연구위원은 10일 “키트루다SC가 2029년 미국 약가협상 대상에 포함되더라도 순매출 기준 영향은 10% 미만에 그
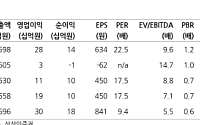
상상인증권은 6일 JW생명과학에 대해 단기적인 매출 성장 둔화에도 안정적인 실적과 높은 배당 매력을 갖췄다고 평가했다. 투자의견 '매수'를 유지하고 목표주가는 기존 1만8000원에서 1만6000원으로 하향 조정했다.
하태기 상상인증권 연구원은 "JW생명과학은 수액제 부문 국내 1위 생산기업으로 안정적인 실적 성장이 가능한 기업"이라며 "현재 주가는 펀
국산 신약이 다수 등장한 칼륨경쟁적 위산분비억제제(P-CAB) 계열 위식도역류질환 치료제 시장에 제네릭 제품의 침투가 예고돼 경쟁이 격화할 것으로 보인다. 불과 4년 전까지만 해도 HK이노엔의 독무대였던 P-CAB 시장이 급격한 과포화 상태로 접어들면서 활로를 찾는 제약사들의 움직임이 빨라지고 있다.
13일 제약바이오 업계에 따르면 현재 국내 P-CA
K바이오가 또 한 번 글로벌 시장의 벽을 넘었다. HLB와 미국 자회사 엘레바 테라퓨틱스가 개발한 담관암 신약 ‘리픽투’가 지난달 미국 식품의약국(FDA)의 품목허가를 받았다. 숱한 시행착오와 막대한 연구개발(R&D) 비용을 감수한 끝에 거둔 성과라는 점에서 의미가 크다.
국내 제약바이오 기업들은 글로벌 시장 공략에 사활을 걸고 있다. 삼성바이오로직스는
상상인증권은 23일 대원제약에 대해 건강기능식품 사업의 고성장이 이어지고 있지만 의약품 부문 성장 정체와 자회사 화장품 사업 부진으로 단기 수익성 개선 폭은 제한적일 것으로 전망했다. 투자의견 ‘매수’와 목표주가 1만4000원을 유지했다.
하태기 상상인증권 연구원은 “단기적으로 화장품 실적 개선 여부가 연결 실적 성장의 핵심 변수가 될 전망”이라고 말
이달부터 약가 인하 적용…제네릭 45% 인하제네릭 위주 국내 제약업계, 타격 불가피디지털헬스케어, 업계 새 캐시카우로 부상
정부가 이달부터 약가 인하를 적용하면서 국내 제약사들의 새로운 수익원 확보가 필수가 됐다. 기존 전문의약품(ETC) 중심의 수익 구조만으로는 성장에 한계가 있다는 판단에서다. 이에 의료AI, 원격 환자 모니터링, 디지털 치료제 등
대원제약이 만성질환 제품군과 건강기능식품 사업 성장에 올해 상반기 매출 3100억원을 넘어섰다. 다만 신약 연구개발(R&D)과 신제품 마케팅 비용 증가 등의 영향으로 영업이익은 전년 동기 대비 감소했다.
대원제약은 상반기 연결 기준 매출 3109억원, 영업이익 44억원, 당기순이익 57억원을 기록했다고 7일 공시했다. 매출은 전년 동기(3017억원)
보령이 올해 상반기 연결 기준 매출 5350억원, 영업이익 440억원을 기록했다고 6일 밝혔다. 이는 반기 기준 역대 최대 실적이다. 전년 동기 대비 매출은 429억원(8.7%), 영업이익은 77억원(21.1%) 증가했다. 매출총이익은 1992억원으로 151억원(8.2%) 늘었으며 영업이익률은 8.2%로 전년 동기 대비 증가했다.
이번 실적의 가장 큰
국내 칼륨경쟁적 위산분비억제제(P-CAB) 시장 경쟁이 위식도역류질환 치료 중심에서 적응증 확대와 해외 시장 진출로 무게 중심이 옮겨가고 있다.
4일 제약바이오업계에 따르면 시장 선두인 HK이노엔 ‘케이캡’(성분명 테고프라잔)은 적응증 확대를 통해 리더십 굳히기에 나섰고, 온코닉테라퓨틱스 ‘자큐보’(성분명 자스타프라잔)는 가파른 처방 성장과 해외 허가
교보증권은 유한양행에 대해 레이저티닙의 유럽 마일스톤 유입으로 2분기 어닝 서프라이즈를 기록한 가운데 하반기 신규 기술이전과 모멘텀이 기대된다며 투자의견 '매수', 목표주가 13만원을 각각 유지한다고 4일 밝혔다.
정희령 교보증권 연구원은 "유한양행의 2026년 2분기 연결 매출액은 6394억원, 영업이익은 668억원으로 전년 동기 대비 각각 10.4
‘혁신형 제약기업’이 되려는 제약사 중에서 ‘혁신에 도움이 될 것’이라는 기대감을 표한 곳은 단 한 군데도 없었다. 제약산업 전문가들의 인식도 마찬가지였다. 제약사들이 혁신형 제약기업 인증을 받으려는 가장 큰 이유는 제네릭 약가 인하의 타격을 줄이기 위해서라고 입을 모았다. 이 인증은 단지 목전의 약가 인하를 회피하는 수단일 뿐, 연구개발(R&D) 지렛
정부의 제네릭의약품(복제약) 약가제도 개편을 통한 연구개발(R&D) 중심의 산업 구조 전환 추진에 대해 전문가들은 정책 방향성에 대해 공감하지만 국내 제약산업 경쟁력을 끌어올리기 위해선 후속 지원이 필요하다고 입을 모았다.
정윤택 제약산업전략연구원장은 이번 개편으로 기업 간 경쟁력 격차가 더욱 뚜렷해질 것으로 내다봤다. 그는 “상위 제약사들은 이미 혁신
제약업계의 생존을 가를 제네릭의약품(복제약) 약가 인하를 골자로 한 약가제도 개편이 8월로 다가오면서 국내 제약사들의 ‘가산 특례’ 확보전이 본격화했다. 이번 약가 인하의 충격파를 피하기 위해선 정부가 지정하는 ‘혁신형 제약기업’ 또는 ‘준혁신형 제약기업’ 인증을 획득해야 한다. 다만 인증 문턱이 높아져 기업들은 인수합병(M&A)과 연구개발(R&D) 지
다음 달 1일 정부의 약가제도 개편 시행을 앞두고 국내 제약업계가 생존 전략 전면 수정에 나섰다. 약가 인하에 대응하는 수준을 넘어 연구개발(R&D) 투자 확대와 사업 포트폴리오 조정, 조직 슬림화, 인수합병(M&A)까지 사업 구조 전반을 다시 짜는 모습이다. 업계는 약가제도 개편이 국내 제약산업의 성장 공식을 ‘복제약 중심’에서 ‘혁신 중심’으로 바꾸
정부가 8월부터 제네릭의약품(복제약) 가격을 오리지널 의약품 대비 기존 53.55%에서 단계적으로 최저 45%까지 인하하는 내용의 ‘약제의 결정 및 조정 기준’ 고시를 시행하면서 제약업계에 거센 구조조정의 바람이 불어 닥칠 전망이다. 이번 약가 제도 개편은 지난 2012년 단행된 제네릭 약가 일괄인하 조치 이후 무려 13년 만에 이뤄지는 대규모 변화다.