현대차증권이 한국항공우주(KAI)에 대해 소형무장헬기(LAH) 납품 공백에 따른 3분기 외형 부진을 지나 4분기부터 실적과 수주가 동반 회복할 것이라며, 투자의견 '매수'를 유지하고 목표주가는 15만1000원으로 25.2% 하향했다.
20일 백주호 현대차증권 연구원은 "글로벌 동종 업계 밸류에이션 하락을 반영해 목표주가를 기존 20만2000원에서 하향 조정했으나, 4분기 KF-21·LAH 납품 정상화와 연말 수주 모멘텀을 감안하면 중장기 성장 경로는 유효하다"고 말했다.
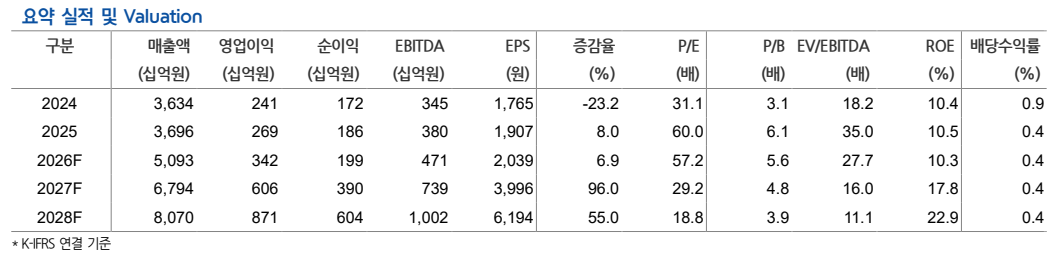
KAI의 올해 3분기 매출은 전년 동기 대비 57.4% 증가한 1조1050억원, 영업이익은 17.3% 늘어난 706억원으로 시장 컨센서스를 각각 11.3%, 13.9% 밑돌 것으로 추정했다.
LAH 엔진 공급 차질로 3분기 납품이 전무했던 점이 외형 하회의 주된 원인이지만, KF-21 2대 납품이 외형을 방어하고 환율 하락에 따른 폴란드·말레이시아 완제기 수출 예정원가 정상화로 수익성은 2분기 대비 회복될 것으로 분석했다.
4분기에는 주요 기종의 납품 재개에 힘입어 본격적인 실적 반등이 나타날 전망이다. 대당 매출 약 1000억원 규모 KF-21이 4분기에 6~7대 납품되고, 11월부터 엔진 입고가 재개되는 LAH 역시 연말 4~5대 매출 인식이 가능할 것으로 내다봤다. 말레이시아 FA-50 첫 납품 개시와 이라크 계약자군수지원(CLS) 정상화 가능성도 추가적인 회복 요인으로 꼽았다.
백 연구원은 "단기 실적보다 연말에 집중된 대형 수주 모멘텀에 주목해야 한다"며 "약 4조원 규모 인도네시아 KF-21 초도계약이 11월 체결을 준비 중이고, 2조원 이상으로 예상되는 LAH 잔여 108대의 3·4차 양산 통합계약과 추가 FA-50 수출사업까지 가시권에 들어와 연간 신규수주 가이던스 10조4000억원 달성 가시성이 확대되고 있다"고 덧붙였다.