주담대 금리 상단 7% 넘봐⋯차주 부담 여전
농협·기업은행 금리 인하⋯확산 여부 주목
금융당국이 가계대출 총량 관리 목표를 확대하고 은행들이 대출 빗장을 일부 풀었지만 일반 주택담보대출(주담대)은 오히려 감소했다. 대출 공급 여력은 커졌지만 가파르게 오른 금리가 실수요자의 발목을 잡은 것으로 풀이된다. 입주 일정에 따라 실행되는 집단대출은 증가한 반면 일반 주담대는 줄어 대출 수요의 온도 차도 뚜렷해졌다.
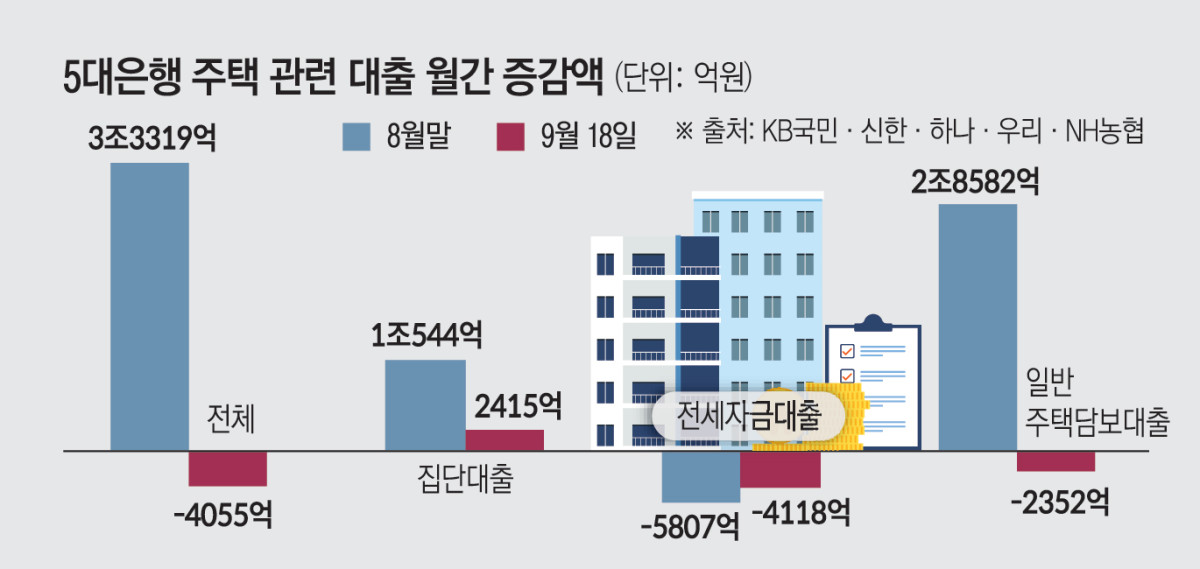
21일 은행권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 일반 주담대 잔액은 이달 18일 기준 351조7525억원으로 집계됐다. 8월 말(351조9877억원)보다 2352억원 감소했다. 일반 주담대는 전체 주택 관련 대출에서 집단대출과 전세자금대출을 제외한 대출이다.
지난달과는 상반된 흐름이다. 일반 주담대는 7월 말 349조1295억원에서 8월 말 351조9877억원으로 한 달 새 2조8582억원 증가했지만 이달 들어 감소세로 돌아섰다.
반면 집단대출 잔액은 8월 말 149조2970억원에서 이달 18일 149조5385억원으로 2415억원 늘었다. 8월에도 1조544억원 증가했다. 같은 기간 전세자금대출은 119조9883억원에서 119조5765억원으로 4118억원 줄었다.
금융당국은 ‘8·13 대책’을 통해 은행권 가계대출 증가율 관리 목표를 기존 1.5%에서 3%로 확대했다. 이에 은행들도 중단했던 주담대 취급을 재개하는 등 대출 제한을 완화하고 있다.
NH농협은행은 변동형 주담대 신규 취급과 타행 대환을 재개했다. IBK기업은행도 지난 15일부터 변동형 주담대와 타행 대환, 대출모집인을 통한 주담대·전세대출 접수를 다시 시작했다.
문제는 금리다. 이달 18일 기준 5대 은행의 고정형 주담대 금리는 연 4.94~6.92%, 변동형은 연 4.32~6.33%다. 지난해 말보다 금리 하단이 각각 1.01%포인트(p), 0.62%p 높아졌다. 대출을 받을 수 있는 길은 넓어졌지만 이자 부담 때문에 차주들이 선뜻 나서지 못하는 셈이다.
한국은행이 7월과 8월 기준금리를 연 2.50%에서 3.00%로 두 차례 인상한 데다 미국의 통화 긴축도 국내 금리를 끌어올리고 있다. 미국 연방준비제도(Fed·연준)는 지난 16일 정책금리를 연 3.75~4.00%로 0.25%p 인상했다. 이후 미국 국채 10년물 금리는 5% 안팎까지 오르며 글로벌 채권금리의 상승 압력을 키웠다.
고정형 주담대의 준거금리인 은행채 5년물 금리와 수신금리도 높은 수준을 유지하고 있다. 은행이 가산금리를 낮추더라도 전체 대출금리를 큰 폭으로 내리기 어려운 배경이다.
일부 은행은 자체적인 금리 인하에 나섰다. NH농협은행은 지난 16일부터 대면 주담대 금리를 하단 기준 약 0.20%p, 상단 기준 약 0.45%p 낮췄다. 기업은행도 22일부터 대면 주담대 중 5년·10년 주기형 상품의 특약 금리 감면 폭을 0.5%p 확대한다.
금융당국도 금리 상승을 핵심 위험 요인으로 보고 있다. 이세훈 금융감독원 수석부원장은 지난 17일 “금융시장에서 제일 당면한 리스크 요인으로 지금 금리를 보고 있다”고 말했다. 금감원은 금리인하요구권 활성화와 고정금리 대출 확대, 채무조정 등을 검토하고 있다.
은행권의 금리 인하 경쟁이 확산하면 일반 주담대 수요도 점차 회복될 수 있다. 다만 시장금리의 상승 압력이 여전한 데다 은행별 한도 관리도 이어지고 있어 단기간에 뚜렷한 증가세로 돌아서기는 어렵다는 전망이 나온다.
금융권 관계자는 “금융비용 부담을 얼마나 낮추느냐가 은행 선택의 주요 기준이 되면서 자체 금리 인하가 확산할 가능성이 있다”며 “추가 공급 여력이 집단대출 중심으로 소진되고 있는 만큼 일반 주담대의 회복 여부는 좀 더 지켜봐야 한다”고 말했다.