전문가들 “차주 선별·조기경보 강화…건전성 관리 병행해야”
기업대출 연체율이 고개를 드는 가운데 정부의 대규모 생산적 금융 확대 정책과 기준금리 인상이 맞물리며 은행권의 고심이 깊어지고 있다. 기업 자금 공급 확대라는 정책적 요구와 부실 확산을 차단해야 하는 자산건전성 방어라는 두 과제가 동시에 발등의 불로 떨어졌다. 대출 문턱을 낮추는 과정에서 차주의 실질 상환능력을 면밀히 따지고 부실 징후를 조기에 걸러내는 정밀 심사가 시급하다는 지적이다.
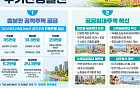
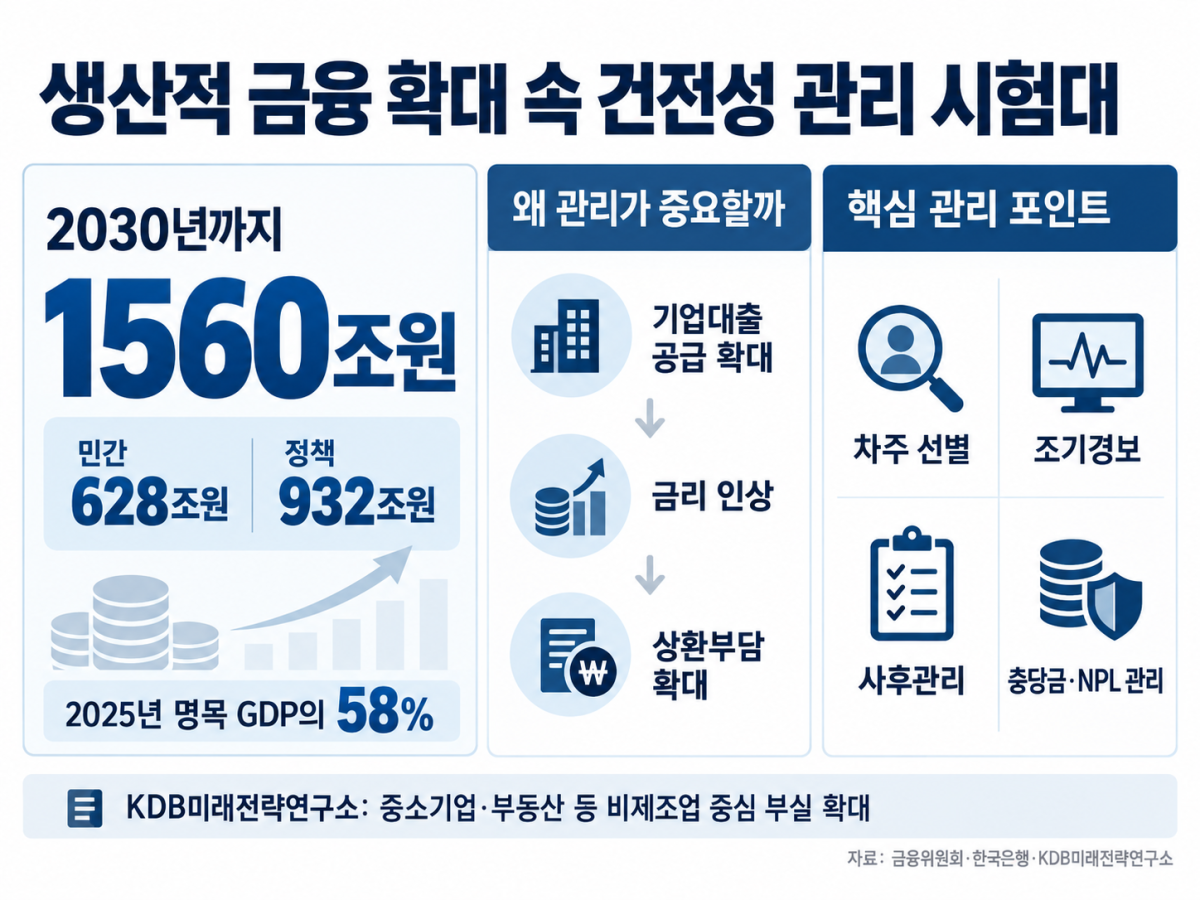
21일 금융위원회에 따르면 민간 금융회사와 정책금융기관은 2030년까지 여신과 직·간접투자 등을 아우른 생산적 금융에 총 1560조원을 투입할 계획이다. 민간금융 628조원 정책금융 932조원 규모다.
이는 한국은행이 집계한 2025년 명목 국내총생산(GDP 2676조7000억원)의 약 58%에 달하는 천문학적 수준이다. 은행권의 핵심 역할도 기업대출 중심의 여신 공급 확대에 맞춰질 전망이다.
문제는 기업대출을 둘러싼 기초체력이 눈에 띄게 약화하고 있다는 점이다.
KDB미래전략연구소의 ‘최근 기업여신 부실 현황’ 보고서에 따르면 은행권 기업대출 부실은 2022년 9월 이후 중소기업을 중심으로 가파르게 늘었다. 특히 부동산업을 비롯한 비제조업 부실채권 규모는 이미 코로나19 이전 수준을 크게 웃돌았다.
기업 간 채무상환능력 양극화와 전통 제조업의 성장 정체 등 거시환경 악화가 이어지면서 기업대출 건전성 모니터링 필요성이 커졌다는 분석이다.
최근 단행된 두 차례 기준금리 인상도 뇌관이다. 금리 인상분은 대출 만기 연장과 차환 변동금리 재조정 주기에 맞춰 기업의 금융비용에 순차적으로 전이된다. 영업이익으로 이자조차 감당하기 어려운 한계 중소기업과 경기민감 업종부터 상환 한계에 봉착할 공산이 크다.
연체율 상승은 고스란히 은행의 실적 부담으로 이어진다. 연체가 고정이하여신으로 번질수록 대손충당금 적립액이 늘어 수익성과 자본 여력을 갉아먹기 때문이다.
금융 전문가들은 대출 공급 속도 조절과 함께 정밀한 사전 심사 체계 구축을 주문하고 있다.
김석기 한국금융연구원 선임연구위원은 “연체가 발생한 뒤에는 은행의 사후 관리에 뚜렷한 한계가 있다”며 “금리가 이미 크게 뛴 국면인 만큼 앞으로 나갈 대출은 차주의 실질적 미래 현금흐름과 상환 능력을 더욱 엄격히 따져야 한다”고 강조했다.
정문영 한국기업평가 전문위원은 “생산적 금융 확대 과정에서 중소기업이나 개인사업자 여신이 단기간에 빠르게 늘어날 경우 연체율과 자산건전성 추이를 유의해서 볼 필요가 있다”고 말했다.