22일 대신증권은 한전KPS에 대해 안정적인 실적 증가가 재개되고 있다며, 해외 원전정비시장 진출 확대가 모멘텀이라고 짚었다. 목표주가 6만5000원, 투자의견 '매수'를 유지했다. 전 거래일 종가는 5만2800원이다.
허민호 대신증권 연구원은 "올해 경영 평가등급 하락(A→ B)으로 전년동기 성과급 감소 등으로 수익성 개선을 기대한다"며 "영업이익률은 13.5%로 전년동기 대비 4.0%포인트(p) 개선을 예상한다"고 말했다.
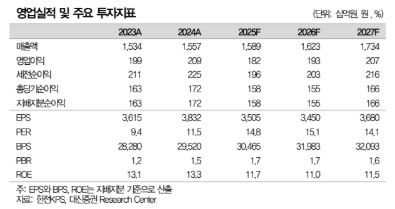
이어 "2026년 매출액 1조6200억 원, 영업이익 1929억 원을 전망한다"며 "내년 1분기 새울 3호기, 내년 4분기 새울 4호기 상업 가동, 원전 수명 연장을 위한 성능개선 정비 확대 등으로 원전 정비 매출 확대를 예상한다"고 내다봤다.
그러면서 "화력은 계획예방정비 호기수 감소, 석탄발전소 폐기 등으로 감소를 예상한다"며 "송전선 정비 증가를 기대한다. 올해 경영평가등급 하락(A→ B)에 따른 충당부채 감소 영향은 20억 원 내외로 추정한다"고 설명했다.
허 연구원은 "부문별 매출액은 원자력/양수 7173억 원, 화력 4996억 원, 송전선 1246억 원, 해외 1644억 원(+5.3%), 대외 1168억 원(-11.0%)으로 추정한다"며 "올해 예상 주당 배당금 2280원(배당성향 65%), 배당수익률 4.3%로 배당 매력도 존재한다"고 덧붙였다.
그는 또 "올해 수주한 루마니아 체르나보다 1호기 원자로 압력관 교체 및 설비 개선 공사 수주분은 내년 4분기부터 사전작업 매출이 발생하기 시작할 것으로 예상한다"며 "내년 체코 두코바니 5, 6호기 정비 수주(매출은 2028~2029년부터 발생 시작)를 기대한다"고 판단했다.
아울러 "향후 글로벌 노후 원전 성능개선 정비시장 진출 확대, K-원전(APR 1000/1400, i-SMR 등)의 해외 수주 등으로 해외 원전정비시장 진출 확대는 긍정적"이라며 "중장기적으로 국내 석탄발전소의 폐기 및 LNG발전소로 전환 등에 따른 화력정비 매출 감소 우려는 존재하지만, 이는 해외 원전정비 매출 확대를 통해 상쇄 가능할 것"이라고 내다봤다.