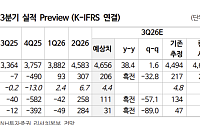
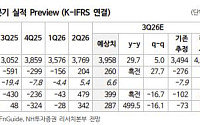
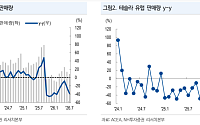
NH투자증권은 현대차에 대해 3분기 실적이 생산 차질과 원가 부담으로 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 효과로 반등할 것으로 6일 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 62만원에서 54만원으로 하향했다.
하늘 NH투자증권 연구원은 “글로벌 도매 판매 둔화와 가격 경쟁 심화에 따른 중장기 실적 추정치 하향을 반영했
NH투자증권은 삼성전자가 3분기 사상 처음으로 분기 영업이익 100조원을 돌파할 것으로 전망했다. 고대역폭메모리(HBM) 경쟁력 회복과 메모리 공급 부족에 힘입어 실적 성장세가 이어질 것으로 분석했다. 투자의견 매수와 목표주가 53만원을 유지했다.
류영호 NH투자증권 연구원은 30일 “삼성전자의 긍정적인 사업 환경이 지속되고 있지만 주가는 이를 충분히
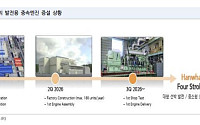
NH투자증권은 조선업에 대해 상선 시장의 중국발 공급 확대 우려가 커지는 가운데 군함과 액화천연가스(LNG)선, 발전용 엔진이 다음 성장 사이클을 이끌 수 있다며 업종 투자의견 ‘긍정적’을 유지한다고 22일 밝혔다.
정연승 NH투자증권 연구원은 “한화오션과 한화엔진의 해외 투자자 기업설명회(NDR)를 통해 미국 군함 사업 참여 가능성과 2030년 인도
NH투자증권은 한화솔루션에 대해 미국 중심 신재생에너지 사업의 수익성 개선이 이어질 것이라며 투자의견 ‘매수’와 목표주가 4만3000원을 유지한다고 21일 밝혔다.
최영광 NH투자증권 연구원은 “한화솔루션의 핵심 투자 포인트는 여전히 미국 중심 신재생에너지 사업의 수익성 개선”이라며 “2027년에는 미국 태양광 모듈 가격 상승과 첨단제조생산세액공제(AM
NH투자증권은 16일 포스코퓨처엠에 대해 리튬인산철(LFP) 시장 진입이 단기 주가 상승의 촉매가 될 수 있다고 평가했다. 투자의견은 ‘홀드(Hold)’를 유지하고 목표주가는 기존 14만8000원에서 18만원으로 22% 상향했다.
주민우 NH투자증권 연구원은 “글로벌 파트너사와의 협업으로 LFP 시장 진입을 준비 중이며 연내 고객 승인을 확보하고 본격
NH투자증권은 삼성카드에 대해 금리 상승에 따른 실적 부담은 이어지지만 관련 우려가 주가에 상당 부분 반영됐다고 평가했다. 연말로 갈수록 배당 매력이 부각될 수 있다며 투자의견 매수와 목표주가 6만8000원을 유지했다.
윤유동 NH투자증권 연구원은 16일 “과거 변동성 국면에서 부각됐던 방어주 특성이 이번 금리 상승 사이클에서는 제한적이었다”며 “하반기에
NH투자증권은 삼성SDI에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 60만원에서 73만원으로 22% 상향한다고 15일 밝혔다.
주민우 NH투자증권 연구원은 “각형과 원통형 배터리에 대한 전방 고객들의 선호가 높아지면서 수주 경쟁력이 강화되고 있다”며 “삼성디스플레이(SDC) 지분을 재원으로 활용해 시장 수요에 적기 대응할 수 있다는 점도 구조
NH투자증권은 LG에너지솔루션의 ESS 수주 우려가 과도하다고 평가했다. 하반기 대규모 수주와 유럽 공장 가동률 회복, 테슬라 FSD 유럽 승인 가능성을 근거로 투자의견 매수와 목표주가 48만원을 유지했다.
주민우 NH투자증권 연구원은 15일 “경쟁사 대비 ESS 수주 모멘텀이 제한적이라는 오해로 상대적인 주가 부진이 나타났지만 오히려 매수 기회로 판단한
NH투자증권은 복합유틸리티 업종에 대해 원전 르네상스가 시작될 수 있다며 투자의견 ‘긍정적’을 유지한다고 14일 밝혔다.
이민재 NH투자증권 연구원은 “언론보도에 따르면 후속 대미투자 프로젝트로 대형원전 8기 건설 협력과 웨스팅하우스 지분 인수 방안이 논의되고 있다”며 “미국 시장 진출 외에 지식재산권 이슈도 해소할 기회”라고 설명했다.
NH투자증권
NH투자증권은 11일 롯데쇼핑에 대해 백화점 성장률이 견조하게 유지되는 가운데 할인점 매출이 강하게 반등하고 있다며 목표주가 17만원과 투자의견 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “하반기 실적 기저 부담 확대와 원화 강세에 따른 방한 외국인 증가 속도 둔화 우려로 투자심리가 악화된 상황”이라면서도 “3분기 백화점 기존점 성장률
NH투자증권은 대우건설에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 2만6000원에서 3만원으로 15% 상향한다고 11일 밝혔다.
이은상 NH투자증권 연구원은 “대형원전 8기에 대한 대미투자 발표로 팀코리아 원전 수출이 가시화된 가운데 대우건설의 원전 주간사 경험에 기반한 경쟁력이 재부각되고 있다”며 “액화천연가스(LNG) 등 주요 안건들의 수
NH투자증권은 최근 증시 변동성이 정점을 지나 정상화 국면에 들어선 만큼 이제는 추가 하락보다 다음 주도주가 어디로 확산될지를 고민해야 할 시점이라고 진단했다. 반도체를 핵심 포트폴리오로 유지하면서 2차전지와 국내 AI 플랫폼·서비스 업종을 추가로 편입할 필요가 있다고 제시했다. 관심 종목으로는 LG에너지솔루션과 삼성SDI, SK텔레콤, NHN을 꼽았다.
NH투자증권은 27일 현대차에 대해 시장이 기대했던 신사업 전략 업데이트는 부재했다며 목표주가를 62만원으로 기존 대비 18.4% 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
하늘 NH투자증권 연구원은 “현대차는 2030년 영업이익률 가이던스를 상향하며 수익성 개선에 대한 자신감을 나타냈다”면서도 “CID 행사 이후에도 신사업 업데이트가
NH투자증권은 실리콘투에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 4만8000원에서 5만4000원으로 상향한다고 14일 밝혔다.
정지윤 NH투자증권 연구원은 “2분기 실적은 컨센서스 영업이익을 16.5% 상회했다”며 “중동을 제외한 대부분 국가에서 전년 동기 대비 강한 성장 흐름을 보였다”고 설명했다.
실리콘투의 13일 종가는 4만800원이
NH투자증권은 코스맥스에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 26만원에서 30만원으로 상향한다고 12일 밝혔다.
정지윤 NH투자증권 연구원은 “2분기 별도와 연결 기준 사상 최대 실적을 경신했다”며 “7~8월 높은 수출 성장률이 지속되고 있고 별도 법인의 마진 하방 압력으로 작용했던 요인이 완화되며 3분기 실적 기대감도 유효하다”고 설명
NH투자증권은 28일 LG이노텍에 대해 메모리 반도체 가격 상승에 따른 단가 인하 우려는 과도하다며 투자의견은 ‘매수(Buy)’를 유지했다. 다만 최근 비교기업 멀티플 하락을 반영해 목표주가는 기존 120만원에서 100만원으로 하향 조정했다.
황지현 NH투자증권 연구원은 “최근 주가 부진의 원인은 메모리 반도체 가격 상승에 따른 스마트폰 부품 단가 인
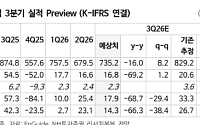
NH투자증권은 현대차에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 86만원에서 76만원으로 하향한다고 24일 밝혔다.
하늘 NH투자증권 연구원은 “부품 수급 차질과 중동 수출판매 제한 등으로 자동차 판매가 감소했으나 우호적인 환율로 분기 최대 매출액을 시현했다”며 “다만 생산 차질로 인한 믹스 악화와 북미·유럽 인센티브 확대로 수익성은 부진했
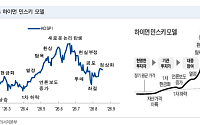
NH투자증권은 국내 증시에 대해 다중 악재가 단기간에 선반영되며 가격 조정이 급격히 진행됐다고 14일 밝혔다.
김병연 NH투자증권 연구원은 “한국 증시 변동성은 금융위기 당시를 상회하는 수준까지 확대됐다”며 “반도체 피크아웃 논란, 미·이란 갈등 재점화, 국내 수급 교란, 미국 금리 상승 우려 등이 복합적으로 작용한 결과”라고 분석했다.
NH투자증권
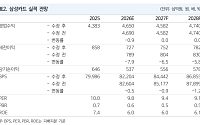
NH투자증권은 삼성전기에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 170만원에서 300만원으로 상향한다고 1일 밝혔다.
황지현 NH투자증권 연구원은 “AI 서버향 적층세라믹콘덴서(MLCC) 수요 확대와 제한적인 공급 여력, 생산능력(Capa) 잠식 효과가 맞물리며 4차 MLCC 사이클이 본격화되고 있다”며 “전일 글로벌 빅테크향 대규모 MLC
NH투자증권은 LG에너지솔루션에 대해 미국 전기차(EV) 시장 부진 영향으로 실적 개선 속도는 더딜 것으로 예상하며 목표주가를 58만원으로 5% 하향했다. 다만 하반기부터 에너지저장장치(ESS) 수주와 테슬라 판매 효과가 반영되며 점진적인 회복세를 보일 것으로 전망했다.
주민우 NH투자증권 연구원은 25일 “목표주가 조정이 실적 변화보다 할인율을 소폭 높