카카오가 카카오톡 광고·커머스 성장에 힘입어 3분기 실적이 개선됐다는 소식에 장 초반 강세다.
5일 오전 9시21분 카카오는 전 거래일 대비 8.59% 오른 3만1600원에 거래 중이다.
카카오는 이날 3분기 연결 매출이 2조867억원, 영업이익이 2403억원으로 잠정 집계됐다고 밝혔다. 카카오게임즈와 카카오헬스케어의 중단영업을 반영한 기준으로 전년
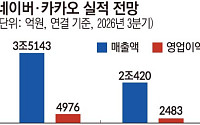
네이버, 광고·커머스 성장에도 투자비 부담에 수익성↓카카오, 톡비즈 성장·비용 효율화로 수익성 개선 기대
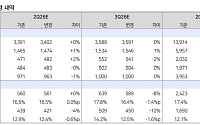
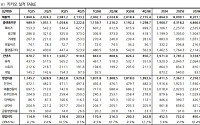
네이버와 카카오의 올해 3분기 실적이 엇갈릴 전망이다. 네이버는 광고·커머스 성장에 힘입어 매출이 두 자릿수 증가하지만 투자비 부담으로 영업이익은 감소할 것으로 예상된다. 반면 카카오는 매출 감소에도 플랫폼 사업 회복과 비용 효율화로 수익성 개선세를
홈쇼핑업계 주요 경영진의 임기 만료가 다가오면서 ‘탈TV’ 전략의 성과에도 관심이 쏠린다. TV 시청 감소와 송출수수료 부담에 대응해 모바일과 자체상품, 오프라인으로 사업을 확장한 가운데 올해 상반기 주요 3사의 실적은 모두 개선됐다. 향후 인사에서는 본업의 수익성과 신사업 성과가 주요 평가 기준이 될 전망이다.
14일 홈쇼핑 업계에 따르면 한광영 현대홈
다이소 뷰티 매출 30%↑…무신사 입점 브랜드 2400개로 확대올영 ‘오늘드림’ 배송 비중 48.7%…배민도 화장품 4000종 배달화장품 수출 111억 달러 역대 최대…유통업계 뷰티 영토 확장
화장품을 사러 화장품 매장에 가야 한다는 공식이 깨지고 있다. 생활용품점과 패션 플랫폼에 이어 음식 배달앱까지 뷰티 시장에 뛰어들면서 가격·취향·배송 편의성을 앞세
[편집자주] 고금리 장기화와 공사비 상승, 글로벌 경기 불확실성이 겹치며 국내 상업용 부동산(CRE) 시장이 거대한 변곡점을 맞이했다. 과거 단순히 건물을 사고파는 시대를 넘어 자산의 가치를 직접 재창조하는 ‘밸류업(Value-Up)’과 회계·금융·세무를 결합한 통합 전략이 핵심 생존 방정식으로 떠올랐다. 본지는 상업용 부동산 핵심 플레이어들을 만나 대체투
NH투자증권은 14일 오리온에 대해 원부자재 가격 상승 부담은 이어지고 있지만 안정적인 성장 추세가 유지되고 있다며 목표주가 17만원과 투자의견 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “원부자재 가격과 판관비 상승 부담이 지속되고 있는 점은 부담 요인”이라면서도 “선출고 영향으로 일시적으로 매출이 감소한 베트남을 제외하면 양호한 성
[편집자주] 고금리 장기화와 공사비 상승, 글로벌 경기 불확실성이 겹치며 국내 상업용 부동산(CRE) 시장이 거대한 변곡점을 맞이했다. 과거 단순히 건물을 사고파는 시대를 넘어 자산의 가치를 직접 재창조하는 ‘밸류업(Value-Up)’과 회계·금융·세무를 결합한 통합 전략이 핵심 생존 방정식으로 떠올랐다. 본지는 상업용 부동산 핵심 플레이어들을 만나 대체투
P&G·우버·아마존 거친 마케팅 전문가
네이버 D2SF가 투자한 이커머스 AI 마케팅 자동화 솔루션 기업 데이터라이즈가 일본법인장을 새로 영입하고 현지 사업 확대에 나선다.
데이터라이즈는 일본법인 데이터라이즈 재팬의 일본법인장으로 이성희 총괄을 영입했다고 14일 밝혔다. 이 총괄은 현지 고객사 확대와 일본 사업 성장 전략을 총괄한다.
이 총괄은 P&
2분기 매출 두 자릿수 성장…영업익은 0.2% 감소
네이버가 올해 2분기 광고와 커머스, 개인간거래(C2C) 사업 성장에 힘입어 두 자릿수 매출 증가율을 기록했다.
네이버는 올해 2분기 연결 기준 매출 3조3888억원, 영업이익 5203억원을 기록했다고 7일 밝혔다. 매출은 전년 동기 대비 16.2% 증가했고 영업이익은 0.2% 감소했다.
사업 부
톡비즈 광고·커머스 성장…플랫폼 매출 17% 증가
카카오가 광고와 선물하기, 톡딜 등 커머스 사업 성장에 힘입어 올해 2분기 역대 최대 분기 매출과 영업이익을 기록했다. 다만 카카오게임즈를 제외한 계속사업 기준 실적이며 당기순이익은 큰 폭으로 감소했다.
카카오는 연결 기준 올해 2분기 계속사업 기준 매출 2조984억5600만원, 영업이익 2770억160
TV 판매 넘어 브랜드 사업자로 체질 개선PB 강화·오프라인 접점 확대…멀티채널 속도
TV홈쇼핑업계가 자체 브랜드(PB)와 라이선스 브랜드(LB)의 판매망 다각화를 통한 사업 체질 개선에 속도를 내고 있다. TV 시청 감소와 이커머스 성장, 송출수수료 부담 확대 등으로 기존 방송 판매만으론 성장 한계에 부딪히자, PB를 키우는 동시에 국내·외 오프라인 유
LS증권은 3일 네이버에 대해 커머스 중심의 성장세가 이어지고 하반기 인공지능(AI)·가상자산 관련 모멘텀이 기대된다며 목표주가 30만3000원과 투자의견 ‘매수(Buy)’를 유지했다.
선유진 LS증권 연구원은 “네이버 플러스스토어를 중심으로 한 커머스 부문의 견조한 성장세가 전반적인 외형 성장을 이끌고 있다”며 “하반기 모멘텀이 주가 반등의 트리거가
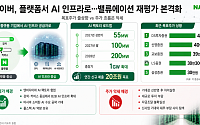
네이버가 엔비디아와 손잡고 인공지능(AI) 팩토리 사업 진출을 공식화하면서 증권가 눈높이가 빠르게 높아지고 있다. 검색·커머스 중심의 플랫폼 기업에서 AI 인프라 공급자로 사업 영역을 넓힐 수 있다는 기대가 커지면서 목표주가 상향이 잇따르는 모습이다.
12일 오후 1시30분 네이버는 전 거래일 대비 14.73% 오른 25만7000원에 거래되고 있다.
미래에셋증권은 NAVER에 대해 투자의견 '매수'를 유지했으나, 목표주가는 기존 40만원에서 28만0000원으로 하향했다.
22일 임희석 미래에셋증권 연구원은 "NAVER는 인프라 비용 상향에 따른 실적 조정과 플랫폼 트래픽 감소세를 반영해 타겟 멀티플(목표 주가수익비율)을 기존 29배에서 20배로 하향한다"고 밝혔다. 이어 "현재 밸류에이션 부담이 높지
알리익스프레스 1분기 MAU 857만명 독보적 1위3월 신규 앱 설치 건수 고공행진⋯신규 이용자 유입↑고물가 속 가격 경쟁력·서비스 개선 등이 성장 요인알리 ‘국내 발송’·테무 ‘KR 발송’⋯경쟁력 강화 박차
고물가 상황이 장기화하는 가운데, 중국계 전자상거래 업체(C커머스)가 한국 이커머스 시장에서 영향력을 빠르게 키우고 있다. 초기 ‘초저가’ 이미
한때 미국에선 TV만 틀어도 자연스럽게 물건이 팔리던 시대가 있었습니다. 그 상징 같은 존재가 바로 QVC이죠. QVC는 쇼호스트가 방송에서 제품을 설명하면 전화나 인터넷으로 바로 구매하는 홈쇼핑 채널로, TV판 라이브커머스의 원조입니다.
그런데 지금은 상황이 조금 달라졌습니다. 현재 QVC의 모회사인 QVC 그룹은 미국 연방 파산법(챕터11)에 따른 파
DS투자증권은 카카오에 대해 투자의견 ‘매수’를 유지하면서도 목표주가를 6만5000원으로 하향한다고 14일 밝혔다.
최승호 DS투자증권 연구원은 “인공지능(AI) 성장에 대한 의구심은 있으나 경쟁사와 달리 AI 디레이팅을 크게 고려할 업종(메신저)은 아니다”며 “올해는 AI서비스의 수익화 원년이 아닐 것이라는 점을 고려해 목표 주가수익비율(PER) 4
에이피알의 뷰티 브랜드 메디큐브가 인도 최대 뷰티 플랫폼 ‘나이카(Nykaa)’에 입점하며 인도 시장 공략에 나선다.
에이피알은 인도 온라인 뷰티 플랫폼 1위 기업인 나이카와 전략적 파트너십을 체결했다고 16일 밝혔다.
인도는 약 15억 명의 인구를 보유한 세계 최대 인구 국가 중 하나로, 최근 중산층 확대와 디지털 커머스 성장에 힘입어 뷰티 시장이
CJ ENM의 커머스부문 CJ온스타일이 지난해 매출과 영업이익이 나란히 증가하며 수익성 개선 흐름을 이어갔다. 프리미엄 상품 중심의 큐레이션 강화와 팬덤 기반 콘텐츠 커머스, 모바일 라이브 커머스 성장 전략이 실적을 견인했다는 분석이다.
CJ온스타일은 지난해 영업이익이 전년 대비 15.2% 증가한 958억원으로 5일 공시했다. 같은 기간 매출은 1조5
국내 양대 플랫폼 기업 네이버와 카카오가 사상 최대 실적을 바라보고 있는 가운데, 올해는 인공지능(AI)이 실제 수익으로 이어질 수 있을지가 최대 승부처로 떠오르고 있다.
4일 에프앤가이드에 따르면 두 회사의 합산 연간 매출은 처음으로 20조 원을 넘어설 전망이다. 증권가 추정치 기준 네이버는 매출 12조1000억 원대, 영업이익 2조2000억 원대가