한동희 SK증권 연구원은 12일 “다운턴이 시작되려면 오더컷의 출현과 확산이 필요하지만 6월 주가 고점 이후 아직 오더컷은 나타나지 않고 있다”며 “오히려 기존 3+2년 구조의 LTA를 5년으로 확대하는 논의가 진행 중”이라고 밝혔다.
과거 메모리 업황 하락은 주가 고점 형성 이후 오더컷과 가격 하락이 순차적으로 나타나는 흐름을 보였다. 2015년과 2018년, 2022년에는 주가 고점 이후 약 3개월 뒤 주문 축소가 발생했고 다시 3개월 뒤 메모리 가격이 떨어졌다. 하지만 이번에는 같은 패턴이 확인되지 않고 있다는 설명이다.
최근 시장 불안을 키웠던 네오클라우드의 자금조달 우려도 완화되고 있다고 판단했다. 코어위브의 GPU 장기 임대가격은 전 분기보다 10% 오른 와트당 20~25달러 수준을 기록했고 단기 계약은 40달러를 넘어섰다. 추정 가중평균 조달금리는 7.9%로 전 분기보다 1.1%포인트 낮아졌고 이자비용 대비 조정 EBITDA 비율도 37%로 9%포인트 개선됐다.
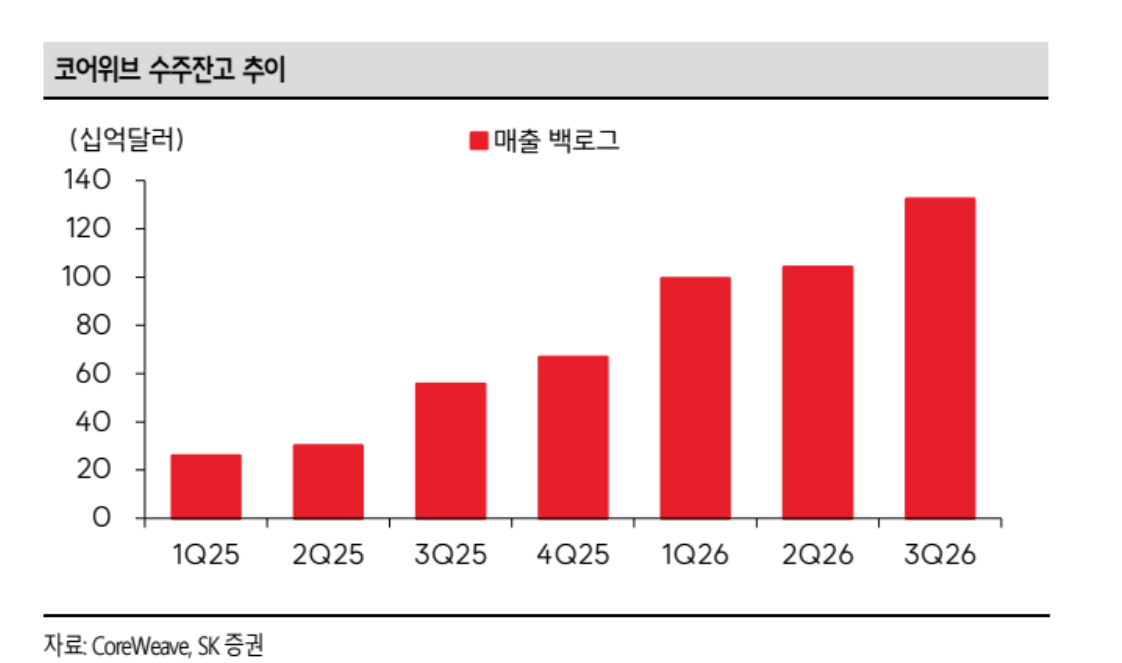
코어위브가 90억달러 규모의 선급금도 확보하면서 수주잔고를 실제 매출로 전환하기 위한 자금 부족 위험은 이전보다 낮아졌다고 봤다. 현재 진행 중인 데이터센터 공사도 모두 인허가를 마친 상태라는 점에서 AI 투자 지연 우려가 과도하게 반영됐다는 분석이다.
메모리 공급 부족 구조 역시 이어질 것으로 예상했다. 일부 AI 인프라 업체가 투자 속도를 조절하더라도 대부분 고객사가 LTA를 통해 목표 물량을 충분히 확보하지 못한 만큼 전체 수급 구조를 바꾸기는 어렵다는 판단이다.
실적 전망도 견고하다고 평가했다. 내년 1분기 HBM3E와 HBM4 가격의 큰 폭 상승과 모바일 D램 가격 정상화가 예상돼 메모리 업체의 이익 가시성이 높다는 분석이다.
반면 밸류에이션은 역사적 저점까지 떨어졌다. 삼성전자와 SK하이닉스의 12개월 선행 주가수익비율(PER)은 각각 3.3배, 2.9배로 과거 최저 수준을 밑돌고 있다.
한 연구원은 “2028년 이익 절벽 시나리오는 메모리 업체가 증설하면 공급과잉이 온다는 과거의 기억에 기반한 것”이라며 “이번 증설은 LTA를 통해 높아진 수요 예측력을 기반으로 하고 있다”고 말했다.
이어 “실적으로 증명하는 과정에서 기존의 고정관념은 자연스럽게 희석될 것”이라며 “현재 메모리 밸류에이션은 기회”라고 강조했다.