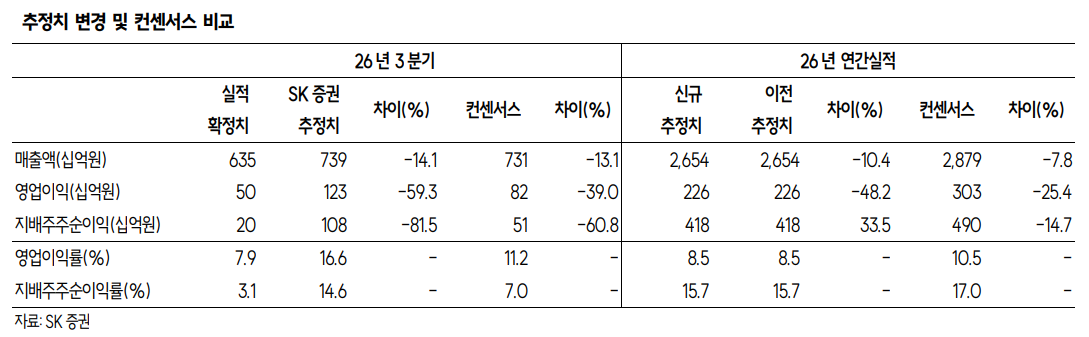
▲넷마블 실적 및 전망치.
SK증권은 넷마블에 대해 신작 출시 지연과 기존작 매출 감소로 3분기 실적이 부진했다며 투자의견 '매수'를 유지하되 목표주가를 기존 7만9000원에서 4만6000원으로 대폭 하향 조정했다고 9일 밝혔다.
남효지 SK증권 연구원은 "넷마블의 2026년 3분기 연결 기준 매출액은 6347억원으로 전분기 대비 15.3% 감소하고 영업이익은 504억원으로 37.1% 줄었다"며 "비용 통제 노력이 지속되고 있으나 신작 출시 지연으로 신규 매출 기여가 없는 가운데 기존작 매출이 자연 감소해 영업이익이 시장 컨센서스(820억원)를 크게 하회했다"고 말했다.
남효지 연구원은 "이번 실적 발표에서 내년 상반기 7종, 하반기 6종 등 총 13종의 신작을 공개한 점은 긍정적"이라며 "다만 타이틀 간 이용자 중복에 따른 자기잠식 가능성과 개별 작품의 흥행 여부가 더 중요한 변수가 될 것"이라고 설명했다.
남 연구원은 "PC 자체 결제 확대에 따른 지급수수료 절감 효과를 감안하면 2027년 매출액은 2조7513억원, 영업이익은 3032억원으로 성장할 것"이라고 전망했다.
그는 "하반기 신작 출시가 내년으로 이연되면서 실적 추정치와 목표주가 하향 조정이 불가피하다"며 "다수의 신작이 공개됐으나 올해 일정 변경 사례를 감안하면 출시 시점이 조정될 가능성을 열어둬야 하고 올해 출시작 성과가 기대에 못 미친 만큼 신작 성과 검증이 필요하다"고 분석했다. 이어 "타이틀별 상세 정보와 출시 일정이 구체화되는 시점에 기대감이 형성될 수 있을 것"이라고 덧붙였다.