웹젠이 신작 출시 지연과 국내외 매출 감소로 3분기 부진한 실적을 기록했다. 웹젠은 내년 신작 출시를 통해 실적 반등을 추진할 방침이다.
웹젠은 6일 3분기 영업수익 360억원, 영업이익 53억원, 당기순이익 52억원을 기록했다고 밝혔다. 전년 동기 대비 각각 17.8%, 29.3%, 40.1% 감소했다.
직전 분기와 비교해도 영업수익은 5.2%, 영업
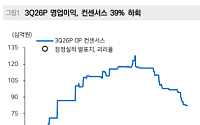
메리츠증권이 넷마블의 신작 출시 지연과 마케팅 비용 부담을 지적하며 게임사업 경쟁력 회복이 필요하다고 평가했다. 실적 개선이 지연되는 가운데 비게임 사업으로 투자가 확대되면서 신작 흥행 성과와 주주환원이 기업가치 회복의 핵심 과제로 떠올랐다는 분석이다. 투자의견 ‘매수’와 적정주가 5만4000원을 유지했다.
6일 이효진 메리츠증권 연구원은 넷마블의 3분
넥슨이 당초 제시했던 2027년 매출 7조원 돌파 등 중장기 재무 목표 달성이 당초 계획보다 지연될 것이라고 공식 인정했다. 신작 출시 지연과 기존 흥행작의 구조적 부진으로 인해 수익성 압박이 커진 결과다. 넥슨은 무리한 수치 달성 대신 메이플스토리와 던전앤파이터 등 핵심 지식재산권(IP)을 다각도로 확장하는 프랜차이즈 전략과 철저한 비용 관리를 통해 내
펄어비스가 실적 악화, 주가 약세 등 이중고가 당분간 지속할지 이목이 쏠린다. 차기 기대작으로 조명받은 ‘붉은사막’의 출시 연기 소식이 또다시 전해지면서 투자자, 전문가들의 신뢰를 거듭 잃고 있다.
17일 관련업계에 따르면 펄어비스는 최근 2분기 실적 발표 콘퍼런스콜에서 붉은사막의 출시일을 올해 4분기에서 내년 1분기로 재차 연기한다고 밝혔다.
붉은사
15일 유진투자증권은 카카오게임즈에 대해 투자의견 ‘중립’를 유지하나, 목표주가를 기존 1만7000원에서 1만3000원으로 하향 조정한다고 밝혔다. 현재주가(14일 기준)는 1만3300원이다.
정의훈 유진투자증권 연구원은 “올해 하반기 신작 매출 본격화 및 기대 신작 분포를 감안해 목표주가 산정 EPS(주당순이익) 추정치를 2026년으로 변경하는 대신,
NH투자증권은 14일 위메이드에 대해 ‘미르M’ 등 신작 출시 지연으로 올해 실적 추정치를 하향 조정한다고 밝혔다. 목표주가를 기존 3만8000원에서 3만4000원으로 낮추고 투자의견 ‘중립’을 유지했다.
안재민 NH투자증권 연구원은 “위메이드의 연결 기준 올해 매출을 기존 8086억 원에서 6600억 원으로, 영업이익을 718억 원에서 512억 원으
교보증권은 3일 엔씨소프트에 대해 올해 진행된 인력 구조조정으로 고정비 감축과 신작 출시 지연 억제 효과가 기대된다고 평가했다. 목표주가를 기존 25만5000원에서 27만1000원으로 상향하고 투자의견 ‘트레이딩 바이(trading buy)’를 유지했다.
김동우 교보증권 연구원은 “엔씨소프트에서 1분기 진행된 권고사직과 4분기 진행중인 희망퇴직을 포함
한국기업평가는 3일 펄어비스의 기업 무보증 사채 신용등급을 기존 'A, 부정적'에서 'A-, 안정적'으로 하향 조정한다고 밝혔다.
이로써 나이스신용평가가 지난달 30일 펄어비스의 신용등급을 'A-, 안정적'으로 평가한 것과 동일한 신용등급을 갖게 됐다. 지난해 12월 펄어비스의 신용등급 전망은 '부정적'으로 강등된 바 있다.
신용등급 강등의 주요 평
◇KG이니시스
결제주 관점에서 바라볼 필요
성장 드라이브는 1) 리오프닝 업종과, 2) 렌탈페이
국내 가맹점의 일본 진출 시 PSP 역할 기대
나민욱 DS투자증권 연구원
◇헥토파이낸셜
Fin’Tech’를 실현하는 개척가
과거 이름은 ‘세틀뱅크’, 그 만큼 정산(Settle)에 특화
다음 주자는 ‘셀러 선정산’ 서비스, 일종의 매출채권 팩토링
간접계약
키움증권이 펄어비스에 대해 신작 ‘붉은사막’의 출시 시점이 1년가량 지연될 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 9만3000원에서 7만5000원으로 하향 조정했다. 전 거래일 기준 종가는 4만1100원이다.
24일 김진구 키움증권 연구원은 “붉은사막의 출시 시점이 시장에서 용인할 수 있는 3~6개월 수준을 넘어선 1년 정도 딜레
신한투자증권이 더블유게임즈에 대해 최근 인수 작업을 마친 슈퍼네이션의 성과가 4분기부터 실적에 반영될 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 7만5000원에서 7만9000원으로 상향 조정했다. 전 거래일 기준 종가는 4만6000원이다.
20일 강석오 신한투자증권 연구원은 “더블유게임즈는 3분기 영업수익 1396억 원, 영업이익 5
넷마블이 지난해 신작 출시 지연과 흥행 부진으로 영업적자를 기록했다.
넷마블은 지난해 연간 영업손실이 1044억 원으로 전년 대비 적자전환했다고 9일 밝혔다. 매출액은 2조6734억 원으로 전년 대비 6.6% 증가했다.
4분기 매출액은 6869억 원으로 전년 대비 8.7% 감소했고, 영업손실은 198억 원을 기록했다.
해외 매출의 경우 4분기는
넥슨 영업이익 1조 돌파 확실시엔씨소프트, 리니지 시리즈 선방넷바블, 신작 늦어지며 적자전환
지난해 엔데믹으로 모바일 게임 시장의 성장세가 둔화하고 인건비·마케팅 등 비용 증가, 신작 부진, 경기 침체 등 부침을 겪은 게임업계의 희비가 엇갈릴 전망이다. 대장 격인 3N 중에서는 넥슨과 엔씨소프트가 비교적 당당한 성적표를 내밀 것으로 보인다.
5일 게임
지난해 3개 분기 연속 뒷걸음…'A3' 등 중국 판호발급 새해 기대방 의장 지분 24%, 엔씨와 우호적, 상장사 2곳 등 29개사 지휘
지난해 넷마블은 전년보다 매출 규모를 키우면서도 영업적자를 기록하면서 우울한 한 해를 보냈다. 펜데믹 종료로 모바일 게임 시장에 불었던 호황이 끝나고, 실적 부진에 글로벌 경제위기가 겹치면서 주가는 하락세를 이어갔다.
게임업계의 3분기 실적 발표가 대부분 마무리되며 빅3의 희비가 엇갈렸다. 넥슨은 단일 분기 역대 최대 매출을 기록하고 엔씨소프트는 영업이익이 크게 증가하는 등 호실적을 거뒀다. 반면 넷마블은 신작 부진 등의 여파로 영업손실을 기록했다.
실적 희비 갈린 빅3
12일 각 게임사의 실적발표를 종합하면 넥슨은 올 3분기 매출액 975억 엔(약 9426억 원
넷마블이 지난 분기에 이어 3분기에도 영업 적자를 이어갔다.
넷마블은 3분기 연결 기준 매출액 6944억 원, 영업손실 380억 원, 당기순손실 2775억 원을 기록했다고 11일 밝혔다. 지난해 같은 기간보다 매출액은 14.4% 증가했고, 영업이익과 당기순이익은 적자전환했다.
도기욱 대표는 이날 3분기 실적발표 컨퍼런스콜을 통해 “올해 들어 신작
넷마블이 지난 분기에 이어 3분기에도 영업 적자를 이어갔다.
넷마블은 3분기 연결 기준 매출액이 6944억 원, 영업손실 380억 원, 당기순손실 2775억 원을 기록했다고 11일 밝혔다.
지난해 같은 기간보다 매출액은 14.4% 증가했고, 영업이익과 당기순이익은 적자전환했다.
3분기 해외 매출은 5794억 원으로 전체 매출 중 83%를 차지했다.
올 연말 게임주가 투자자들에게 주목받고 있다. 최근 선보인 리니지2M의 성과가 반영되는 ‘엔씨소프트’와 검은사막M의 글로벌시장 출시가 이뤄진 ‘펄어비스’ 등이다. 이들 게임주는 내년에도 새로운 신작 출시를 앞두고 있어 투자자들의 관심을 한몸에 받고 있다.
◇엔씨소프트, 잇단 신작 출시로 ‘우상향’
지난달 27일 론칭한 엔씨소프트의 ‘리니지2M