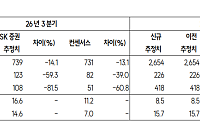
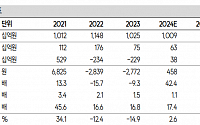
SK증권은 넷마블에 대해 신작 출시 지연과 기존작 매출 감소로 3분기 실적이 부진했다며 투자의견 '매수'를 유지하되 목표주가를 기존 7만9000원에서 4만6000원으로 대폭 하향 조정했다고 9일 밝혔다.
남효지 SK증권 연구원은 "넷마블의 2026년 3분기 연결 기준 매출액은 6347억원으로 전분기 대비 15.3% 감소하고 영업이익은 504억원으로 3
◇이마트
2Q25 Review: 지금 팔기엔 너무 아까워
영업이익이 시장 기대치를 31.9% 하회
7월 들어 소비가 회복하고 있는 점은 긍정적
하반기가 본게임임을 잊지 말자
김명주 한국투자증권 연구원
◇엔씨소프트
2Q25 Review: 보여줄 때가 다가온다
미약하지만 증익에는 성공
거대한 신작 출시 모멘텀이 다가온다
긍정적인 환경 조성, 눈여겨보아야
SK증권은 16일 카카오게임즈에 대해 자회사와 사업 시너지가 약하다며 매각 시 운영이 수월해질 것이라고 밝혔다. 목표주가는 2만1000원으로 하향 조정하고 투자의견은 중립을 유지했다.
남효지 SK증권 연구원은 "2분기 카카오게임즈의 매출액은 전분기 대비 3.9% 감소한 2368억 원, 영업이익은 37.9% 감소한 76억 원으로 컨센서스(영업이익 16
최근 기존 모바일 게임 매출 감소, 신작 부재 등으로 게임주 실적과 주가가 지지부진한 가운데, 국내 중·소형 게임사들이 콘솔 게임 트렌드 하에서 성과를 낼 수 있을지가 향후 실적·주가를 판가름할 것이라는 전망이 나온다.
29일 한국거래소에 따르면 올해 3분기(7월 3일~9월 27일) ‘KRX 게임 K-뉴딜지수’는 20.21% 하락했다. 지수 구성 종목
SK증권이 30일 넷마블에 대해 실적 정상화가 기대되나 현 주가 수준에서 추가 상승 여력은 제한적이라고 평가하며 투자의견을 ‘중립’으로 유지했다. 다만 하반기 이후 신작 모멘텀을 고려해 목표주가는 10만3000원에서 12만 원으로 끌어올렸다.
SK증권 이진만 연구원은 “실적 개선과 투자자산 가치 증가분을 반영해 목표주가를 상향한다”면서 “다만 현 주