하나증권은 20일 현대위아에 대해 방산사업부 매각을 통해 확보한 자금을 열관리와 로보틱스 등 미래 성장사업에 재투자하면서 사업구조 재편에 속도를 낼 것으로 전망했다. 다만, 전방 수요 둔화와 자동차 업종의 밸류에이션 하락을 반영해 목표주가를 기존 8만3000원에서 7만1000원으로 14% 하향 조정했다. 투자의견은 '매수'를 유지했다. 현대위아의 전 거래일 종가는 5만1800원이다.
송선재 하나증권 연구원은 "현대위아는 비주력 사업을 정리하며 모빌리티 중심으로 사업구조를 재편하고 있다"며 "성장사업의 성과가 가시화될수록 밸류에이션 상승도 동반될 것"이라고 분석했다.
현대위아는 최근 특수사업부문을 현대로템에 3584억원에 양도하기로 결정했다. 매각 대상은 K2 전차포와 K9 자주포 포신, 함포, T-50 착륙장치 등을 생산하는 방산사업부다. 지난해 공작기계 사업 매각에 이어 방산사업까지 정리하면서 미래 성장사업 중심으로 자본을 재배분한다는 전략이다.
특수사업부의 지난해 매출액은 3931억원, 영업이익률은 10.2%를 기록했다. 올해 상반기에도 매출액 2200억원과 10% 안팎의 영업이익률을 달성했다. 상반기 기준 전사 매출액의 5%, 영업이익의 22%를 차지하는 고수익 사업부다.
하나증권은 이번 매각이 단기적으로 수익성에 부담을 줄 수 있지만, 중장기 성장동력 확보를 위한 선택이라고 평가했다. 매각금액 3584억원은 영업가치 4800억원에서 양도 대상에 포함되지 않는 부동산 등 자산가치 1216억원을 제외한 금액이다. 올해 특수사업부 예상 순이익 대비 약 12배 수준으로 적정한 가격이라는 분석이다.
매각은 다음달 27일 주주총회 특별결의를 거쳐 확정될 예정이다. 양도 예정일은 내년 3월 31일이다. 반대 주주들은 다음달 27일부터 12월 16일까지 주식매수청구권을 행사할 수 있다. 청구가격은 주당 5만1811원이며 청구금액 합계가 1400억원을 초과하면 거래가 철회될 가능성도 있다.
현대위아는 확보한 자금을 열관리와 로보틱스 사업에 투입해 2035년 매출액 14조8000억원을 달성한다는 목표를 제시했다. 특히, 성장사업 매출 비중을 전체의 27%인 약 4조원까지 확대할 계획이다. 하나증권이 예상한 올해 모빌리티 사업부 매출액 8조6000억원과 비교하면 중장기 외형 확대를 추진하는 셈이다.
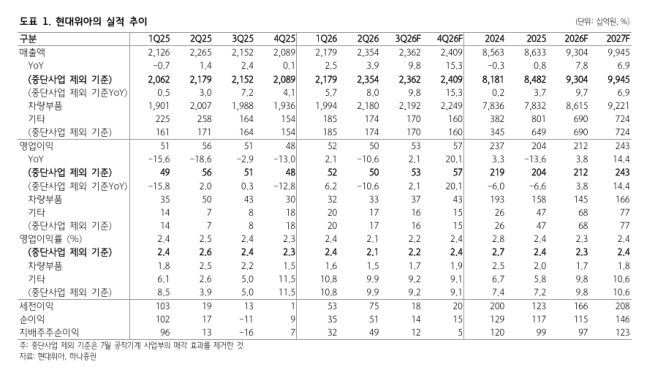
3분기 실적은 시장 기대에 부합할 것으로 전망했다. 하나증권이 추정한 현대위아의 3분기 매출액은 2조3620억원으로 전년 동기 대비 10% 증가할 것으로 예상된다. 영업이익은 529억원으로 2% 늘고, 영업이익률은 2.2%를 기록할 전망이다.
차량부품 부문은 러시아 엔진 생산 물량 감소와 환율 하락에도 멕시코 공장의 하이브리드(HEV) 엔진 공급 증가, 열관리 부품 매출 확대 등에 힘입어 외형 성장을 이어갈 것으로 분석했다. 반면, 모빌리티솔루션과 특수사업을 포함한 기타사업 부문의 영업이익은 157억원으로 전년 동기 대비 80% 증가할 것으로 내다봤다. 영업이익률도 9.2%로 3.9%포인트 상승할 전망이다.
송 연구원은 "단기적으로 고수익 사업 매각이 아쉽지만 확보한 재원으로 열관리와 로보틱스 사업에 대한 투자를 확대할 계획"이라며 "성장사업의 성과가 본격적으로 나타나는지가 향후 기업가치 상승의 관건이 될 것"이라고 평가했다.