삼성증권은 LG에너지솔루션에 대해 투자의견 '매수'와 목표주가를 유지했다.
1일 조현렬 삼성증권 연구원은 LG에너지솔루션의 3분기 실적이 시장 전망치(컨센서스)를 웃돌 것으로 전망했다. 아울러 북미 에너지저장시스템(ESS) 배터리팩 병목 현상 해소에 따른 펀더멘털 개선을 주목해야 한다고 짚었다.
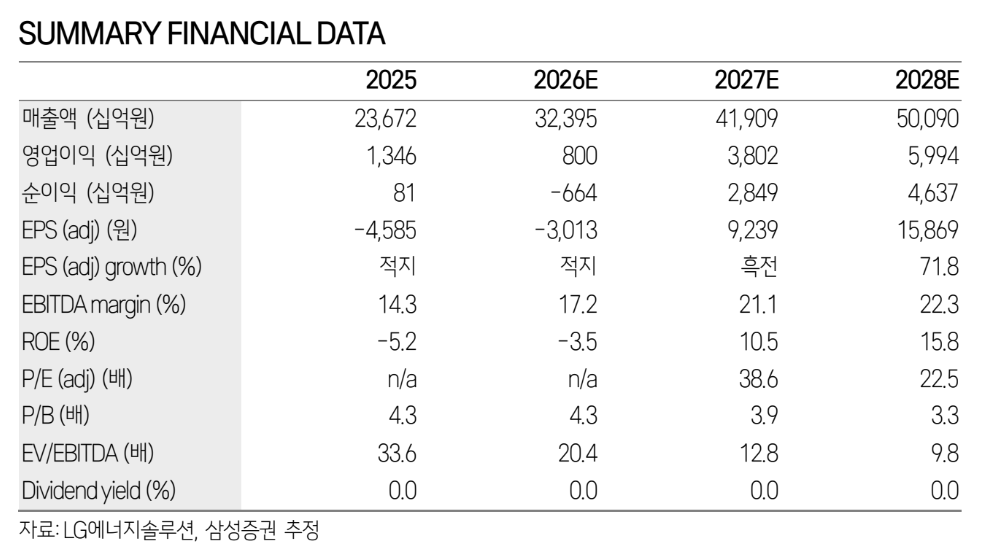
삼성증권에 따르면 2026년 3분기 영업이익은 전 분기 대비 210% 증가한 3517억원이다. 조 연구원은 "시장 전망치(3080억원)를 14% 상회할 전망"이라며 "고객사로부터 수취한 일회성 이익이 부정적인 환율 효과를 상쇄했다"고 설명했다.
부문별로는 소형 전지 영업이익이 1322억원(영업이익률 5.4%), 자동차 전지 영업이익은 -178억원(영업이익률 -0.5%), ESS 전지 영업이익은 -1376억원(영업이익률 -4.8%)으로 추정했다.
조 연구원은 "소형 전지는 아시아 지역 저속 전기차(LEV) 판매 호조로 출하량이 전 분기 대비 6% 추가 성장할 것"이라며 "자동차 전지 출하량도 유럽 고객향 판매 확대와 제너럴 모터스 합작법인(GM JV) 재가동에 힘입어 전 분기 대비 20% 성장할 것"이라고 분석했다.
미국 인플레이션 감축법(IRA)에 따른 첨단 제조 생산 세액공제(AMPC) 수혜는 3750억원으로, 전 분기 대비 56% 증가할 전망이다. ESS 판매량 역시 북미 신규 공장 가동률 극대화로 전 분기 대비 46% 성장하나, 배터리팩 병목 현상이 지속되며 적자 기조는 유지될 것으로 보인다.
다만 ESS 부문의 병목 현상 해소가 단기 주가 상승의 모멘텀이 될 전망이다. 조 연구원은 "올해 LG에너지솔루션의 ESS 수주 목표 90기가와트(GWh) 중 30GWh를 충족한 것으로 보이며, 잔여 물량 수주는 2026년 4분기 및 2027년 1분기에 완료될 것"이라며 "ESS 추가 수주 소식이 단기 주가의 촉매 역할을 할 것"이라고 진단했다.
이어 "수주 규모보다 더 중요한 것은 올해 겪었던 ESS 배터리팩 생산 과정의 병목 현상 해소 여부"라며 "북미 ESS 생산 차질 영향은 2026년 4분기부터 점진적으로 소멸할 것으로 예상되며, 계획대로 병목이 해소될 경우 2027년 ESS 기초체력(펀더멘털) 개선과 함께 시장의 실적 전망치 상향을 기대할 수 있다"고 덧붙였다.