IBK투자증권은 1일 SFA가 디스플레이와 이차전지 중심의 사업 구조에서 반도체와 연료전지, 해저케이블, 물류자동화 등으로 전방산업을 빠르게 넓히고 있다고 분석했다. 올해 신규수주가 1조2000억원을 웃돌며 회복 국면에 진입하는 가운데 자사주 소각 가능성 역시 주주가치 상승 요인으로 제시했다. 투자의견 ‘매수’와 목표주가 3만9000원을 제시하며 커버리지를 개시했다.
이날 IBK투자증권 ‘SFA-완전 무인화 실현의 히든 챔피언(Hidden Champion)’ 보고서에 따르면 SFA는 제조 공정장비와 공정 간 물류시스템을 직접 설계하는 자동화 엔지니어링 기업이다. 디스플레이에서 이차전지, 반도체로 사업 영역을 넓혀왔으며 공정장비와 물류시스템을 함께 설계할 수 있다는 점이 경쟁력으로 평가됐다.
올해 별도 기준 신규수주는 1조2200억원으로 전년 대비 65.6% 증가할 것으로 예상된다. 상반기 신규수주는 4426억원으로 36.2% 늘었고, 하반기에는 연료전지 신규 고객과 해저케이블, 반도체 물류자동화 수주 확대에 힘입어 7774억원을 기록할 것으로 추정했다.
수주 구성 변화도 뚜렷하다. 올해 신규수주 가운데 반도체는 3000억원, 연료전지는 900억원, 해저케이블은 1200억원, 물류·기타 제조자동화는 3300억원으로 추정했다. 이에 따라 디스플레이와 이차전지 비중은 약 31%까지 낮아질 전망이다.
연료전지는 AI 데이터센터의 전력 수요 확대와 맞물려 새로운 성장 동력으로 부상하고 있다. 데이터센터 구축에는 약 12~24개월이 걸리는 반면 대규모 전력 수요처의 전력망 연결에는 36~72개월이 필요한 만큼 현장에서 직접 전력을 생산하는 고체산화물연료전지(SOFC) 수요가 커질 수 있다는 설명이다.
SFA는 이미 두산퓨얼셀의 첫 SOFC 양산라인을 구축했고 올해 1분기에는 중국 최대 엔진사의 연료전지 장비를 수주했다. 상반기 연료전지 장비 수주잔고는 404억원이며 4분기에는 유럽 신규 고객사의 생산라인 구축과 관련한 추가 수주가 기대된다. 연료전지 장비 매출은 2025년 463억원에서 2027년 591억원으로 늘어날 것으로 예상했다.
해저케이블 장비 역시 성장축이다. SFA는 LS전선의 국내 초고압직류송전(HVDC) 해저케이블 생산시설에 수직연합기와 대형 턴테이블을 독점 공급하고 있다. 해저케이블 관련 신규수주는 2022년 176억원에서 지난해 1228억원까지 확대됐다. 과거 단발성에 가까웠던 수주가 고객사 증설 사이클을 타고 구조적인 수주원으로 바뀌는 모습이다.
해외 생산거점 확대도 추가 수주로 이어질 가능성이 있다. LS전선은 약 1조원을 투자해 미국 버지니아주에 해저케이블 공장을 건설하고 있으며 LS에코에너지도 베트남 생산거점 구축을 검토 중이다. 국내에서 쌓은 공급 레퍼런스를 바탕으로 해외 생산시설까지 수주 영역이 넓어질 수 있다는 게 IBK투자증권의 판단이다.
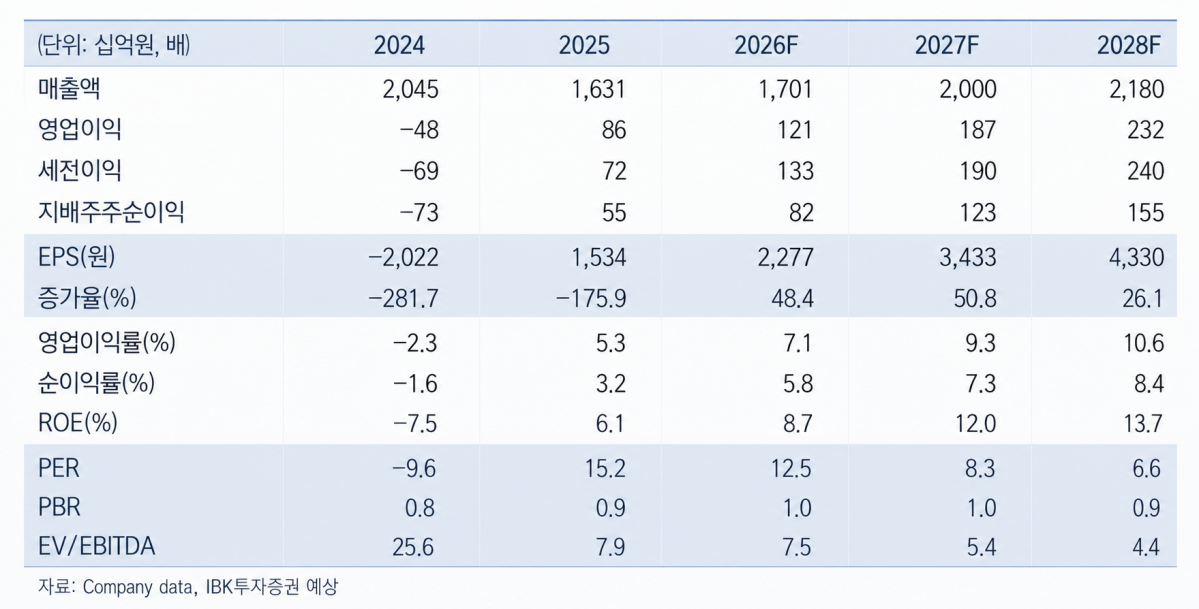
실적 개선은 하반기부터 본격화할 것으로 봤다. 올해 연결 매출액은 전년 대비 4.3% 증가한 1조7005억원, 영업이익은 40.9% 늘어난 1210억원으로 추정했다. 2027년에는 매출액 2조원, 영업이익 1870억원으로 증가하고 영업이익률도 올해 7.1%에서 9.3%로 상승할 것으로 예상했다.
자사주는 또 다른 변수다. SFA는 올해 2분기 말 기준 발행주식의 22.3%인 약 800만주의 자사주를 보유하고 있다. 이 가운데 임직원 보상용을 제외한 약 704만주, 발행주식의 약 19%는 향후 소각이나 보유·처분 여부를 결정해야 한다.
IBK투자증권은 자사주 19%를 전량 소각한다고 가정할 경우 2027년 주당순이익(EPS)이 3433원에서 4239원으로 23.5% 늘어날 것으로 계산했다. 같은 목표 주가수익비율(PER)을 적용하면 적정주가는 4만2917원에서 5만2984원으로 높아질 수 있다.
김혜빈 IBK투자증권 연구원은 “기존 디스플레이와 이차전지에서 반도체, 연료전지, 해저케이블, 물류자동화로 수주 기반이 다변화되고 있다”며 “2027년 예상 EPS 기준 PER이 약 8배 수준에 불과해 수주 다변화와 이익 성장 전망이 충분히 반영되지 않았다”고 분석했다.