흥국증권은 16일 GS리테일에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 4만1000원에서 3만5000원으로 낮췄다. 실적 개선에 따른 주가 재평가가 이어질 수 있지만 주주환원 확대 노력도 필요하다고 평가했다.
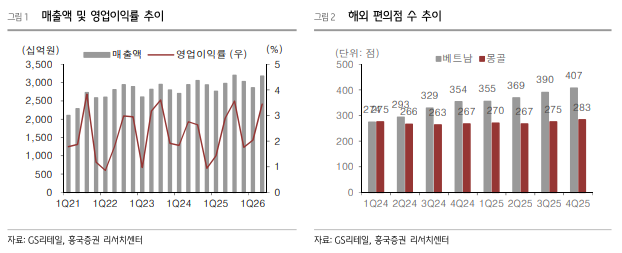
박종렬 흥국증권 연구원은 "GS리테일의 3분기 연결 매출액은 3조3450억원으로 전년 동기 대비 4.4% 증가하고 영업이익은 1263억원으로 13.6% 늘어 전분기에 이어 양호한 실적이 예상된다"라며 "편의점과 홈쇼핑의 견조한 이익 창출, 슈퍼마켓 증익, 공통·기타 부문의 흑자 기조가 실적을 뒷받침할 것으로 본다"라고 진단했다.
과거 실적 부담으로 작용했던 사업 정리 효과도 이어지고 있다. GS리테일은 2022년 이후 프레시몰과 헬스앤뷰티 사업을 철수하고 텐바이텐 지분을 매각했다. 지난해 2분기에는 인도네시아 슈퍼 사업과 퍼스프 사업을 중단했고, 3분기에는 어바웃펫 지분도 매각했다.
올해 연간 매출액은 12조5170억원으로 전년 대비 4.7%, 영업이익은 3619억원으로 23.9% 증가할 것으로 전망됐다. 박 연구원은 "편의점은 고효율 점포 중심의 내실 경영을 강화하고, 슈퍼마켓은 가맹점 확대와 퀵커머스 시너지를 통해 성장세를 이어갈 것으로 예상한다"라며 "홈쇼핑의 안정적인 현금 창출도 수익성 개선에 힘을 보탤 전망"이라고 덧붙였다.
특히 공통·기타 부문의 손실 축소가 연결 영업이익의 질을 높일 것으로 분석됐다. 해당 부문은 지난해 60억원 영업손실에서 올해 60억원 흑자로 전환하고, 내년에는 90억원으로 이익 규모가 확대될 것으로 추정됐다.
흥국증권은 올해와 내년 수익 전망 하향을 반영해 목표주가를 낮췄다. 다만 12개월 선행 기준 주가수익비율(PER) 9.2배, 주가순자산비율(PBR) 0.6배로 여전히 저평가 상태라고 평가하며 기업가치 제고와 주주환원 확대가 병행될 경우 주가 재평가 속도가 빨라질 수 있다고 내다봤다.