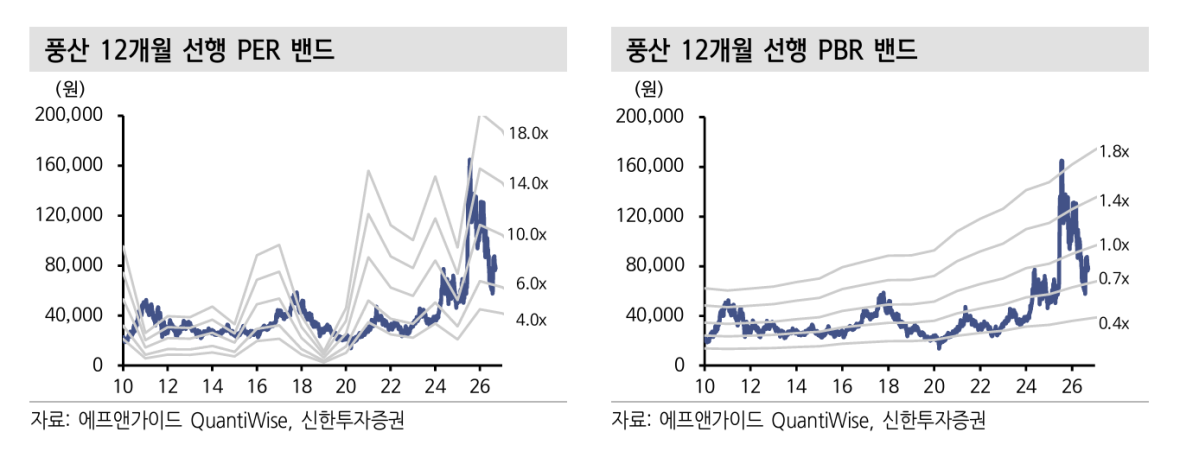
신한투자증권은 풍산에 대해 구리 가격 상승과 방산 부문 실적 회복이 맞물리며 하반기 이익 개선이 본격화될 것으로 전망했다. 최근 주가가 3월 고점 대비 51% 하락해 분할·매각 우려를 과도하게 반영했다며 투자의견 매수와 목표주가 13만원을 유지했다.
박광래 신한투자증권 연구원은 16일 “풍산은 신동과 방산 사업 구조가 동시에 변화하는 구간”이라며 “안정적인 이익 성장과 밸류에이션 재평가를 기대할 수 있는 시점”이라고 밝혔다.
구리 가격 상승은 신동 부문의 실적 개선 요인이다. 글로벌 구리 재고의 약 71%가 미국 상품거래소(COMEX)에 몰려 있는 가운데 미국의 정련동 관세 기대가 미국행 물량을 늘리면서 런던금속거래소(LME) 가용 재고는 약 9만톤까지 줄었다. 이에 따라 LME 구리 가격은 큰 폭으로 상승했다.
신한투자증권은 최근 구리 가격 상승에 따른 3분기 메탈게인을 약 150억원으로 추정했다. 1분기 약 700억원, 2분기 약 540억원에 이어 구리 가격 상승 효과가 지속되고 있다는 분석이다.
미국 현지 신동 가공법인 PMX의 경쟁력도 높아지고 있다고 봤다. 미국이 지난해 8월부터 동 반제품과 파생제품에 50% 관세를 부과하면서 수입 제품의 가격 경쟁력이 낮아진 반면 원재료인 정련동은 아직 관세 대상에서 제외돼 있기 때문이다. 이에 따라 미국 현지에서 생산하는 PMX가 상대적으로 유리한 구조라는 설명이다.
방산 부문 역시 하반기부터 실적 개선이 본격화될 것으로 예상했다. 상반기에 발생했던 내수 수락시험 지연과 중동향 선적 순연 물량이 하반기 실적에 반영될 전망이다.
신한투자증권은 풍산의 3분기 매출액을 1조6505억원으로 전년 동기 대비 40.6% 증가할 것으로 전망했다. 영업이익은 1305억원으로 206.4% 늘어날 것으로 예상했다.
올해 연간 매출액은 6조2814억원으로 전년 대비 24.4% 증가하고 영업이익은 4630억원으로 55.7% 늘어날 것으로 추정했다. 순이익도 3159억원으로 두 배 이상 증가할 것으로 봤다.
박 연구원은 “최근 주가 하락은 분할과 매각 논란을 과도하게 반영한 수준”이라며 “구리 가격 상승에 따른 신동 이익 개선과 방산 매출 회복이 동시에 나타나면서 안정적인 수익 창출이 가능할 것”이라고 말했다.