IBK투자證 "한화오션, VLCC·특수선 쌍끌이 수주 기대...목표가 12만원"

입력 2026-09-15 07:38

기사 듣기
00:00 /
  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

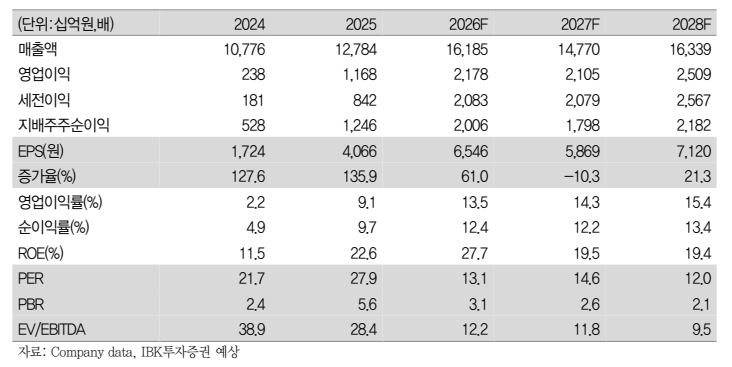
▲한화오션 실적 추이 및 전망. (출처=IBK투자증권)

IBK투자증권이 한화오션에 대해 대형 원유 운반선(VLCC)과 특수선 부문 수주 확대가 기대된다며 투자의견 '매수'와 목표주가 12만원을 신규 제시했다.

15일 장성호 IBK투자증권 연구원은 "기존 강점인 VLCC와 대한민국 해군향 군함 분야의 수주 확대가 예상돼 매수를 추천한다"며 "군함 수출이라는 잠재적 옵션이 향후 사업 영역을 확대할 기회 요인이 될 것"이라고 분석했다.

장 연구원은 미국-이란 갈등 특수로 노후 선박 교체 발주가 가속화될 것으로 내다봤다. 그는 "전쟁 발발 이후 VLCC 운임이 한때 일일 38만달러 이상 치솟았고, 현재도 10만달러 이상의 높은 수준을 유지하고 있다"며 "선주들의 이익 급증이 투자 여력 확대로 이어질 것"이라고 설명했다.

실제로 순수 VLCC 선주사인 DHT 홀딩스의 올해 2분기 조정 순이익은 전년 동기 대비 174.8% 급등했다. 장 연구원은 "현재 기존 VLCC 선박 평균 선령은 13년 5개월로 2000년 이후 최고 수준"이라며 "본격적인 교체 발주 시점이 도래했다"고 진단했다.

특수선 부문에 대해서는 국내 수주 파이프라인에 주목했다. 주요 고객인 대한민국 해군이 현재 대규모 군함 도입을 추진 중이기 때문이다.

장 연구원은 "한국형 차기 구축함(KDDX) 사업은 초도함 외에도 5척의 발주가 남아 있고, 한국형 차기 잠수함 사업인 '장보고-N 사업'도 공식화되는 등 국내 잠재력이 크다"고 평가했다.

그러면서 "특수선 역량을 잠수함에 한정할 이유가 없다"며 "현재 해군이 운용 중인 구축함 13척 중 7척을 한화오션이 건조했으며, 호위함 분야에서도 충남급 5, 6번함을 건조 중"이라고 덧붙였다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 오늘 김승원 청문회, 신약 로비·판사 자녀 특혜채용 등 의혹 집중 검증
  • '수수료 15% 캡' 씌우려는 국회…"배달비 또 오를라" 소비자 전가 경고음 [배달앱 정책 시험대]
  • 단독 대출 거절 뒤 어디로 갔나⋯금융이탈 경로 ‘깜깜’ [‘금융절벽’ 취약차주]
  • 아시안게임 한국 축구대표팀, 오늘 카타르와 격돌
  • 서클 ‘아크’ 출범 앞둔 국내 기업들⋯기술ㆍ서비스 기반 쌓아 제도화 대비
  • ‘싼 중국산’ 넘어선다…알리, PB로 상품 경쟁 본격화
  • “일반인”이라며 한동훈에 질문한 총리실 과장 직무배제
  • KRX ‘애프터마켓 첫날’ 1조8177억원⋯거래 수요 확인
  • 오늘의 상승종목

  • 09.14 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 105,819,000
    • +1.34%
    • 이더리움
    • 3,409,000
    • +1.19%
    • 비트코인 캐시
    • 301,800
    • +0.43%
    • 리플
    • 1,928
    • +5.7%
    • 솔라나
    • 138,700
    • +2.21%
    • 에이다
    • 283
    • +2.17%
    • 트론
    • 457
    • -1.3%
    • 스텔라루멘
    • 261
    • +8.3%
    • 비트코인에스브이
    • 23,230
    • -0.13%
    • 체인링크
    • 15,580
    • +2.3%
    • 샌드박스
    • 48.11
    • -1.41%
* 24시간 변동률 기준