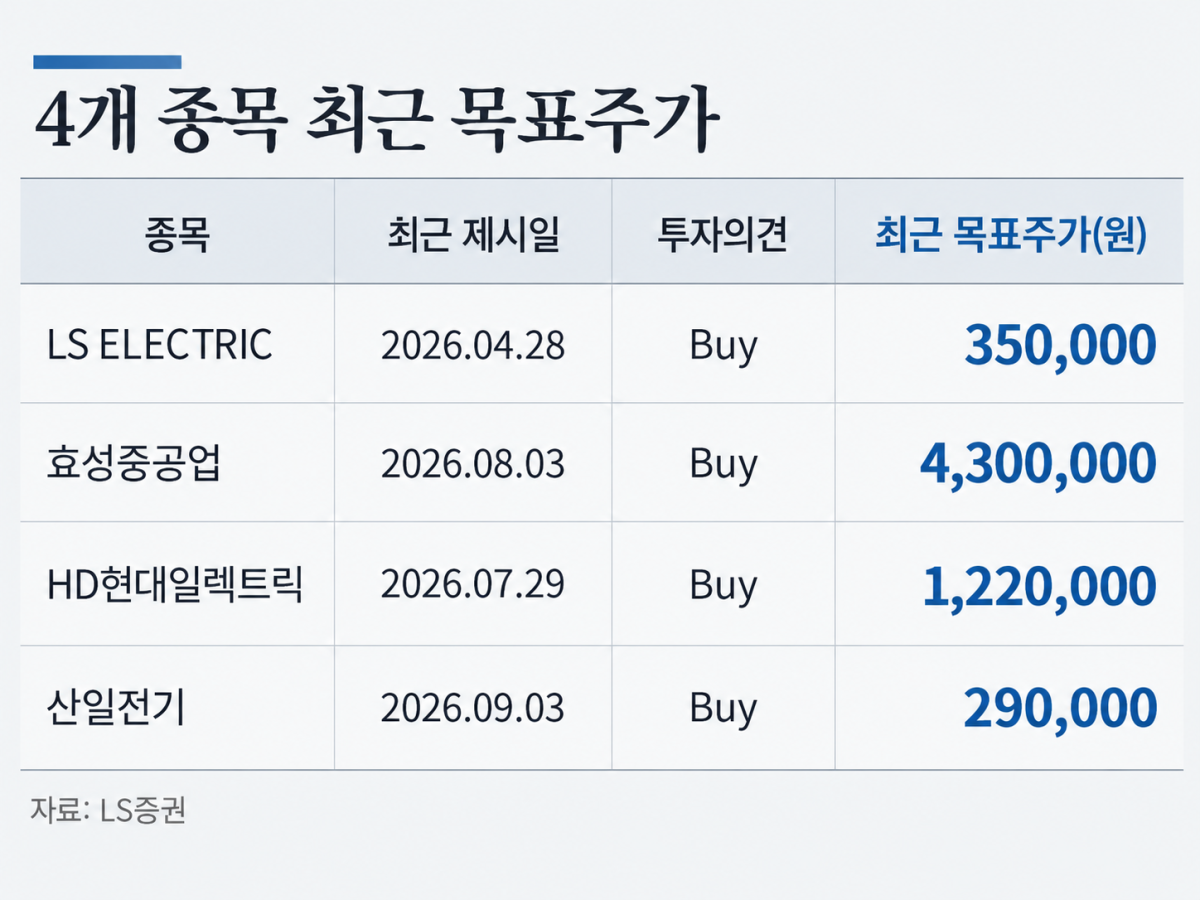
LS증권은 15일 최근 원화 강세가 전력기기 업체들의 매출에는 영향을 줄 수 있지만 영업이익에 미치는 영향은 전반적으로 제한적이라고 분석했다. 업체별 환헤지 여부와 수출 비중에 따라 민감도는 다르며 HD현대일렉트릭과 산일전기가 상대적으로 환율 변화에 더 민감하다고 평가했다. LS ELECTRIC과 효성중공업, HD현대일렉트릭, 산일전기에 대한 투자의견은 모두 ‘매수’이며 목표주가는 각각 35만원, 430만원, 122만원, 29만원이다.
이날 LS증권 ‘전력기기주 환율변동 영향 진단’ 보고서에 따르면 효성중공업은 매출과 원자재 원가를 모두 100% 환헤지해 수주 시점의 환율로 원화 금액을 고정한다. 이에 따라 환율 변동이 영업실적에 미치는 영향은 사실상 중립적이다.
LS ELECTRIC도 수주 기반 제품은 매출과 원가를 모두 100% 환헤지한다. 다만 양산형 제품은 환헤지를 하지 않아 환율 변화가 영업이익에 영향을 줄 수 있다. 본사 영업이익에서 양산형 제품이 차지하는 비중은 약 30%, 이 가운데 해외 매출 비중은 약 50%다.
LS증권은 환율이 수백원 단위로 급격하게 움직이지 않는 한 LS ELECTRIC 전체 영업이익에 미치는 영향은 크지 않을 것으로 봤다. 자회사도 올해 예상 기준 매출 비중은 45%지만 영업이익 비중은 4%에 불과해 해외 매출의 환율 영향은 제한적이라는 설명이다.
HD현대일렉트릭은 매출과 원자재 원가 모두 환헤지를 하지 않아 전력기기 대형 3사 가운데 환율 민감도가 가장 높다고 분석했다. 올해 상반기 연결 매출에서 수출 비중이 78.3%에 달한다.
다만 원화 강세에 따른 매출 감소와 원자재 구입비용 감소가 일정 부분 상쇄돼 영업이익 영향은 매출 영향보다 훨씬 제한적일 것으로 봤다. 특히 올해 매출 가이던스 4조3500억원에 적용된 연평균 원·달러 환율이 1350원으로 보수적으로 설정돼 있어 8월 이후 원화 강세를 감안해도 가이던스 부담은 크지 않다고 평가했다.
산일전기는 올해 예상 수출 비중이 97%에 달해 환율 민감도가 가장 높은 업체로 꼽혔다. 환헤지를 하지 않아 원화 강세 시 매출과 영업이익이 모두 감소할 수 있지만 원자재를 3~4개월치 안전재고로 확보하고 있어 원화 약세 국면에서는 원가 방어 효과가 나타난다. LS증권은 환율 변화에 따른 영업이익 영향이 매출 영향의 절반 정도라고 추산했다.
달러 보유 현금에 대한 대응도 업체마다 다르다. 효성중공업과 LS ELECTRIC은 별도 환헤지를 하지 않아 분기 말 환율에 따라 외화환산손익이 발생한다. HD현대일렉트릭은 달러 현금의 50%, 산일전기는 100%를 환헤지하고 있다.
성종화 LS증권 연구원은 “전력기기 업체별로 환헤지 여부와 세부 구조는 다르지만 전체적으로 환율 변동이 영업이익에 미치는 영향은 제한적”이라며 “수출 비중이 높은 HD현대일렉트릭과 산일전기가 상대적으로 민감하지만 매출 변화가 그대로 영업이익 변화로 이어지는 구조는 아니다”고 분석했다.