6월 말 기업대출 연체율 0.68%…1년 새 0.08%p 상승 4대銀 평균도 0.39%→0.42%…중소기업 연체 부담 더 커부동산·임대업 연체율 상승…금리 인상 후행 영향도 변수
한국산업은행뿐만 아니라 은행권 전반으로 기업대출 부실이 번지고 있다. 국내은행의 기업대출 연체율은 2년 연속 상승했고, 중소기업 연체율은 대기업의 4배에 육박했다. 정부의 ‘생산
한국씨티은행이 올 2분기 분기 기준 사상 최대 순이익을 냈다. 외환·파생상품 등 시장성 수익이 실적을 끌어올렸다.
한국씨티은행은 올해 2분기 순이익 1868억원을 기록했다고 14일 밝했다. 전년 동기 대비 86% 증가했다. 상반기 누적 순이익은 3196억원으로 전년 동기보다 75% 늘었다.
비이자수익이 실적 개선을 주도했다. 2분기 비이자수익은 257
비이자수익 비중 36%⋯수수료·플랫폼 사업 성장개인사업자 대출 3.7조원⋯포용금융도 확대고객 2763만명·MAU 2032만명⋯견조한 성장세
카카오뱅크가 역대 최대 반기 실적을 달성했다. 견조한 고객 기반을 바탕으로 이자이익과 비이자이익이 고르게 성장한 데다 개인사업자 금융과 플랫폼 사업을 확대하면서 수익성을 끌어올렸다.
카카오뱅크는 올해 상반기 당기순이
iM증권은 28일 기업은행에 대해 투자의견 ‘매수’와 목표주가 2만7000원을 유지했다. 명목 배당수익률을 제외하면 실질적인 투자 매력은 제한적이라고 평가했다.
2분기 지배순이익은 6836억원으로 전년 동기 대비 1.4% 감소하며 컨센서스 수준을 기록했다. 설용진 iM증권 연구원은 "순이자마진(NIM)은 전 분기 대비 1bp(bp=0.01%포인트) 하
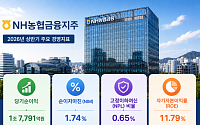
상반기 순익 1조7791억원⋯9.2% 늘며 역대 최대브로커리지·수수료이익 확대⋯비이자이익 47.4% 증가은행·카드 NIM 1.74% 개선⋯6월 유상증자 효과 기대
NH농협금융지주가 올해 상반기 1조7000억원이 넘는 순이익을 거두며 반기 기준 역대 최대 실적을 새로 썼다. 핵심 예금 확대와 기업금융 중심의 자산 성장으로 이자이익이 늘어난 데다, 자본시장
비이자이익 33.3% 증가…순수수수료이익 3조원 육박 중장기 ROE 13% 목표…증권 IB·S&T로 수익원 다변화 잔여 주주환원 1800억원, 추가 자사주·결산배당 검토
KB금융그룹이 증권을 중심으로 한 비은행 부문의 성장에 힘입어 반기 기준 역대 최대 실적을 썼다. 은행의 이자이익이 안정적으로 유지된 가운데 자본시장 호조로 수수료이익이 크게 늘면서 그룹
이자·비이자이익 동반 성장⋯수익성 개선주식 활황에 증권 수수료이익 크게 늘어주주환원 지속⋯자사주 추가 매입 예정
신한금융그룹이 올해 상반기 3조4000억원대 순이익을 기록하며 역대 최대 실적을 경신했다. 순이자마진(NIM) 개선으로 이자이익이 안정적으로 늘어난 가운데 증권을 중심으로 비이자·비은행 부문의 이익 기여도가 확대됐다. 신한금융은 실적 개선과 자
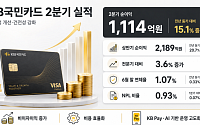
KB국민카드가 올해 2분기 당기순이익이 1114억원으로 지난해 같은 기간보다 15.1% 증가했다고 23일 밝혔다.
상반기 누적 당기순이익은 2189억원으로 전년 동기 대비 20.7% 늘었다. 카드 이용금액 증가에 따라 비이자이익이 확대된 데다 신용손실충당금 전입액이 감소한 영향이다.
2분기 당기순이익은 직전 분기와 비교하면 3.6% 증가했다. 카드 이
인뱅은 가계편중, 지방은행은 지역편중공동대출로 포용금융 확대·리스크 분담
가계대출 중심으로 덩치를 키워온 인터넷전문은행(인뱅)과 지역 기업금융에 뼈가 굵은 지방은행이 '중소기업·개인사업자 공동대출'로 손을 맞잡았다. 표면적으로는 당국의 포용적 금융 강화 기조에 발맞추는 모양새다. 그러나 실상은 한계에 다다른 가계대출 규제를 피해 각자의 재무적 아킬레스건을
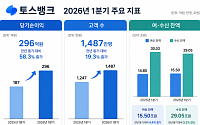
고객 1487만명 확보⋯중저신용자 대출·서민금융 공급 확대순익 58% 증가·연체율 1.07%⋯수익성·건전성 동반 개선
토스뱅크가 올해 1분기 296억원의 당기순이익을 기록하며 성장세를 이어갔다. 고객 기반 확대와 여신 포트폴리오 다변화, 건전성 개선에 힘입어 수익성과 포용금융을 동시에 강화했다는 평가다.
토스뱅크는 29일 올해 1분기 당기순이익이 296
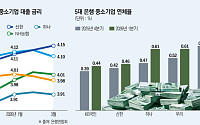
중기 연체율 0.57%로 상승…은행권 리스크 관리 강화보증서 담보대출도 4% 돌파…안전대출까지 금리 압박
중소기업대출 연체율이 치솟는 가운데 대출금리까지 오르면서 영세 중소기업의 이자 부담이 커지고 있다. 은행권이 부실 가능성에 대비해 선제적으로 리스크 관리에 나서면서 금리 부담이 취약차주에게 더 빠르게 전가되는 모습이다. 시장에서는 경기 부진 속 구조조
JB금융지주가 올해 1분기에도 안정적인 수익성을 유지하며 실적 방어에 성공했다. 다만 금리 상승에 따른 채권 평가손과 명예퇴직 비용 등 일회성 요인이 반영되면서 비이자이익은 크게 줄었다.
JB금융지주는 23일 실적발표를 통해 올해 1분기 지배지분 기준 당기순이익 1661억원을 기록했다고 밝혔다. 전년 동기 대비 2.1% 증가한 수준으로, 시장 변동성 확
비이자이익 45.5% 급증…증권·WM 수수료가 실적 견인CET1 13.63%·BIS 15.75%…환율 급등 속 자본비율 안정
KB금융이 1분기 1조9000억원에 가까운 순이익을 거두며 '리딩뱅크' 입지를 굳혔다. 증권·자산운용 등 자본시장 계열사의 비이자이익이 늘어난 덕이다. KB금융은 사상 최대 실적을 바탕으로 자사주 전량 소각, 분기 배당 등을 단행
서울 주담대 연체율 0.36%…전국 평균보다 0.05%p 높아주담대 금리 상단 6%대 후반…고금리 여파에 차주 부담 여전
서울 지역 주택담보대출 연체율이 다시 상승하며 지난해 고점 수준에 바짝 다가섰다. 전국 평균을 웃도는 연체율에 금리 부담까지 여전해 차주들의 상환여력이 좀처럼 회복되지 못하고 있다는 분석이 나온다.
21일 한국은행 통계시스템에 따르
5대 은행 연체율 0.46%로 상승⋯중소기업 부문 악화 두드러져시장금리 오름세에 PF·가계대출 부담 확대⋯건전성 우려 커져
금리 상승으로 코로나19 이후 대출을 크게 늘린 자영업자와 중소기업 등 취약 차주의 상환 부담이 커지고 있다. 프로젝트파이낸싱(PF)을 비롯한 건설·부동산 관련 대출에서도 위험 신호가 다시 고개를 들면서 은행권 건전성 우려가 커지
우리금융그룹이 지난해 경상기준 사상 최대실적으로 기록했다.
우리금융그룹은 7일 실적발표를 통해 2019년 당기순이익 1조9041억 원을 시현했다고 밝혔다. 지주전환에 따른 회계상의 순이익 감소분 1344억 원 포함 시 약 2조 원을 초과하는 규모다.
이자이익과 비이자이익으로 구성된 수익성 핵심지표인 순영업수익은 3.4% 증가한 6조9417억 원을 달