SK이노베이션과 합병을 앞둔 SK아이이테크놀로지가 장 초반 동반 강세를 보이고 있다. SK이노베이션의 올해 영업이익이 10조원에 이를 것이라는 증권가 전망과 목표주가 상향이 매수세를 자극한 것으로 풀이된다.
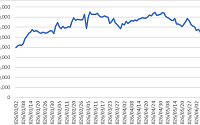
15일 오전 9시7분 SK이노베이션은 전 거래일 대비 4.54% 오른 14만2900원에 거래되고 있다. SK아이이테크놀로지는 5.02% 상승한 1
유안타증권은 15일 SK이노베이션에 대해 올해 연간 영업이익 10조원 달성이 가능할 것으로 전망하며, 투자의견 '매수'를 유지하고 목표주가를 기존 17만원에서 20만원으로 17.6% 상향 조정했다. SK이노베이션의 전 거래일 종가는 13만3900원이다.
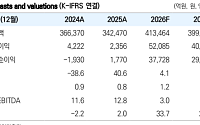
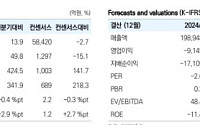
황규원 유안타증권 연구원은 SK이노베이션의 올해 연간 실적을 매출액 102조2974억원, 영업이익 1
에쓰오일(S-Oil)이 정제마진 강세와 하반기 실적 개선 전망에 장 초반 강세를 보이고 있다. 증권사들이 목표주가를 잇달아 상향한 점도 투자심리를 끌어올린 것으로 풀이된다.
28일 오전 9시14분 에쓰오일은 전 거래일 대비 5.56% 오른 14만4300원에 거래 중이다.
신한투자증권은 에쓰오일의 목표주가를 18만원에서 20만원으로 상향했다. 올해와
유안타증권은 10일 롯데케미칼에 대해 올 하반기 적자 전환이 예상된다며 목표주가를 기존 16만5000원에서 13만4000원으로 18.8% 하향했다. 다만, 투자의견은 '매수'를 유지했다. 롯데케미칼의 전 거래일 종가는 6만1000원이다.
롯데케미칼은 올 2분기 매출액 5조6864억원, 영업이익 1101억원을 기록했다. 영업이익은 지난 분기에 이어 2분기
'방산 대장주' 에어로·시스템, 사법 리스크 및 자회사 적자에 상단 막혀
솔루션 유증 쇼크·한화오션 수주 정체...증권가 "하반기 지켜봐야"
최근 한화그룹 주요 계열사들이 각기 다른 내부 악재와 재무 부담으로 일제히 주가 조정을 받으면서, 그룹 계열사들로 구성된 상장지수펀드(ETF)도 덩달아 출렁이고 있다. 연초 2만원대에서 출발해 장중 최고 4만2
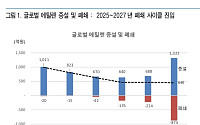
유안타증권은 25일 대한유화에 대해 호르무즈 해협 봉쇄 영향으로 석유화학 업황 회복이 지연될 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 20만원으로 하향 조정했다.
보고서에 따르면 대한유화의 2026년 실적은 매출액 3조6559억원, 영업이익 701억원으로 예상된다. 영업이익은 전년 대비 증가하지만 기존 추정치(1901억원)를 크게 하회
유안타증권은 롯데케미칼의 대산 석유화학 공장 구조조정 완료 시 연간 5800억원 규모의 적자 감소가 예상되는 만큼 실적 턴어라운드에 주목해야 한다는 분석을 내놨다.
황규원 유안타증권 연구원은 3일 “2026년 2월 한국 정부가 롯데케미칼과 HD현대케미칼이 공동 제안한 대산지역 석유화학 공장 구조조정 계획을 최종 승인했다”며 “이로써 구조조정의 첫 번째
◇에스티아이
영업이익 1000억 원 시대
신규 장비 수주공시에 대한 세부 내용 정리 및 영향 분석
전력반도체용 신규 공정 장비 시장으로 첫 진입. 향후 글로벌 메이저 고객사 로의 확대로 연결될 수 있는 레퍼런스. 중국의 정책 지원 기반 27년 2차 수주까지 대규모 실적 모멘텀이 이어진다는 점에서 긍정적. 메모리 대규모 인프라 투자에 따른 본업 실적 극대
◇한국항공우주
이륙 전 점검 중
3Q25 Preview: 컨센서스 하회 전망
수주 확장기의 초입
투자의견 Buy, 적정주가 13만원으로 상향
이지호 메리츠증권 연구원
◇오상자이엘
다쏘시스템의 PLM 파트너
PLM(제품 수명 주기 관리) 업체
글로벌 PLM 업체 다쏘시스템의 국내 핵심 파트너
AI를 통한 PLM의 진화
김선호, 이희경 한국IR협의회 연구
◇한온시스템
9000억 유상증자 결정, 남아있는 과제들
9000억 유상증자 결정
순차입금은 축소됐지만 이자비용 부담 여전
중장기적 수익성 개선에 대한 확신이 필요
이병근·LS증권
◇심텍
낸드 회복 + SoCAMM, 심텍의 차별화된 성장 동력
화 반도체 패키징용 PCB 전문 기업
낸드/MCP 수주 확대, 성장 모멘텀 본격화
SoCAMM,AI 서버향 차세대
9일 유안타증권은 LG화학에 대해 실적이 회복세를 보이는 가운데 배터리 자회사가 특히 호조를 보이고, 글로벌 에틸렌 폐쇄 사이클과 주주 환원을 기대할 수 있다며 투자 의견을 '매수', 목표 주가를 50만 원으로 유지했다.
황규원 유안타증권 연구원은 "에너지저장용 배터리 덕분에 올해 3분기에도 실적 회복세가 이어진다"라며 "예상 실적은 매출액 10조40
◇크래프톤
지금부터 Buy and Hold
3Q 성수기를 맞이하여 펍지 전 플랫폼 모두 업데이트 진행 중
이번 업데이트 효과는 PC보다도 모바일, 특히 중국에서 강하게 나타나는 중
하반기 이어지는 실적 성장과 연말 신작 모멘텀 강화 기대, 게임주 탑픽 견지
이지은
대신증권
◇서부T&D
주가 상승을 실적으로 증명
2025년 2분기 실적
◇시프트업
IP 가치 확인
3분기 니케 실적 반등 전망
양호한 2분기 실적 기록
안재민 NH투자증권 연구원
◇KT
여느 성장주 부럽지 않은 배당주!
양호한 사업 환경 지속
기대치를 크게 상회하는 2분기 실적 기록
안재민 NH투자증권 연구원
◇KT
완만한 순풍, 진로 이상 無
2분기 연결 매출액 7조 4,274억원(+13.5%yoy), 영업이익 1조
유안타증권은 12일 롯데케미칼이 올해 영업손실 5679억 원을 기록할 것으로 전망하며 흑자 기대는 내년으로 미뤄야 될 것으로 봤다. 목표주가는 기존 20만 원에서 16만5000원으로 17.5% 하향했다. 롯데케미칼의 전 거래일 종가는 6만1300원이다. 다만 투자의견은 '매수'를 유지했다.
황규원 유안타증권 연구원은 롯데케미칼이 올해 매출액 18조200
◇코난테크놀로지
기밀 정보는 클라우드가 두렵다, 온프레미스 AI 산업 성장 흐름에 수혜
재판 업무용 AI 플랫폼 구축 사업에 생성형 AI 모델 공급
실적 계절성
정우성‧LS증권
◇한올바이오파마
볼만한 시점
기업 현황 업데이트
임상 현황 업데이트. 바이오텍 업종 주가 상승과 함께 2H25E 임상 결과 기대. 적정주가 유지
박종현‧다올투자증권
◇솔브레인
유안타증권은 4일 SK이노베이션에 대해 올해 영업적자로 전환할 가능성이 있으며, 재무 부담도 가중되는 점을 반영해 투자 의견을 '매수'로 유지하지만, 목표 주가를 15만 원으로 하향했다.
황규원 유안타증권 연구원은 "SK이노베이션의 연간 실적 눈높이가 낮아지고 있다"라며 "예상 실적은 △매출액 75조3000억 원 △영업손실 2963억 원 △지배주주 순