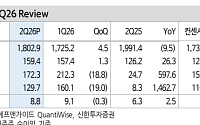
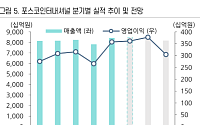
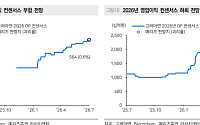
메리츠증권은 3일 POSCO홀딩스에 대해 3분기 영업이익이 시장 기대치를 웃돈 가운데 주주환원 확대와 내년 실적 개선에 주목해야 한다고 분석했다. 투자의견 '매수'와 적정주가 48만원을 유지했다.
장재혁 메리츠증권 연구원은 "POSCO홀딩스의 3분기 연결 영업이익은 9450억원으로 전년 동기 대비 47.9%, 전 분기 대비 15.4% 증가하며 시장 전망
삼성전자와 SK하이닉스가 급락 이후 반등을 모색하는 가운데 증권가에서는 메모리 실적 개선에 기반한 'W자 반등' 가능성이 제기됐다. HLB의 미국 식품의약국(FDA) 신약허가 심사와 한화오션의 미국 군함 건조 수주 등 개별 종목 이슈에도 관심이 쏠리고 있다.
2일 금융투자업계에 따르면 장 시작 전 네이버페이증권 검색 상위종목은 삼성전자, SK하이닉스,
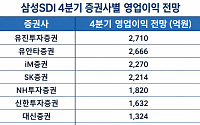
삼성SDI가 올해 3분기 시장 기대치를 두 배 이상 웃도는 영업이익을 냈지만, 4분기 실적 전망을 두고 증권가의 시각이 갈리고 있다.
3분기 실적을 끌어올린 대규모 일회성 보상금이 4분기에는 사라지면서 증권사별 4분기 영업이익 추정치는 최저 1046억원에서 최고 2710억원으로 최대 2.6배 벌어졌다. 유럽 전기차(EV) 시장 판매 부진과 북미 에너지저
KB·신한 나란히 5조원 돌파⋯농협도 역대 최대 실적증권·WM 수수료 확대가 견인⋯은행 이자이익도 성장3분기 들어 비이자이익 둔화…금융지주별 희비교차
국내 5대 금융지주가 올해 3분기까지 19조6000억원이 넘는 순이익을 거두며 역대 최대 실적을 기록했다. 증권과 자산관리(WM) 부문의 수수료이익이 크게 늘어났고, 기업대출 확대에 따른 이자이익 성장이 실
강남 오피스 매각익 기저에 누적 순익 19%↓은행 NIM 4bp 하락⋯증권·운용 부진 겹쳐CET1 12.18%⋯분기배당·자사주 매입 병행
BNK금융그룹의 3분기 순이익이 유가증권 관련 이익 감소와 증권·자산운용 계열사 부진으로 2000억원대 초반에 그쳤다. BNK금융은 4분기에는 이자이익 개선과 일부 충당금 환입 등으로 안정적인 실적을 낼 것으로 기대하며
삼성화재 출신 이문화, 삼성생명 거쳐 친정 복귀본업 경쟁력ㆍ글로벌 사업 확대 핵심 전략 제시
임기 막바지에 접어든 주요 보험사 수장들의 거취에 안팎의 관심이 쏠리고 있다. 그간 쌓은 실적과 수익성, 신사업 성과는 연임을 뒷받침하는 요인이지만 건전성 관리와 내부통제, 소비자보호 등 해결해야 할 과제도 적지 않다. 여기에 각 회사의 인사 관행과 지배구조 등이
한국투자증권은 LS ELECTRIC에 대해 투자의견 '매수'와 목표주가 33만원을 유지했다.
22일 장남현 한국투자증권 연구원은 LS일렉트릭의 3분기 실적이 미국 시장의 성장세에 힘입어 시장 전망치(컨센서스)를 웃돌았다고 평가했다. 미국향 전력기기와 전력 인프라 매출 확대가 수익성 개선을 이끈 가운데, 4분기와 내년에도 실적 성장세가 이어질 것이라는
iM증권은 LG에너지솔루션에 대해 3분기 영업이익이 일회성 요인을 제외하더라도 시장 기대치를 웃돌았다며, 4분기 대규모 에너지저장장치(ESS) 신규 수주가 추가 주가 상승의 핵심 변수가 될 것으로 12일 전망했다. 투자의견 ‘매수’와 목표주가 55만원은 유지했다.
정원석 iM증권 연구원은 “3분기 실적은 원·달러 환율 하락에도 불구하고 시장 기대치를
삼성증권은 LG에너지솔루션에 대해 투자의견 '매수'와 목표주가를 유지했다.
1일 조현렬 삼성증권 연구원은 LG에너지솔루션의 3분기 실적이 시장 전망치(컨센서스)를 웃돌 것으로 전망했다. 아울러 북미 에너지저장시스템(ESS) 배터리팩 병목 현상 해소에 따른 펀더멘털 개선을 주목해야 한다고 짚었다.
삼성증권에 따르면 2026년 3분기 영업이익은 전 분기
iM증권은 대한제강에 대해 봉형강 업황이 바닥을 확인한 가운데 풍부한 순현금과 높은 자사주 비중이 주가를 지지할 것이라며 목표주가는 기존 1만3000원에서 9600원으로 하향했으나 상승여력을 고려해 투자의견을 '매수'로 상향한다고 19일 밝혔다.
김윤상 iM증권 연구원은 "대한제강의 2026년 2분기 연결 기준 매출액은 3880억원으로 전년 동기 대비
미래에셋증권은 KT에 대해 투자의견 '매수'와 목표주가 7만3000원을 유지했다.
13일 최유진 미래에셋증권 연구원은 KT의 2분기 영업이익이 시장 전망치(컨센서스)를 웃돈 가운데, 3분기부터 통신 본업 정상화와 대규모 데이터센터(DC) 증설 모멘텀이 본격화될 것으로 분석했다.
KT의 2026년 2분기 연결 기준 매출액은 전년 동기 대비 10.1%
LS증권은 현대건설에 대해 투자의견 '매수'와 목표가 17만5000원을 유지했다.
3일 김세련 LS증권 연구원은 현대건설이 고수익 건축·주택 사업부의 실적 개선으로 2분기 호실적을 보인 가운데, 소형모듈원전(SMR) 및 대형 원전 관련 가시적 모멘텀이 더해지며 주가 재평가(리레이팅)가 이어질 것으로 전망했다.
그는 "현대건설의 2026년 2분기 매출
신한투자증권은 DL이앤씨의 어닝 서프라이즈에도 불구하고 목표주가를 기존 대비 10% 낮춘 9만원으로 하향 조정했다. 다만 1조1000억원의 순현금과 주주환원 정책 확대 기조를 고려해 투자의견 '매수'를 유지했다.
31일 김선미 신한투자증권 연구원은 DL이앤씨가 2분기 시장 전망치를 대폭 뛰어넘는 호실적을 기록하며 우수한 수익성을 입증했으나, 시황 변동성
LG생활건강이 시장 기대치를 웃돈 2분기 실적과 증권사들의 잇따른 목표주가 상향에 장 초반 강세다.
30일 오전 9시10분 LG생활건강은 전 거래일 대비 3만원(11.41%) 오른 29만3000원에 거래되고 있다.
LG생활건강은 2분기 연결 기준 매출액이 1조6574억원으로 전년 동기 대비 3.3% 증가하고, 영업이익은 1028억원으로 87.5% 늘
상상인증권은 13일 포스코인터내셔널에 대해 2분기 실적이 시장 기대치에 부합할 것으로 전망하며 투자의견 ‘매수’를 유지했다. 목표주가는 멀티플 조정을 반영해 기존 10만원에서 8만4000원으로 낮췄다. 전 거래일 종가는 4만8750원이다.
김진범 상상인증권 연구원은 포스코인터내셔널의 2분기 매출액을 전년 동기 대비 3.5% 증가한 8조4460억원, 영업이
6일 메리츠증권은 고려아연이 올해 2분기 금과 은 가격 상승세 둔화에도 아연 가격과 원·달러 환율 강세에 힘입어 시장 기대치에 부합하는 실적을 낼 것으로 전망했다. 투자의견과 목표주가는 제시하지 않았다. 전 거래일 종가는 111만5000원이다.
장재혁 메리츠증권 연구원은 "고려아연의 2분기 연결 기준 매출액은 6조369억원, 영업이익은 5636억원으로
신종코로나바이러스감염증(코로나19) 사태 이후 수요 둔화 우려로 반도체 주가가 시장 대비 부진한 모습이다. 투자자들은 공급 하향이나 수요 회복을 기다리고 있다. 수요 둔화폭을 확인하면 매수 논리가 발생한다. 하지만 모멘텀이 노출되면 주가는 이미 바닥을 한참 지난 후다.
SK하이닉스 주가가 지난해 4분기 수준에 머물러 있다. 코로나19로 D램(RAM) 가격