메리츠증권은 3일 POSCO홀딩스에 대해 3분기 영업이익이 시장 기대치를 웃돈 가운데 주주환원 확대와 내년 실적 개선에 주목해야 한다고 분석했다. 투자의견 '매수'와 적정주가 48만원을 유지했다.
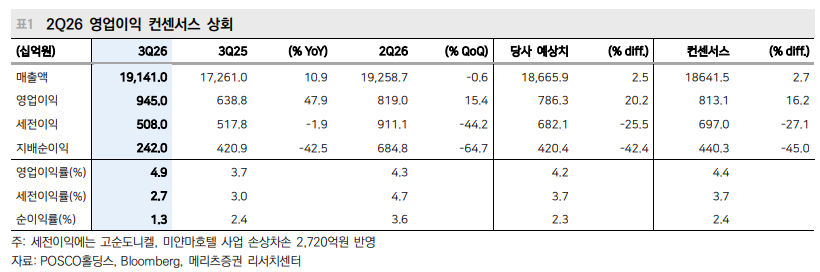
장재혁 메리츠증권 연구원은 "POSCO홀딩스의 3분기 연결 영업이익은 9450억원으로 전년 동기 대비 47.9%, 전 분기 대비 15.4% 증가하며 시장 전망치를 16.2% 상회했다"고 밝혔다.
시장 전망치 초과분 약 1300억원 중 750억원은 포스코퓨처엠의 일회성 이익이 차지했고, 나머지는 철강 부문의 실적 개선이 이끌었다. 포스코 별도 영업이익은 4550억원으로 전 분기 대비 66.1% 증가했다. 판매가격과 원가가 비슷한 수준으로 상승하면서 제품 판매 마진은 전 분기와 유사했지만, 대규모 설비 보수를 앞둔 판매 확대가 실적 개선에 기여했다.
이차전지소재 부문은 170억원의 영업손실을 기록했다. 포스코퓨처엠은 물량 미이행 보상금 등 일회성 요인으로 영업이익이 820억원까지 증가했지만, 리튬아르헨티나와 필바라리튬솔루션은 각각 180억원, 670억원의 영업손실을 냈다. 아르헨티나는 기상 악화와 설비 보수에 따른 생산 감소가, 필바라리튬솔루션은 재고평가손실과 높은 리튬 정광 가격이 부담으로 작용했다.
철강 부문의 본격적인 실적 개선은 내년 2분기부터 가능할 것으로 전망했다. 올해 4분기에는 철광석 가격 약세와 원료탄 가격 강세가 맞물려 수익성 개선이 제한적이지만, 내년 1분기부터 원화 강세와 원료탄 가격 안정에 따른 원가 절감 효과가 기대된다는 분석이다.
다만 광양 2고로 대보수로 올해 4분기와 내년 1분기 판매량이 전 분기 대비 각각 57만톤, 43만톤 감소할 것으로 예상했다. 판매가 정상화되는 내년 2분기부터 실적 개선이 본격화할 것으로 내다봤다.
리튬 사업은 아르헨티나 공장 가동 확대가 실적 개선을 이끌 것으로 예상했다. 1공장은 올해 4분기, 2공장은 내년 3분기 생산 확대와 영업흑자 전환이 가능할 것으로 전망했다. 반면 필바라리튬솔루션은 높은 정광 원가로 영업흑자 달성이 어려울 것으로 분석했다.
주주환원 확대도 긍정적으로 평가했다. POSCO홀딩스는 자회사 지분 유동화 대금의 10%를 주주에게 환원한다는 기존 방침에 따라 포스코인터내셔널과 포스코DX의 주가수익스와프(PRS) 거래 대금 중 약 2500억원을 연내 자사주 매입·소각에 활용할 계획이다. 향후 포스코퓨처엠 지분 유동화에도 같은 기준을 적용하면 약 1200억원의 추가 주주환원 여력이 발생할 것으로 추정했다.
장 연구원은 "2027년 잉여현금흐름(FCF) 개선, 주주환원, 철강 판매 정상화와 원가 부담 완화를 감안해 매수 의견을 유지한다"고 설명했다.