iM, 은행 건전성 개선에도 그룹 순익은 1.4% 감소
JB, RWA보다 대출 빠르게 늘려 수익성 격차 확대
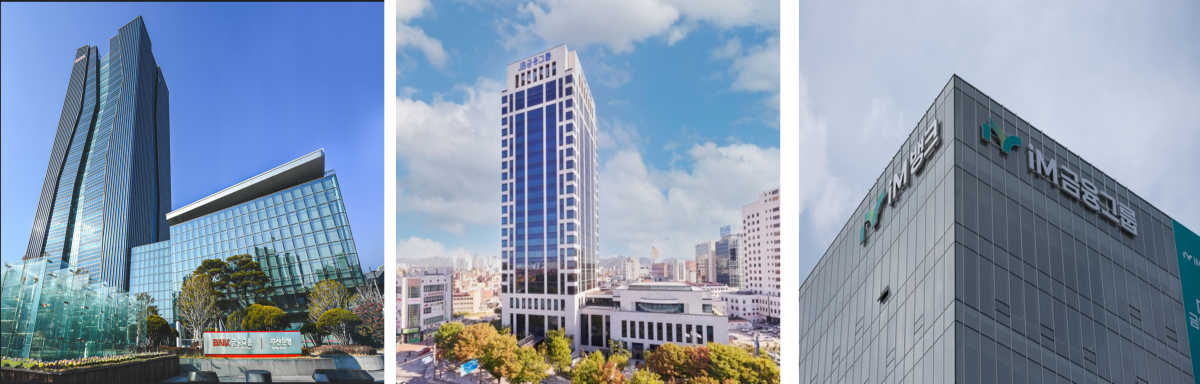
지방금융지주 3사의 3분기 성적표가 엇갈렸다. BNK금융은 유가증권 운용성과 부진과 일회성 이익 기저효과로 후퇴했고, iM금융도 그룹 순이익이 소폭 줄었다. 반면 JB금융은 자본 효율을 앞세운 여신 성장으로 분기와 누적 기준 모두 최대 실적을 냈다.
27일 금융권에 따르면 BNK금융의 3분기 지배주주 순이익은 2105억원으로 전년 동기보다 28.4% 감소했다. iM금융은 1207억원으로 1.4% 줄었다. JB금융은 2100억원으로 0.8% 증가하며 분기 기준 역대 최대 실적을 기록했다.
BNK금융은 지난해 반영된 BNK강남코어오피스 매각이익 1009억원의 기저효과에 비이자이익 부진까지 겹쳤다. 3분기 비이자이익은 403억원으로 전분기보다 76.8% 줄었다. 유가증권 운용성과와 대출채권 매각이익이 기대에 미치지 못한 영향이다.
은행 본업의 마진도 하락했다. 부산·경남은행 합산 순이자마진(NIM)은 1.80%로 전분기보다 0.04%포인트(p) 낮아졌다. 정기예금 조달 경쟁과 우량기업 대출금리 경쟁이 동반되면서다. 1~3분기 누적 순이익은 6223억원으로 전년 동기보다 19.2% 감소했다.
iM금융은 은행 중심의 성장과 건전성 개선이 두드러졌다. 누적 지배주주지분 순이익은 4163억원으로 전년 동기보다 3.6% 줄었지만, iM뱅크의 3분기 순이익은 1158억원으로 5.1% 증가했다. 누적 순이익도 3615억원을 기록했다.
iM뱅크의 기업대출은 올해 들어 9월 말까지 10.8%(3조8000억원) 늘었고, 누적 대손충당금 전입액은 11.8% 감소했다. 그룹 고정이하여신(NPL)비율은 1.18%로 전년 동기보다 0.33%p 개선됐다. iM금융은 대출자산이 지난해 말보다 7.6% 늘었지만 보통주자본(CET1)비율은 12.39%로 역대 최고치를 기록했다.
JB금융은 수익성에서 가장 앞섰다. 3분기 누적 지배지분 순이익은 5957억원으로 전년 동기보다 2.9% 증가했고, 3분기 순이익은 2100억원으로 역대 최대를 기록했다.
JB금융은 위험가중자산이익률(RoRWA)이 높은 자산을 중심으로 성장 전략을 펴고 있다. 3분기 누적 원화대출금은 10.0% 증가했지만 위험가중자산(RWA) 증가율은 5.1%에 그쳤다. 자기자본이익률(ROE)은 13.3%, 총자산이익률(ROA)은 1.08%를 기록했다.
자본여력은 세 금융지주 모두 12%대를 유지했다. CET1 비율은 JB금융과 iM금융이 각각 12.39%, BNK금융은 12.18%였다.
4분기에는 비이자이익 회복과 건전성 관리 성과가 실적 흐름을 가를 전망이다. BNK금융은 예금 조달 경쟁에 따른 마진 방어와 연체율 관리가, iM금융은 시중은행 전환 뒤 추진해 온 자산 포트폴리오 고도화가 관건이다. JB금융은 높은 수익성을 유지하면서도 자산 성장의 질을 지켜내야 하는 과제를 안고 있다.