메리츠증권은 SK이노베이션에 대해 지정학적 리스크에 따른 국제유가 및 정제마진 강세로 3분기 어닝 서프라이즈가 예상되며 에너지 인플레이션 국면에서 유효한 투자 대안이라며 투자의견 '매수(Buy)'를 유지하고 적정주가를 21만원으로 제시했다고 14일 밝혔다.
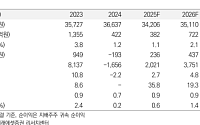
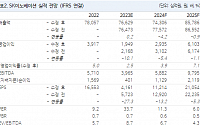
노우호 메리츠증권 연구원은 "SK이노베이션의 2026년 3분기 연결 기준 매출액은 29조8056
SK이노베이션과 합병을 앞둔 SK아이이테크놀로지가 장 초반 동반 강세를 보이고 있다. SK이노베이션의 올해 영업이익이 10조원에 이를 것이라는 증권가 전망과 목표주가 상향이 매수세를 자극한 것으로 풀이된다.
15일 오전 9시7분 SK이노베이션은 전 거래일 대비 4.54% 오른 14만2900원에 거래되고 있다. SK아이이테크놀로지는 5.02% 상승한 1
유안타증권은 15일 SK이노베이션에 대해 올해 연간 영업이익 10조원 달성이 가능할 것으로 전망하며, 투자의견 '매수'를 유지하고 목표주가를 기존 17만원에서 20만원으로 17.6% 상향 조정했다. SK이노베이션의 전 거래일 종가는 13만3900원이다.
황규원 유안타증권 연구원은 SK이노베이션의 올해 연간 실적을 매출액 102조2974억원, 영업이익 1
매출 7조4131억원…전년 동기 대비 24.9% 증가
GS가 올해 2분기 매출과 영업이익을 모두 큰 폭으로 늘렸다.
GS는 연결 기준 올해 2분기 영업이익이 1조7174억원으로 전년 동기 대비 253.4% 증가했다고 11일 공시했다.
같은 기간 매출은 7조4131억원으로 지난해 2분기 5조9336억원보다 24.9% 늘었다. 당기순이익은 1조1320억원
신영증권은 31일 SK이노베이션에 대해 석유·윤활유 업황 개선과 배터리 구조 개편 효과를 반영한다며 목표주가를 기존 14만원에서 19만원으로 상향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
최홍주 신영증권 연구원은 “전통에너지 업황 개선과 배터리 구조 개편에 따른 실적 개선을 반영해 올해와 내년 실적 추정치를 상향했다”며 “업황 개선을 감안하
iM증권은 SK이노베이션에 대해 정유와 윤활유 부문의 호조와 전방위적인 이익 개선을 바탕으로 하반기에도 높은 매출 레벨이 이어질 가능성이 높다며 투자의견은 '매수', 목표주가는 19만원으로 유지한다고 14일 밝혔다.
전유진 iM증권 연구원은 "SK이노베이션의 2026년 2분기 연결 영업이익은 1조8500억원으로 견조한 실적 흐름이 이어질 전망"이라며
매출 13조347억원으로 전년 동기 대비 17% 증가정유부문 재고 관련 이익·정제마진 상승이 실적 견인유가 하락 땐 재고손실 전환 가능…하반기 리스크도 부각
GS칼텍스가 올해 1분기 유가 급등과 정제마진 상승에 힘입어 큰 폭의 실적 개선을 기록했다. 다만 중동 사태에 따른 재고 관련 이익 등 일시적 요인이 상당 부분 반영된 만큼, 하반기에는 유가 하락과
GS는 올해 1분기 연결 기준 영업이익이 1조2586억원으로 전년 동기 대비 56.68% 증가했다고 13일 공시했다. 같은 기간 매출액은 9.88% 늘어난 6조8424억원, 당기순이익은 183.6% 급증한 8276억원을 거뒀다.
GS칼텍스는 매출 13조347억원, 영업이익 1조6367억원을 올렸다. 중동 사태에 따른 일시적 재고 효과로 실적은 상승했으
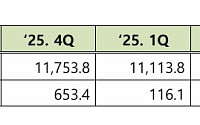
GS칼텍스는 지난해 4분기 연결기준 매출액은 11조7538억원, 영업이익은 6534억원을 기록했다고 10일 밝혔다.
전 분기 대비 매출액은 6.5%, 영업이익은 75.6% 증가한 수준이다. 전년 동기 대비해서는 매출액은 2.5%, 영업이익은 136.5% 증가했다. 당기순이익은 5210억원을 기록했다.
사업 부문별로 보면 정유부문은 매출액 9조4426억
4일 미래에셋증권은 S-Oil에 대해 정제마진이 예상보다 빠르게 상승하고 있는 가운데 이 추세가 난방 수요 시즌까지 이어지면서 당분간 강세를 유지할 것으로 전망했다. 두바이유 스프레드 공식 상 공식판매가(OSP)도 인하 가능성이 높아 마진 개선에 기여할 것이라는 예상이다. 목표주가는 8만8000원으로 상향하고, 투자의견 '매수'를 유지했다. 전 거래일
재무구조 강화, 전기화 사업 경쟁력 확보 시너지 기대대규모 자본조달로 재무건전성 강화합병법인 11월 출범…“IPO는 당분간 없어“LNG 유동화에는 강한 부인
SK이노베이션이 1년 여간 진행해 온 리밸런싱에 마지막 퍼즐을 끼웠다. 전기차 사업 핵심 자회사인 SK온과 SK엔무브 합병 결단을 내리면서다. 대규모 자본 확충도 결의했다.
30일 SK이노베이션
SK이노베이션이 좀처럼 실적 반등 실마리를 찾지 못하고 있다. 배터리 자회사 SK온의 대규모 적자가 이어지는 가운데, 석유화학 업황 부진과 미국 인플레이션감축법(IRA) 세제 혜택 축소가 겹치며 올해 2분기 실적도 녹록지 않을 전망이다. 새 수장을 맞아 강도 높은 사업재편에 나섰지만, 단기간 내 가시적 성과는 쉽지 않아 보인다.
2일 업계에 따르면 S
“중동 지정학 이슈ㆍ유가 불확실성 확대”
㈜GS는 7일 공시를 통해 올해 2분기 매출 6조2037억 원, 영업이익 7981억 원의 실적을 거뒀다고 밝혔다.
매출과 영업이익 모두 1.0%, 12.1% 증가했다. 같은 기간 당기순이익은 2754억 원으로 16.6% 늘었다.
이에 따라 GS는 상반기 매출 12조4927억 원, 영업이익 1조8144억 원,
NH투자증권은 12일 SK이노베이션에 대해 어려운 외부환경 속 배터리 부문 수익성 개선 속도가 더딘 점은 아쉬우나 수익성 개선 방향성은 여전하다고 말했다. 목표주가는 기존 19만 원에서 17만 원으로 내려잡고 투자의견은 매수로 유지했다.
최영광 NH투자증권 연구원은 “2024년 헝가리와 중국 증설이 예정돼 있으나 가격 하락세 및 수요 성장률 둔화로 인
유안타증권은 5일 S-Oil에 대해 3분기 어닝서프라이즈가 기대된다며 투자의견 '매수', 목표주가 11만 원을 유지했다.
황규원 유안타증권 연구원은 "3분기 예상 영업이익은 7838억 원으로 또다시 1년래 최고치에 도달할 전망"이라며 "정유부문의 빠른 회복이 눈에 띈다"라고 평가했다.
그러면서 "정유부문 예상 이익은 4833억 원"이라며 "국제유가
GS칼텍스는 3분기 연결기준 영업이익 8177억 원을 기록해 지난해 같은 기간과 비교해 105.5% 늘었다고 9일 밝혔다. 같은 기간 매출액은 16조4388억 원, 당기순이익은 3990억 원으로 각각 81.1%, 197.8% 증가했다.
전분기와 비교하면 매출액은 2.1% 늘었고 영업이익과 당기순이익은 각각 61.6%, 72.2% 감소했다.
정유 부문
GS칼텍스는 올해 1분기 연결기준 영업이익이 1조812억 원으로 지난해 같은 기간보다 70.9% 상승했다고 10일 공시했다.
같은 기간 매출액은 11조2892억 원, 당기순이익은 7858억 원으로 전년보다 각각 75.6%, 146.3% 올랐다.
사업별로 보면 정유부문은 매출액 8조8628억 원과 영업이익 1조609억 원을 기록하며 전체 실적을 견인했
GS칼텍스의 올 1분기 영업이익이 지난해 같은 기간 대비 흑자로 돌아섰다. 같은 기간 매출액은 9.1% 감소했다.
GS칼텍스는 10일 1분기 영업이익이 6326억 원으로 지난해 같은 기간과 비교할 때 흑자로 돌아섰다고 밝혔다. 지난해 4분기에는 영업손실 512억 원을 기록했다.
매출액은 6조4272억 원으로 지난해 같은 기간보다 9.1% 감소했다.