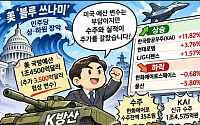
민주당, 상·하원 동시 탈환…美 국방예산 확대에 제동 가능성KAI 11.82% 급등·현대로템 3.76%↑…풍산은 5.80% 하락3500억달러 추가 예산 협상 변수…수출 수주잔액이 주가 차별화
미국 중간선거에서 민주당이 상·하원을 모두 탈환하는 ‘블루 쓰나미’가 현실화했지만 국내 방산주는 비교적 선방했다. 트럼프 행정부의 대규모 국방예산 확대에 제동이 걸릴
한국항공우주가 3분기 영업이익 증가와 4분기 전투기 납품 확대 기대에 장 초반 급등하고 있다. 증권가는 완제기 양산 물량 증가와 국내외 대형 수주가 실적 회복을 뒷받침할 것으로 전망했다.
4일 오전 9시10분 한국항공우주는 전 거래일 대비 15.31% 오른 11만2200원에 거래 중이다.
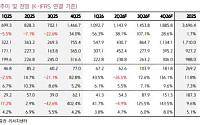
한국항공우주의 3분기 매출액은 1조643억원, 영업이익은 79
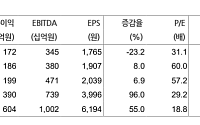
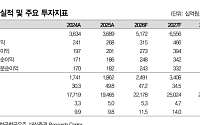
SK증권은 4일 한국항공우주에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 19만원에서 15만원으로 낮췄다. 올해 일부 납품 물량이 내년으로 이연되면서 실적 추정치를 조정했지만, 2027~2028년 완제기 납품 확대와 KF-21 수출 모멘텀은 유효하다고 평가했다.
한국항공우주의 3분기 연결 매출은 1조643억원으로 전년 동기 대비 51.6%, 영
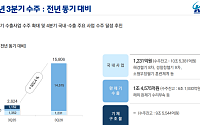
매출 1조643억원·51.6%↑…KF-21 납품 본격화완제기 수출 매출 77.9% 증가…해외 비중 53%4분기 LAH 납품 재개…연매출 5조원 돌파 기대
한국항공우주산업(KAI)이 올해 3분기 KF-21 양산 납품과 완제기 수출 확대에 힘입어 매출과 영업이익 모두 두 자릿수 성장률을 기록했다.
KAI는 올해 3분기 연결 기준 매출액 1조643억원, 영업
대신증권은 한국항공우주(KAI)에 대해 투자의견 '매수'를 유지하고, 목표주가는 기존 대비 15.82% 내린 16만5000원으로 하향 조정했다.
30일 최정환 대신증권 연구원은 한국항공우주의 2분기 영업이익이 시장 전망치(컨센서스)를 대폭 하회했으나, 한국형 전투기(KF-21) 인도 집중에 따른 하반기 실적 개선과 수주 모멘텀이 유효하다고 진단했다.
키움증권은 한국항공우주에 대해 투자의견 ‘매수’와 목표주가 23만원을 유지한다고 21일 밝혔다.
이한결 키움증권 연구원은 “2분기 영업이익은 시장 기대치를 큰 폭으로 하회할 전망”이라며 “회전익 부문의 납품 일정 지연과 원화 약세 기조로 수익성이 둔화된 점이 부정적으로 작용했다”고 설명했다.
한국항공우주의 20일 종가는 14만3900원이다. 목표주가
LS증권이 한국항공우주(KAI)에 대해 하반기 기체 양산과 완제기 수출이 본격화되는 가운데 대주주 지분 매각이라는 대형 모멘텀까지 가세하며 실적에 날개를 달 것으로 전망했다. 이에 따라 투자의견 '매수'와 목표주가 25만원을 모두 기존대로 유지했다.
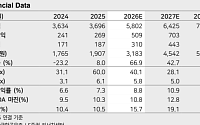
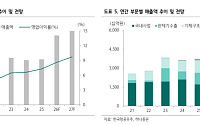
이재광 LS증권 연구원은 10일 "올해 KAI 매출은 5조8000억원, 영업이익은 5090억원으로 전년
한국투자증권은 8일 한국항공우주에 대해 하반기부터 수익성 높은 중동 수출 사업과 KF-21 양산 사업이 본격화되면서 실적 개선세가 이어질 것이라며 투자의견 ‘매수’와 목표주가 23만원을 유지한다고 밝혔다.
한국항공우주의 1분기 연결 기준 매출은 1조927억원으로 전년 동기 대비 56.3% 증가했다. 영업이익은 671억원으로 43.4% 늘었다. 다만
△ KAI, 완제기 수출 호조에 1분기 영업이익 전년 대비 43.4% 증가
△ KT&G, 1분기 영업이익 3645억원…전년 대비 27.7% 증가
△ 대동그룹, 2030년 매출 3조5000억원 목표…북미·유럽 신사업 확대
△ 광진실업, 10억원 규모 제3자배정 유상증자 결정
△ 넷마블, 신작 효과에 1분기 영업이익 6.8% 증가
△ CJ ENM,
완제기 수출 부문 성장 견인올해 연간 매출 가이던스 5.7조“인도네시아, 말레이사 납품 예정...사상 최대 실적 달성 가능”
KAI(한국항공우주산업)가 완제기 수출 확대와 국내 체계개발 사업의 안정적 추진에 힘입어 역대 1분기 최대 매출을 기록했다.
KAI는 2026년 1분기 연결 기준 매출 1조927억원, 영업이익 671억원, 당기순이익 413억원을
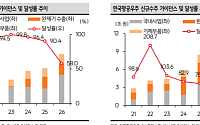
중동 지역의 안보 패러다임이 미국 의존에서 자국 방어 체계 강화로 급격히 전환되면서 국내 방산 기업들의 수혜 가능성이 높아지고 있다.
14일 한국거래소에 따르면 전날 증시에서 LIG넥스원은 전장보다 1.95% 오른 93만9000원에 거래를 마쳤다. 한화에어로스페이스(1.53%)도 상승하며 거래를 마감했다. 현대로템(-1.43%)과 한국항공우주(-3.7
하나증권은 한국항공우주에 대해 KF-21 양산이 본격화되며 중장기 실적 가시성이 높아지고 있다며 목표주가를 23만원으로 상향했다. 전날 종가는 18만5000원이다.
채운셈 하나증권 연구원은 26일 “한국항공우주에 대해 목표 PER은 국내외 주요 방산업체와 비교해 높은 수준이지만, 올해 예상되는 영업이익 성장률을 감안하면 차별화 포인트가 분명하다”며 “수주
지난해 매출과 영업이익 안정적 성장올해 수주 가이던스는 10.4조…63%↑차재병 대표 “KF-21 개발완료, 수출확대, 미래사업 가속화에 역량 집중”
한국항공우주산업(KAI)가 5일 2025년 경영 실적과 2026년 경영 목표 가이던스를 발표했다.
KAI는 2025년도 매출 3조 6964억 원, 영업이익 2692억 원 당기순이익 1873억 원의 잠정실적
AA- 유지 속 전망 상향…수주 26조원·영업이익 3000억 상회 가시권
한국신용평가가 31일 한국항공우주산업(KAI)의 무보증사채 신용등급 전망을 ‘안정적’에서 ‘긍정적’으로 상향 조정했다. 신용등급은 AA-를 유지했다.
대규모 양산 사업 본격화와 수주잔고 확대에 따른 실적 개선 가능성을 반영했다는게 한신평의 설명이다. 이번 전망 상향의 핵심 배경은 수
메리츠증권은 한국항공우주에 대해 투자의견 ‘매수’를 유지하고 적정주가를 13만 원으로 상향한다고 24일 밝혔다.
이지호 메리츠증권 연구원은 “최근 글로벌 방산업종 반등에 따른 멀티플 상향과 적정주가 산정 시점 변경에 따른 효과를 반영했다”고 설명했다.
3분기 실적은 매출액 8372억 원, 영업이익 685억 원으로 시장 기대치를 하회할 것으로 전망했다
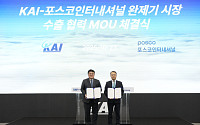
항공·방산 분야 완제기 수출 경쟁력 강화 위한 MOUKAI-항공기 기술력, 포스코인터 네트워크 역량 등 결합
한국항공우주산업(KAI)과 포스코인터내셔널이 글로벌 항공우주 시장 개척과 수출 경쟁력 강화를 위해 손을 맞잡았다.
양사는 23일 경기 고양시 킨텍스(KINTEX)에서 열린 ‘2025 ADEX’ KAI 전시관에서‘ 항공·방산 분야 완제기 수출 및
한국투자증권은 한국항공우주에 대해 투자의견 ‘매수’, 목표주가 12만 원을 유지한다고 20일 밝혔다.
장남현 한국투자증권 연구원은 “4분기부터 시작되는 이익 개선에 더해 2026년 가시화될 다수의 수출 모멘텀이 존재한다”고 분석했다.
장 연구원은 “이집트, 동남아시아, 중남미를 아우르는 FA-50 수출 파이프라인이 남아있다”고 짚었다. 또 “KF-2
LS증권은 14일 한국항공우주에 대해 지정학적이슈와 상관없이 국내 산업이 구조적으로 성장하며 가장 큰 수혜를 볼 것이라며 목표주가를 12만4000원으로 기존 대비 5.1% 상향 조정했다. 투자의견은 매수를 유지했다.
최정환 LS증권 연구원은 "3분기 연결기준 매출액은 전년 동기 대비 12% 증가한 1조 원, 영업이익은 32.5% 감소한 520억 원으
BNK투자증권은 12일 한국항공우주에 대해 하반기 이후 납품대수 증가에 따른 실적 개선이 기대된다고 밝혔다. 목표주가를 11만3000원으로 상향하고, 투자의견 '매수'를 유지했다. 전 거래일 종가는 9만200원이다.
한국항공우주는 올해 2분기 연결 기준 매출액 8283억 원, 영업이익 852억 원, 영업이익률 10.3%를 기록하며 영업이익 기준 컨센서스를