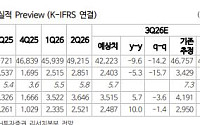
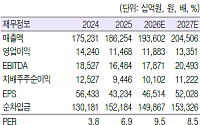
삼성증권이 기아가 올해 3분기 시장 기대치를 밑도는 '어닝 쇼크'를 기록함에 따라 잃어버린 신뢰를 회복하는 데 다소 시간이 필요할 것으로 내다봤다. 투자의견은 '매수'를 유지하며 목표주가는 15만원에서 13만원으로 하향 조정했다.
2일 삼성증권 임은영 연구원은 "미국과 유럽 시장에서 인센티브 증가와 예상보다 컸던 6000억원 규모 판매보증 충당금 여파
3분기 합산 매출 76조7076억원·영업익 4조4955억원현대차, 판매 감소에도 수익성 방어…기아 영업익 24.3% 증가생산 정상화·HEV 판매 확대…내년 신차 출시로 성장 동력 강화
현대자동차그룹이 올해 3분기 글로벌 자동차 시장의 불확실성 속에서도 매출과 영업이익을 모두 늘리며 실적 방어에 성공했다. 현대차는 판매 감소에도 원가 효율화와 하이브리드차
증권사 17곳 중 10곳 목표가 낮춰…주가 3.59% 하락
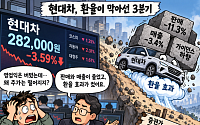
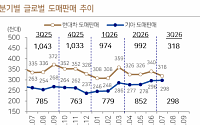
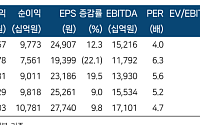
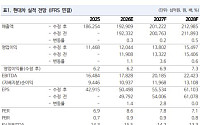
현대차의 3분기 글로벌 판매량과 매출이 동반 감소하면서 증권가의 실적 우려가 커지고 있다. 영업이익은 환율 효과에 힘입어 시장 기대치를 웃돌았지만 본업의 수익성 회복은 불투명하다는 평가다. 현대차가 연간 판매량과 영업이익률 목표까지 낮추자 증권사들은 목표주가를 잇달아 하향 조정했다.
30일 금융
매출 31조5974억·영업익 1조8183억4분기 韓·美서 고수익 HEV 판매 확대
기아가 올해 3분기 판매 확대와 전동화차 성장에 힘입어 매출과 영업이익이 동반 증가했다. 4분기에는 국내와 미국을 중심으로 고수익 차종인 하이브리드차(HEV) 판매를 늘려 수익성 개선에 나선다.
기아는 올해 3분기 연결 기준 매출 31조5974억원, 영업이익 1조8183억
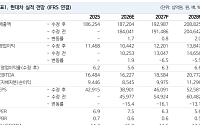
NH투자증권이 현대차에 대해 신사업 모멘텀 공백 장기화에 따른 밸류에이션 프리미엄 축소를 반영해야 한다며, 투자의견 '매수'를 유지하고 목표주가는 54만원에서 44만원으로 18.5% 하향했다.
30일 하늘 NH투자증권 연구원에 따르면 "신사업 설비 투자 규모 확정 및 외부고객사 확보 이후에야 멀티플 회복을 기대할 수 있다"고 말했다.
하 연구원은 현대
매출 감소에도 영업익 증가…하이브리드 판매로 수익성 방어생산 정상화·신차 효과로 4분기부터 판매 회복 전망NH투자증권, 내년 영업익 13조470억원 예상…27.3% 증가
현대자동차가 올해 3분기 매출 감소에도 영업이익을 늘리며 수익성 개선에 성공한 가운데 내년부터 본격적인 실적 회복에 나선다. 국내 공장 생산 정상화와 주요 신차 출시가 맞물리면서 판매량
3분기 매출 45.1조원…전년比 3.4% 감소HEV 비중 18.2%로 확대…영업익 5.5% 증가판매 목표·영업이익률 가이던스는 하향 조정
현대자동차가 올해 3분기 하이브리드차(HEV) 판매 호조와 환율 효과, 원가 절감 등에 힘입어 영업이익이 5.5% 증가했다. 다만 파업에 따른 국내 공장 생산 차질과 추석 연휴에 따른 영업일수 감소로 판매가 줄면서 매출
3분기 영업익 2조6772억원으로 5.5%↑…매출은 3.4% 감소HEV 판매 확대·환율 효과로 수익성 방어…판매량 11.3% 줄어연간 판매 목표 400만대로 하향…영업이익률 전망도 낮춰
현대자동차가 올해 3분기 생산 차질에 따른 판매 감소에도 하이브리드차(HEV) 판매 확대와 환율 효과 등에 힘입어 수익성 개선에 성공했다. 다만 글로벌 수요 둔화와 원자재
KB증권은 12일 현대차에 대해 전기차 판매 부진에 따른 도매판매 대수가 급감 중이라며 목표주가를 기존 90만원에서 70만원으로 22.2% 낮췄다. 다만, 투자의견은 '매수'를 유지했다. 현대차의 전 거래일 종가는 32만4500원이다.
강성진 KB증권 연구원은 현대차의 올해 3분기 영업이익이 2조5550억원으로 전년 동기 대비 0.7% 증가할 것으로 전
NH투자증권은 현대차에 대해 3분기 실적이 생산 차질과 원가 부담으로 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 효과로 반등할 것으로 6일 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 62만원에서 54만원으로 하향했다.
하늘 NH투자증권 연구원은 “글로벌 도매 판매 둔화와 가격 경쟁 심화에 따른 중장기 실적 추정치 하향을 반영했
다올투자증권은 4일 기아의 7월 글로벌 도매판매가 두 자릿수 증가율을 기록하면서 3분기 실적 개선 가능성이 커졌다고 분석했다. 현대차보다 판매 증가세가 뚜렷하고 전기차 판매 확대에 따른 믹스 개선도 이어지고 있어 자동차 업종 최선호주로 제시했다.
이날 다올투자증권 ‘자동차-7월 판매: 기아 3Q26 시작이 좋다’ 보고서에 따르면 기아의 7월 글로벌 도
한국투자증권은 기아에 대해 투자의견 '매수'를 유지하고 목표주가는 기존 26만원에서 22만원으로 15.4% 하향 조정했다.
27일 김창호 한국투자증권 연구원은 기아가 인센티브 상승에 따른 수익성 둔화 우려로 최근 주가가 크게 조정받았으나, 분기 사상 최대 매출과 판매량을 기록한 가운데 하반기 가이던스 달성을 위한 모멘텀은 여전히 유효하다고 진단했다.
2분기 EV 판매 88.4% 증가한 11만대EV3·EV5·PV5 앞세워 국내 점유율 1위 수성
기아가 올해 2분기 글로벌 자동차 수요가 감소한 상황에서도 분기 기준 역대 최다 판매와 최대 매출을 동시에 달성했다. 다만 미국 관세 비용과 인센티브 정책 등이 겹치면서 영업이익은 한 자릿수 감소세를 보였다. 기아는 대중화 전기차 신차 효과를 앞세워 올해 연간
기아 2분기 매출 33조370억원⋯전년비 12.6 증가⋯영업익 4.9%↓글로벌 도매판매 수 85만1639대⋯전년비 4.5%↑글로벌 시장 상반기 기준 역대 최대점유율 4% 달성하반기 전동화 모델 판매 확대로 성장 계획
기아가 전기차(EV)와 하이브리드차(HEV) 판매 호조에 힘입어 올해 2분기 역대 최대 매출과 분기 기준 최대 판매 실적을 달성했다. 다만
NH투자증권은 현대차에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 86만원에서 76만원으로 하향한다고 24일 밝혔다.
하늘 NH투자증권 연구원은 “부품 수급 차질과 중동 수출판매 제한 등으로 자동차 판매가 감소했으나 우호적인 환율로 분기 최대 매출액을 시현했다”며 “다만 생산 차질로 인한 믹스 악화와 북미·유럽 인센티브 확대로 수익성은 부진했
역대 분기 중 최대 매출액영업익은 20.8% 감소
현대자동차가 하이브리드(HEV) 판매 확대와 우호적인 환율 효과에 힘입어 분기 기준 역대 최대 매출을 기록했다. 다만 미국 관세 비용과 원자재 가격 상승, 부품 공급 차질 등이 겹치면서 영업이익은 20% 넘게 감소했다. 현대차는 하반기 국내외 생산 확대와 신차 출시를 통해 차질 물량을 만회하고 수익성 회복
역대 분기 중 최대 매출액하반기 신차 본격 판매
현대자동차가 하이브리드(HEV) 판매 확대와 우호적인 환율 효과에 힘입어 분기 기준 역대 최대 매출을 기록했다. 다만 원자재 가격 상승과 부품 공급 차질 등의 영향으로 수익성은 뒷걸음질 쳤다. 현대차는 하반기 신차 출시와 생산 정상화를 통해 수익성 회복을 추진한다는 방침이다.
현대차는 23일 올해 2분기
KB증권은 21일 현대차에 대해 올해 영업이익 전망치를 하향하며 목표주가도 기존 120만원에서 90만원으로 25% 내렸다. 다만, 투자의견은 '매수'를 유지했다. 현대차의 전 거래일 종가는 39만9000원이다.
강성진 KB증권 연구원은 "올해 영업이익 전망치를 하향하나 휴머노이드 및 자율주행 중심으로 구성된 현대차 밸류에이션에는 큰 영향이 없다"며 "단
코스피 지수가 4% 넘게 폭락하며 국내 증시가 크게 위축된 가운데 자동차 대장주인 현대차 주가도 급락하며 40만원 선 아래로 밀려났다.
20일 한국거래소에 따르면 현대차는 전 거래일 대비 6.12% 내린 39만9000원에 거래를 마쳤다. 현대차 주가 지표가 종가 기준 40만원 선 밑으로 내려온 것은 지난 1월12일(36만7000원) 이후 약 6개월 만
흥국증권은 현대차에 대해 하반기 주요 볼륨 모델의 신차 효과와 생산 정상화를 바탕으로 점진적인 실적 회복이 기대된다며 투자의견은 '매수', 목표주가는 78만원으로 하향한다고 14일 밝혔다.
마건우 흥국증권 연구원은 "현대차의 2026년 2분기 연결 매출액은 47.3조원, 영업이익은 3.0조원을 기록할 것으로 추정된다"며 "중국을 제외한 도매판매가 97