현대차의 3분기 글로벌 판매량과 매출이 동반 감소하면서 증권가의 실적 우려가 커지고 있다. 영업이익은 환율 효과에 힘입어 시장 기대치를 웃돌았지만 본업의 수익성 회복은 불투명하다는 평가다. 현대차가 연간 판매량과 영업이익률 목표까지 낮추자 증권사들은 목표주가를 잇달아 하향 조정했다.
30일 금융투자업계에 따르면 이날 현대차의 3분기 실적을 분석한 증권사 보고서 17건 가운데 10건이 목표주가를 낮췄다. 6건은 유지했고 1건만 상향했다. IBK투자증권은 기존 67만원에서 46만원으로 31.3% 하향했다. 미래에셋증권도 84만원에서 65만원으로 22.6% 낮췄다.
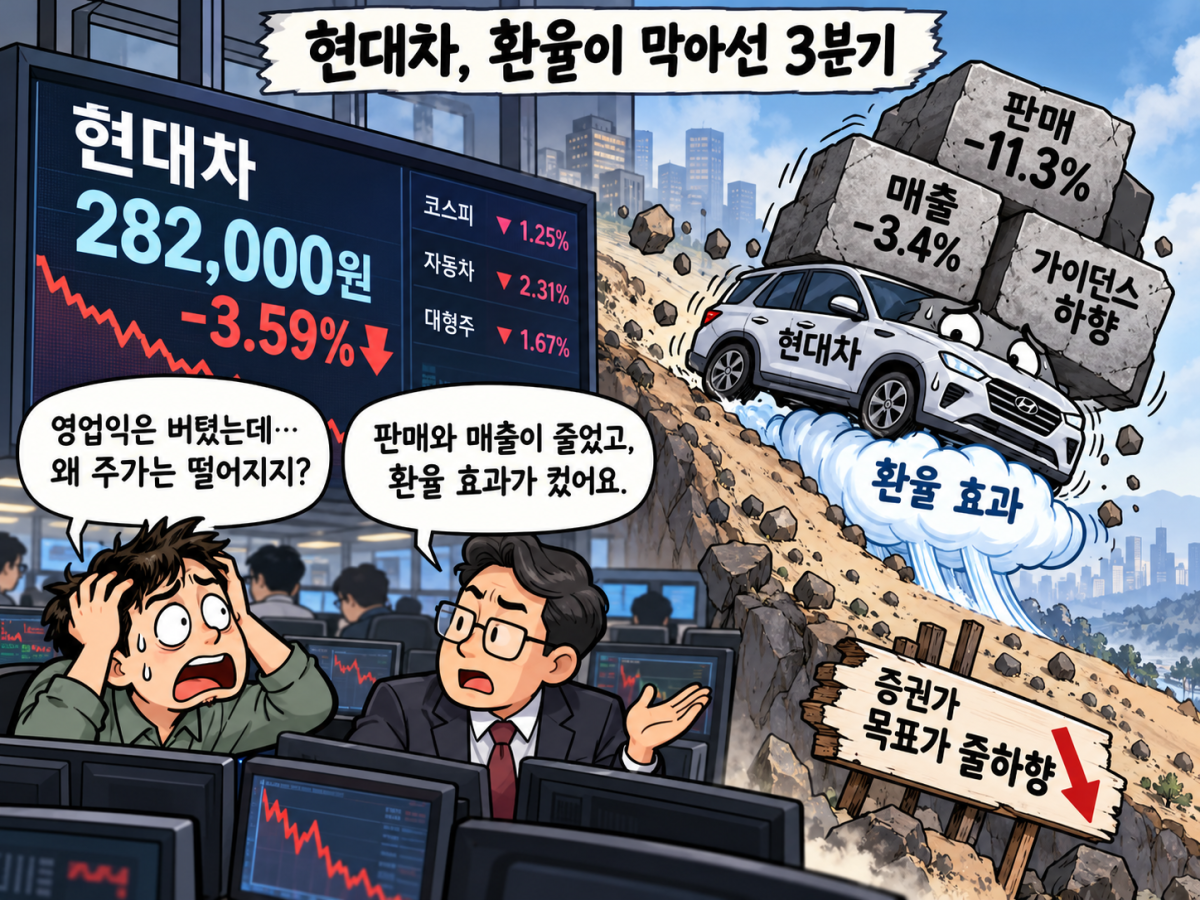
주가도 약세를 면치 못했다. 이날 한국거래소에 따르면 현대차는 전 거래일 대비 3.59%(1만500원) 내린 28만2000원에 거래를 마쳤다. 장중 한때 4.79% 하락한 27만8500원까지 밀렸다. 같은 날 코스피 하락률(-3.48%)보다 낙폭이 컸다.
실적 부진은 판매 지표에서 두드러졌다. 현대차의 3분기 글로벌 도매 판매량은 92만1000대로 전년 동기 대비 11.3% 감소했다. 국내 파업과 생산 차질에 글로벌 수요 둔화가 겹친 영향이다. 매출액도 45조1102억원으로 3.4% 줄었다. 분기 매출이 전년 동기 대비 감소한 것은 코로나19 사태 이후 약 6년 만이다.
반면 영업이익은 2조6772억원으로 5.5% 증가했다. 시장 전망치 약 2조4400억원도 10%가량 웃돌았다. 다만 판매 부진을 환율 효과로 상쇄한 결과여서 실적 개선의 지속성에 의문이 제기됐다.
한국투자증권에 따르면 판매량 감소는 약 1조1000억원의 영업이익 감소 요인으로 작용했다. 이를 약 1조3000억원의 환율 효과가 상쇄했다. 이 가운데 약 8000억원은 기말환율 하락에 따른 판매보증충당부채 환입 효과였다. 환율이 추가 하락하지 않으면 반복되기 어려운 일회성 요인이다.
현대차는 올해 글로벌 도매 판매 목표를 기존 416만대에서 400만대로 낮췄다. 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 하향했다. 문제는 낮아진 목표 달성도 쉽지 않다는 점이다.
김정호 한국투자증권 연구원은 3분기 누적 판매량 290만대를 고려하면 4분기에 약 110만대를 판매해야 하지만 현실적인 판매량은 100만~105만대 수준으로 전망했다. 신차 출시와 생산 정상화에도 판매 회복이 기대에 미치지 못할 가능성이 있다는 분석이다.
주주환원 정책의 불확실성도 부담이다. DB증권은 목표주가를 기존 60만원에서 50만원으로 낮췄다. 자동차 본업의 수익성 회복 지연과 자사주 매입 정책 재검토 등을 반영했다. 다만 최소 주당배당금 1만원 유지 방침은 긍정적으로 평가했다.
증권가는 향후 주가 반등의 변수로 로봇과 피지컬 AI 사업에 주목하고 있다. 한국투자증권은 목표주가 53만원을 유지하며 자동차 본업보다 피지컬 AI 전환 가능성이 주가에 더 크게 반영될 것으로 전망했다.
김정호 연구원은 “휴머노이드의 승부처는 로봇이 현장에서 만드는 배치 데이터”라며 “이를 가장 빨리 쌓을 기업은 보스턴다이내믹스이며 이 가치가 현대차 주가에 아직 충분히 반영되지 않았다”고 분석했다. 로봇 생산법인 지분 구조와 CES, 새만금 AI 데이터센터 착공 등이 향후 주가 상승의 촉매가 될 것으로 내다봤다.