iM증권은 롯데관광개발에 대해 3분기 홀드율 하락으로 단기 실적은 다소 부진하겠으나 리파이낸싱에 따른 금융비용 절감과 고객 기반 확대로 2027년 큰 폭의 이익 개선이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 2만3000원에서 1만7000원으로 26% 하향 조정했다고 23일 밝혔다.
황지원 iM증권 연구원은 "롯데관광개발의 2026년 3분기 연결 기준 매출액은 1772억원으로 전년 동기 대비 5% 감소하고 영업이익은 391억원으로 26% 줄어들 것으로 추정된다"며 "영업이익 기준 시장 컨센서스인 461억원을 하회할 전망"이라고 말했다.
황지원 연구원은 "드롭액은 8760억원으로 전년 동기 대비 3% 증가했으나 테이블 홀드율이 15.9%로 전년 동기(17.7%)와 전분기(22.1%) 대비 하락하면서 카지노 순매출이 1273억원으로 9% 감소했다"며 "특히 9월 테이블 홀드율이 10.8%로 직전 12개월 평균(20.0%)의 절반 수준에 그쳤다"고 설명했다. 이어 "다만 3분기 카지노 방문객은 18.8만명으로 분기 최대를 기록했고 9월 말 회원 수도 16.7만명으로 전년 대비 52% 늘어나는 등 기초 수요 지표는 견조하다"고 덧붙였다.
황 연구원은 "제주 국제선 직항 노선이 연말까지 28개 도시(중국 21개)로 확대될 예정인 데다 베팅 한도 상향을 통해 고액 고객 중심의 재편이 이어지고 있다"며 "2027년 이후에는 영업장을 확장해 카지노 테이블을 기존 170대에서 216대로 27% 늘려 Mass와 VIP 고객 수용 능력을 동시에 넓힐 계획"이라고 분석했다.
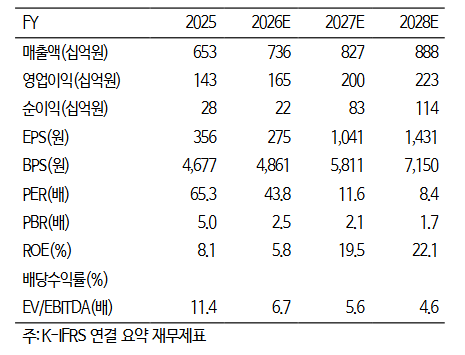
그는 "차입금 9500억원에 대해 2027년 5월 만기 전 리파이낸싱이 성사될 경우 연간 1500억원에 달하는 금융비용 중 이자비용이 약 30% 감소할 전망"이라며 "2027년 추정 주당순이익(EPS)에 타깃 PER 17배를 적용해 목표주가를 산정했으며 2026년 연간 매출액 7360억원, 영업이익 1650억원에 이어 2027년에는 매출액 8270억원, 영업이익 2000억원을 기록할 것"이라고 내다봤다.