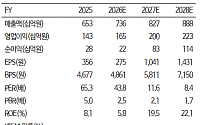
iM증권은 롯데관광개발에 대해 3분기 홀드율 하락으로 단기 실적은 다소 부진하겠으나 리파이낸싱에 따른 금융비용 절감과 고객 기반 확대로 2027년 큰 폭의 이익 개선이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 2만3000원에서 1만7000원으로 26% 하향 조정했다고 23일 밝혔다.
황지원 iM증권 연구원은 "롯데관광개발의 2026년 3
카지노 이용객 첫 6만명 돌파…순매출 494억원 기록호텔 매출·객실 이용률 상승…식음 매출도 증가지난해 여름 성수기 넘어선 실적…월 매출 역대 3위
제주 드림타워 복합리조트가 5월 카지노와 호텔 부문 동반 성장에 힘입어 올해 들어 가장 높은 월간 실적을 냈다. 전체 매출은 650억원에 근접했고, 카지노 이용객은 월간 기준 처음으로 6만명을 넘어섰다.
KB증권은 21일 롯데관광개발에 대해 올해 하반기부터 본격적인 중국 VIP의 회복을 기대한다고 말했다. 목표주가는 2만 원, 투자의견은 매수로 각각 유지했다.
이선화 KB증권 연구원은 “롯데관광개발 2분기 연결기준 매출액은 778억 원, 영업적자 117억 원을 기록할 것으로 전망되며 트래픽 회복과 함께 카지노 순 매출액이 월 100억 원을 상회할 것”
SK증권은 7일 강원랜드에 대해 3분기는 계절적 성수기로 2분기보다는 매출이 개선될 것이란 전망과 함께 투자의견 ‘매수’와 목표주가 2만원을 유지 제시했다.
이희정 연구원은 “2분기 매출액은 전년동기대비 3.9% 감소한 1,983 억원을 기록했으며, 이는
불법카지노 및 성인오락실의 영향과 VIP Drop 회복에 따른 테이블 Drop 액 개선에도 불