하나증권은 인공지능(AI) 가속기 고성능화로 플립칩볼그리드어레이(FCBGA) 공급 부족이 장기화하는 가운데 비티(BT)기판과 패키징 소재까지 수급이 타이트해지며 가격 상승 사이클이 본격화할 것으로 전망한다고 23일 밝혔다. 전기전자 업종 투자의견은 ‘비중확대’를 유지하고 삼성전기와 대덕전자를 최선호주로 제시했다.
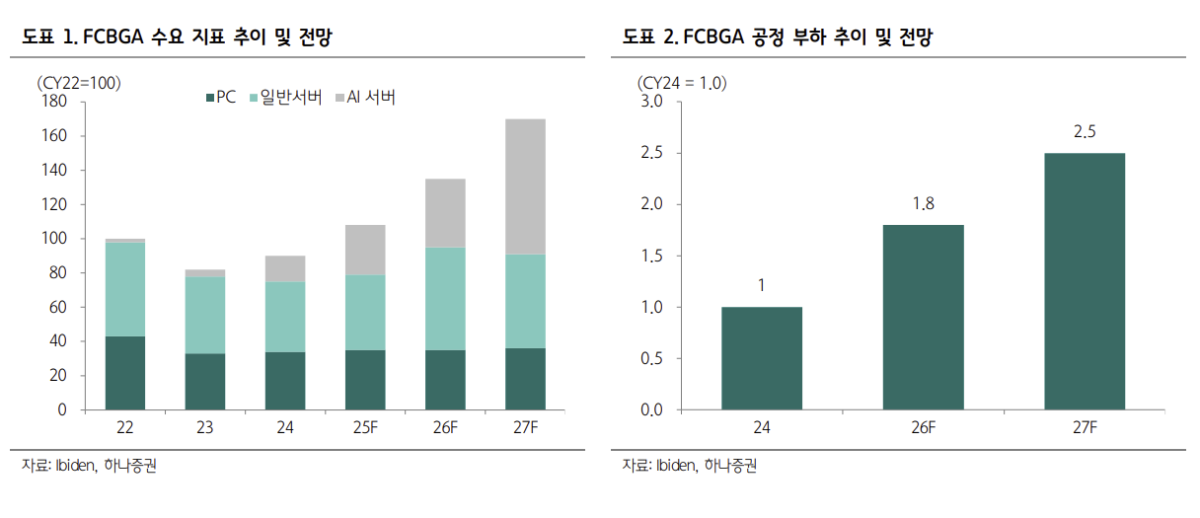
김민경 하나증권 연구원은 “AI 가속기와 서버 중앙처리장치(CPU)의 고성능화로 패키지 기판의 대면적화와 고다층화가 빠르게 진행되고 있다”며 “글로벌 업체들의 증설에도 공정 부하가 커지고 생산능력 손실이 확대되면서 공급 부족이 중장기적으로 이어질 가능성이 높다”고 설명했다.
엔비디아는 21일 GTC 베를린에서 글로벌 협력사와 중장기 생산능력 확대 계획을 발표했다. 반도체 패키지 기판과 첨단 패키징, 테스트, 광엔진 등이 증설 대상에 포함됐으며 FCBGA 생산능력을 향후 3년간 2.5배 확대한다는 목표를 제시했다.
주요 FCBGA 협력사에는 일본 이비덴과 대만 유니마이크론에 더해 삼성전기가 포함됐다. 삼성전기는 세종과 부산 사업장의 신규 생산시설을 활용해 엔비디아 수요에 대응할 전망이며 2027년 하반기부터 신규 생산능력의 램프업과 함께 공급 확대가 본격화할 것으로 예상됐다.
하나증권은 엔비디아의 증설 계획 자체가 FCBGA가 AI 반도체 공급망의 핵심 병목이라는 점을 보여준다고 평가했다. 엔비디아 GPU용 기판 크기는 호퍼의 54.7×55.8㎜에서 블랙웰 81.5×74.8㎜, 루빈 100×91㎜로 확대되고 루빈 울트라는 153×77.5㎜까지 커질 전망이다. 기판 면적과 층수가 늘수록 동일한 생산설비에서 만들 수 있는 제품 수가 감소해 실질 생산능력은 줄어드는 구조다.
공급 부족의 영향은 BT기판으로 확산되고 있다. 글로벌 기판 업체들의 신규 투자가 수익성이 높은 FCBGA에 집중되고 기존 공용 설비도 FCBGA 중심으로 재배치되면서 BT기판의 공급 여력은 오히려 줄고 있다. 반면 모바일 애플리케이션프로세서(AP), 서버 컨트롤러, 메모리 반도체의 성능 향상으로 BT기판도 대면적·고다층화가 진행되고 있어 수급은 더욱 타이트해지는 상황이다.
최근 삼성전기가 체결한 약 3600억원 규모의 패키지 기판 공급계약이 대표 사례로 꼽혔다. 계약 대부분은 BGA 기판으로 추정되는데 삼성전기의 올해 BT기판 매출이 약 1조2000억원이라는 점을 감안하면 단일 계약으로 상당한 규모다.
하나증권은 고객사들이 향후 공급 부족에 대비해 선제적인 물량 확보에 나선 것으로 판단했다. FCBGA와 마찬가지로 BT기판도 고부가 플립칩칩스케일패키지(FCCSP)를 시작으로 가격 인상이 진행되고 있으며 수급 불균형이 이어지면 저부가 제품까지 인상 범위가 확대될 것으로 전망했다.
패키징 소재도 같은 흐름을 보일 것으로 예상했다. 칩온웨이퍼온서브스트레이트(CoWoS) 수요가 강한 가운데 메모리 후공정 투자까지 확대되면서 기판과 솔더볼 등 소재 업체의 신규 고객 확보와 가격 협상력이 동시에 높아지고 있다는 분석이다.
최선호주인 삼성전기는 4분기 매출액 3조9971억원, 영업이익 8156억원을 기록할 것으로 전망됐다. 영업이익은 전년 동기 대비 269% 증가하는 수준이다. 적층세라믹콘덴서(MLCC)와 FCBGA, BT기판에서 가격 상승과 제품 믹스 개선이 동시에 진행되면서 2027년 영업이익 추정치도 기존 4조7000억원에서 5조8000억원으로 상향됐다. 삼성전기 목표주가는 300만원을 유지했다.
대덕전자도 FCBGA와 FCCSP의 판가 인상, 신규 다층인쇄회로기판(MLB) 생산라인 가동률 상승이 실적을 견인할 것으로 예상됐다. 3분기 매출액은 전년 동기 대비 51% 증가한 4321억원, 영업이익은 236% 늘어난 822억원으로 전망됐다. 2027년에는 매출 2조2705억원, 영업이익 4815억원으로 각각 37%, 63% 증가할 것으로 추정했다.
대덕전자는 2027년 FCBGA 생산능력을 기존 연 4500억원에서 6500억원으로 확대하고 FCCSP·메모리 기판 생산능력도 9500억원에서 1조2000억원 이상으로 늘릴 계획이다. 22일에는 반도체용 제품 생산설비와 부대시설에 6150억원을 투자한다고 공시했다.
김 연구원은 “FCBGA뿐 아니라 BT기판과 패키징 소재까지 공급 부족 범위가 확산되고 있다”며 “패키지 기판 업체들의 가격 협상력 상승과 실적 추정치 상향, 신규 고객사 확보가 향후 주가 상승의 핵심 동력이 될 것”이라고 말했다.