금융위기·고금리 충격 겹쳐
서울 집값 88주 상승·성장률 전망 상향
전문가 "시장 전체 폭락은 어려워"
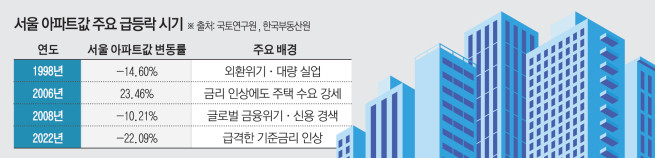
서울 아파트값은 1998년 외환위기와 2008년 글로벌 금융위기, 2022년 급격한 금리 인상기에 두 자릿수 하락률을 기록했다. 당시 집을 사려는 사람의 구매력이 줄어든 데다 기존 집주인마저 대출금을 감당하기 어려워지면서 가격이 급락을 피하지 못했다. 이번에도 과거와 같은 급락이 현실화하려면 금리 인상뿐 아니라 경기 침체와 소득 감소 등 복합적인 충격이 필요하다는 분석이 나온다.
19일 국토연구원에 따르면 외환위기가 닥친 1998년 서울 아파트 매매가격은 전년 말보다 14.6% 하락했다. 국제통화기금(IMF) 구제금융을 받으면서 기업 구조조정과 대량 실업이 이어진 영향이다.
2008년 글로벌 금융위기 때도 집값이 크게 떨어졌다. 한국부동산원의 아파트 실거래가격지수 통계에 따르면 2008년 서울 아파트 실거래가격은 연간 10.21% 하락했다. 미국발 금융위기가 국내 금융시장으로 번지면서 대출이 어려워지고 매수세가 급격히 위축됐다. 금융위기 이후에도 수도권 주택시장은 수년에 걸쳐 침체를 겪었다.
최근 가장 큰 하락은 2022년에 나타났다. 부동산원 자료를 보면 2022년 서울 아파트 실거래가격지수는 22.09% 떨어졌다. 2006년 통계 작성 이후 최대 하락 폭이었다. 전국 아파트 실거래가격지수도 16.84% 하락했다.
당시 집값을 끌어내린 주요 원인은 가파른 금리 인상이었다. 한국은행은 2021년 8월 연 0.50%였던 기준금리를 2023년 1월 3.50%까지 끌어올렸다. 약 1년 반 만에 3.00%포인트(p) 인상한 것이다. 금리가 오르면서 매수자의 대출 여력이 줄었고, 기존 대출자들은 불어난 이자 부담에 시달렸다. 거래가 급감한 가운데 급매물이 시세를 끌어내렸다.
최근에도 기준금리 인상 등 주택 매수 여력을 제한하는 요인이 나타나고 있다. 하지만 이러한 여건만으로 과거와 같은 집값 급락이 재현될 것으로 단정하기 어렵다. 금리가 올라도 집값이 상승한 사례가 있기 때문이다.
2000년대 중반이 대표적이다. 한국은행은 2005년 10월부터 정책금리를 올리기 시작해 연 3.25%였던 콜금리 목표를 2007년 8월 5.00%까지 높였다. 하지만 이 기간에 포함된 2006년 서울 아파트 매매가격은 부동산원의 전국주택가격동향조사 과거 통계 기준 23.46% 상승했다. 금리가 오르더라도 주택 수요와 가격 상승 기대가 강하면 집값이 상승할 수 있다는 것을 보여주는 사례다.
현재 서울 아파트값도 기준금리 인상 속에 상승세를 이어가고 있다. 부동산원 통계에서 서울 아파트 매매가격은 10월 둘째 주 0.16% 상승했다. 88주 연속 오름세로 상승 폭도 직전 주 0.12%보다 확대됐다.
금리 인상 속도도 과거와 차이가 있다. 한국은행은 올해 7월과 8월 기준금리를 잇달아 인상해 연 3.00%로 높였다. 은행의 신규 취급액 기준 주택담보대출 금리도 5월 연 4.32%에서 8월 4.66%로 상승했다. 다만 최근 두 차례 기준금리 인상 폭은 총 0.50%p로, 2021~2023년의 누적 인상 폭인 3.00%p보다 작다.
경제 여건도 다르다. 한국은행은 8월 수출과 투자 호조, 소비 회복 등을 근거로 올해 경제성장률을 3.3%, 내년은 2.9%로 전망했다. 이형일 부총리 겸 재정경제부 장관도 16일(현지시간) 태국 방콕에서 열린 동행 기자단 간담회에서 "남은 기간 새로운 외부 이벤트가 발생해 큰 영향을 주는 게 아니라면 (올해 한국 경제 성장률은) 3%대 중반도 가능할 수 있다"고 밝혔다. 외환위기 당시처럼 기업 구조조정과 실업 증가로 가계 소득이 급감하는 상황과는 거리가 있다.
정부가 추진하는 주택 공급 확대 역시 단기간에 집값을 끌어내리기는 쉽지 않은 상황이다. 국토교통부 통계에 따르면 올해 1~8월 서울 아파트 착공 물량은 1만5656가구로 지난해 같은 기간보다 34.3% 증가했다. 반면 준공 물량은 2만1933가구로 23.3% 감소했다. 앞으로 공급될 주택은 늘었지만 당장 입주할 수 있는 주택은 오히려 줄어든 것이다.
심형석 법무법인 조율 수석전문위원(미국 IAU 교수)은 "과거 외환위기나 금융위기처럼 경제 전반에 영향을 미치는 시스템적 위기가 발생하면 집값이 급락할 수 있지만, 현재는 당시와 상황이 다르다"며 "금리가 추가로 오르더라도 대출 비중이 높은 일부 지역이나 주택을 중심으로 가격 조정이 나타날 수는 있지만, 시장 전체가 폭락하기는 어려울 것"이라고 말했다. 이어 "과거에는 금리가 단기간에 급격히 올랐지만, 지금은 인상 속도가 완만해 가계가 적응할 여지가 있다"며 "현재의 수급 상황과 전·월세 시장을 고려하면 집값이 크게 하락할 가능성은 낮다"고 진단했다.