국채 공급 축소+주가 하락+견조한 재정건전성에 대외금리 대비 상대적 강세 이어갈 듯
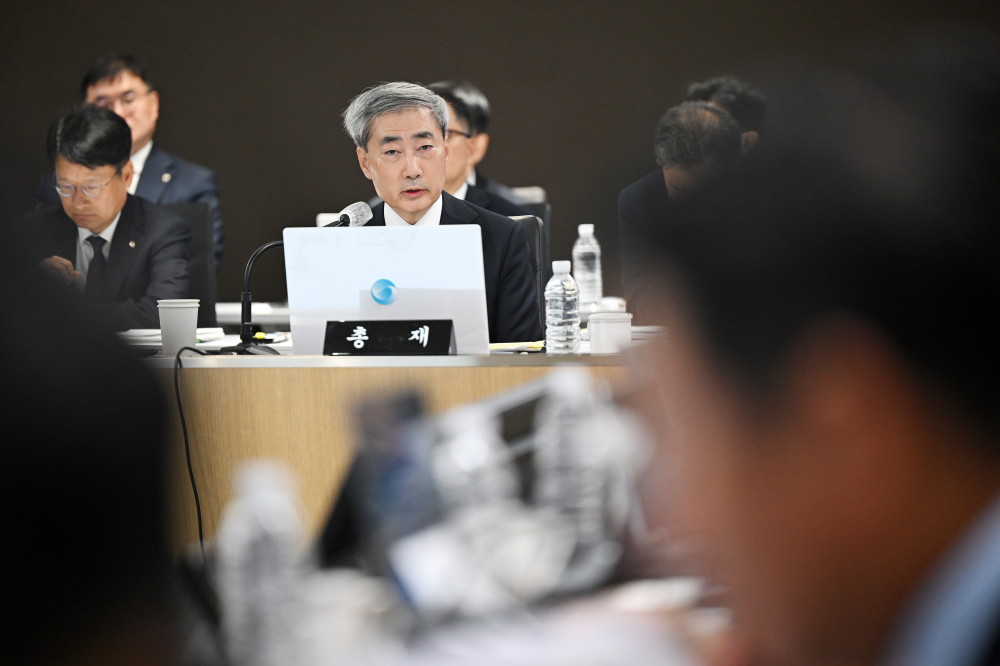
신현송 한국은행 총재가 7~8월 연속 기준금리 인상으로 정책 대응의 시간을 벌었다고 평가하면서 채권시장이 안도감을 나타냈다. 선제 긴축의 효과를 확인할 여유가 생겼다는 점에서 10월에는 쉬어갈 가능성에 무게가 실렸다. 다만 채권시장 전문가들은 인상 기조가 끝났다는 의미로 해석하진 않았다. 11월과 내년 1분기 추가 인상을 거쳐 기준금리가 현 3.0%에서 3.5%까지 오를 것이라는 전망을 유지했다.
12일 한은 국정감사에서 신 총재는 “선제 인상이 뒤늦게 시장에 쫓겨 방어적으로 금리를 올릴 때보다 경제적 비용을 줄일 수 있다”고 말했다. 8월 인상으로 9월 미국 연방준비제도(Fed·연준)의 금리 인상에 앞서 시간을 벌었다는 평가다. 국채 발행물량 축소와 필요시 긴급 바이백(국고채 조기상환) 발표 후 국내 국채금리가 주요국보다 안정적이라는 점도 짚었다.
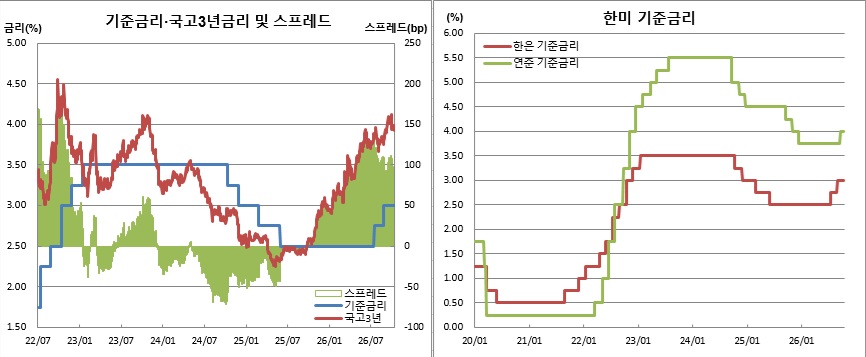
윤여삼 메리츠증권 연구원은 “선제 대응으로 여유가 있다는 톤으로, 오히려 안도감을 느끼는 부분이 많았다”며 “내년 1분기까지 기준금리가 3.5%로 오르는 것이 기본 시나리오”라고 말했다. 안예하 키움증권 연구원도 “7~8월 인상의 효과를 보고 있다는 점에서 급격한 인상에 대한 우려는 완화될 것”이라며 11월과 내년 추가 인상 전망을 유지했다.
물가 부담은 여전했다. 한은은 국감 업무현황에서 비용압력의 전이가 지속되고 소득여건 개선에 따른 수요측 압력도 점차 커져 물가가 상당 기간 목표수준을 웃돌 것으로 전망했다. 추가 인상 시기와 속도는 물가·경기와 금융안정 상황을 점검해 결정하겠다는 방침이다.
공동락 대신증권 연구원은 “물가가 목표치를 벗어나는 상황이 상당 기간 이어진다는 것이 통화정책의 중요한 포인트”라며 11월부터 내년 1분기까지 인상이 이어질 것으로 봤다. 우혜영 LS증권 연구원도 “추가 인상 가능성은 열려 있지만 빠르게 올리겠다는 신호는 아니었다”며 최종금리 3.5%를 예상했다.
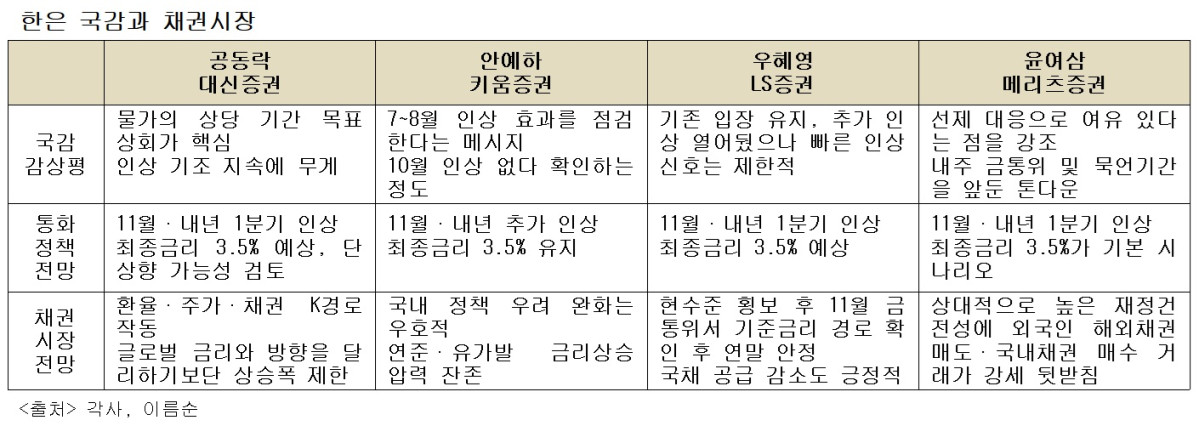
국고채 공급 축소 기대와 함께 연말 금리 안정 가능성도 점쳤다. 우 연구원은 “11월 금통위에서 내년 상반기 기준금리 경로가 확인되고 추가 인상이 한 차례 정도라는 인식이 자리 잡으면 시장이 안도할 수 있다”며 “국채 공급 감소도 금리 안정에 힘을 보탤 것”이라고 예상했다.
상대적으로 재정건전성이 양호하다는 점도 우호적으로 작용하고 있다는 분석이다. 윤 연구원은 “최근 문제가 된 미국·프랑스와 달리 한국은 상대적으로 재정건전성이 양호하다. 외국인들이 미국·유럽 채권을 숏(매도)하고 국내 채권을 롱(매수)하는 것도 이같은 이유”라고 평가했다.