할부수수료 붙을 수 있어 최종 부담액 따져봐야
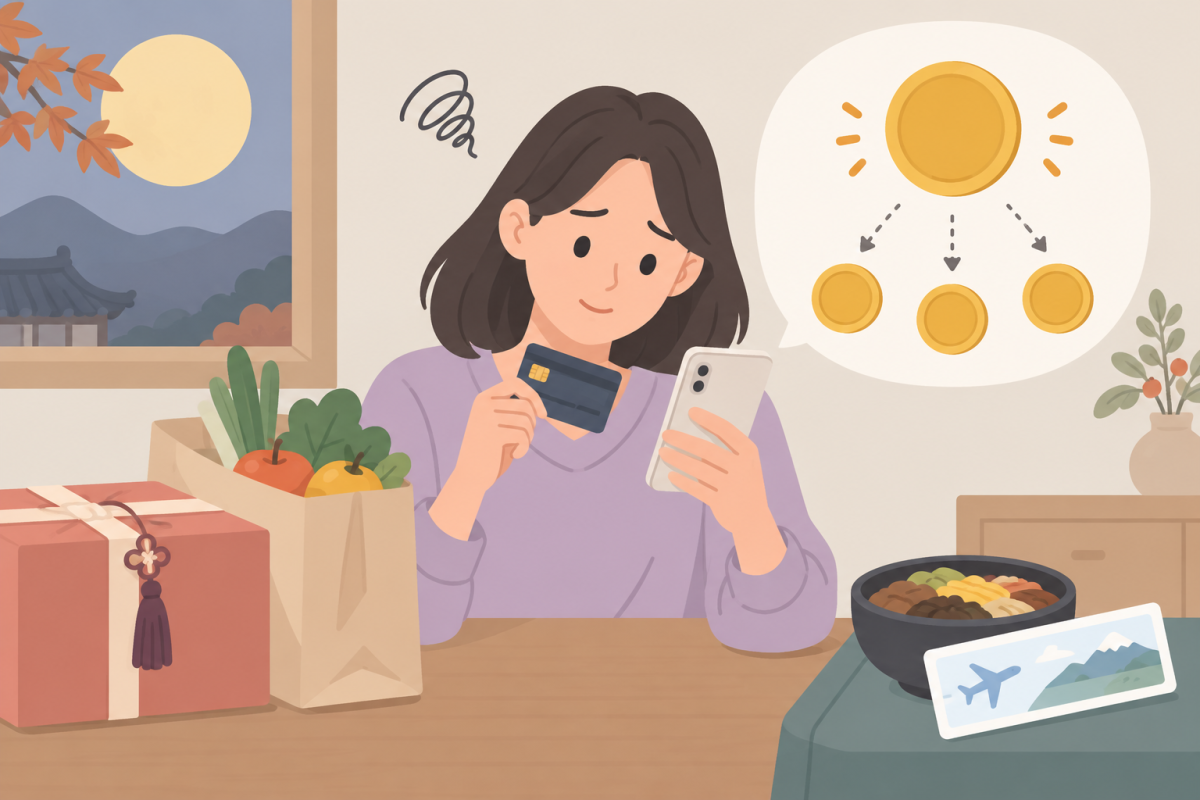
연휴 기간에는 예상보다 카드 사용액이 늘어나기도 한다. 일시불 결제라고 해서 반드시 한 번에 갚아야 하는 것은 아니다. 카드사의 ‘분할 납부(할부 전환)’ 서비스를 통해 이미 결제한 금액을 여러 달로 나눌 수 있다.
27일 카드업계에 따르면 카드사들은 일시불 결제금액을 사후에 할부로 전환할 수 있는 분할 납부 서비스를 운영하고 있다. 결제 당시 일시불을 선택했더라도 카드사가 정한 조건을 충족하면 이용할 수 있다.
신청 방법은 어렵지 않다. 카드사 앱이나 홈페이지에서 분할 납부 메뉴에 들어가 이용 내역 가운데 나눠 낼 결제 건을 선택한 뒤 원하는 납부 개월 수를 정해 신청하는 방식이다. 카드사에 따라 신청 단계에서 예상 할부 수수료 등을 확인할 수도 있다.
다만 모든 일시불 결제를 원하는 기간만큼 나눠 낼 수 있는 것은 아니다. 분할 납부가 가능한 결제 금액과 할부 개월 수, 신청할 수 있는 기간 등 세부 조건은 카드사별로 다르다. 가맹점이나 이용 건에 따라 할부 전환이 제한될 수도 있다.
분할 납부를 이용할 때 가장 먼저 확인해야 할 것은 수수료다. 일시불 결제를 사후에 분할 납부로 전환하면 일반적으로 할부 수수료가 부과된다. 적용되는 수수료율은 회원과 할부 기간 등에 따라 달라진다. 분할 납부 이후 자금에 여유가 생겼다면 남은 할부 금액을 미리 갚아 이후 발생할 수수료 부담을 줄일 수도 있다.
분할 납부는 결제 당시 이용할 수 있는 무이자 할부와는 차이가 있다. 무이자 할부 대상 가맹점에서 결제했더라도 일시불로 결제한 뒤 분할 납부로 전환하면 대부분 무이자 혜택을 받을 수 없다. 카드사들은 분할 납부나 할부기간 변경 거래를 무이자 할부 대상에서 제외하고 있다.
당장 한 달에 내야 할 카드값을 줄이기 위해 납부 기간을 무작정 늘리는 것도 주의해야 한다. 할부 기간이 길어질수록 월별 납부금액은 줄어들지만 수수료를 포함한 전체 부담액은 늘어날 수 있어서다. 신청 전 월 납부액과 함께 적용 수수료율과 예상 수수료도 확인하는 것이 좋다.
분할 납부는 통상 해당 이용 건의 결제일 이전까지만 신청할 수 있어, 청구서를 받은 뒤 미루다 보면 기한을 놓칠 수 있다. 이미 결제 대금을 납부했거나 일부 취소된 거래 등도 신청이 제한될 수 있으므로 카드사 앱이나 홈페이지에서 이용 가능 여부를 미리 확인하는 것이 좋다.
카드업계 관계자는 “할부 수수료가 추가될 수 있는 만큼, 월 납부액뿐 아니라 수수료를 포함한 전체 상환 금액을 함께 확인할 필요가 있다”고 설명했다.