한국항공우주가 3분기 영업이익 증가와 4분기 전투기 납품 확대 기대에 장 초반 급등하고 있다. 증권가는 완제기 양산 물량 증가와 국내외 대형 수주가 실적 회복을 뒷받침할 것으로 전망했다.
4일 오전 9시10분 한국항공우주는 전 거래일 대비 15.31% 오른 11만2200원에 거래 중이다.
한국항공우주의 3분기 매출액은 1조643억원, 영업이익은 79
현대차증권은 동국제강에 대해 3분기 실적이 시장 기대치를 상회했으며 4분기에도 견조한 실적을 이어갈 것이라며 투자의견 '매수'를 유지하되 목표주가를 기존 1만3800원에서 1만2800원으로 하향 조정했다고 3일 밝혔다.
박현욱 현대차증권 연구원은 "동국제강의 2026년 3분기 별도 기준 매출액은 9323억원으로 전년 동기 대비 21% 증가하고 영업이익
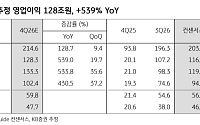
한국투자증권은 삼성전자가 4분기 영업이익 123조원을 기록하며 높은 이익 체력을 이어갈 것으로 전망했다. 내년에는 메모리 가격 상승과 HBM4E 확대, 파운드리 수주 효과까지 더해져 영업이익이 630조원에 이를 것으로 봤다.
고영준 한국투자증권 연구원은 3일 “3분기까지 가파른 가격 상승이 이어진 뒤 4분기부터는 안정적인 증가율이 장기화되는 구간에 들
한국투자증권이 SK하이닉스에 대해 투자의견 '매수'와 목표주가 320만원을 제시했다.
3일 고영민 한국투자증권 연구원은 SK하이닉스에 대한 기업 분석(커버리지)을 시작하며 새롭게 목표주가(320만원)를 제시했다. 이는 한국투자증권이 지난 7월 제시했던 목표주가 470만원보다 31.9% 낮은 수준이다.
고 연구원은 범용 메모리와 고대역폭메모리(HBM)
현대제철이 한국거래소의 저PBR 기업 첫 공표 속에 장 초반 강세다. 올해 3분기 실적 부진에도 낮은 주가 수준과 4분기 수익성 개선 가능성에 매수세가 유입되는 것으로 풀이된다.
2일 오전 9시20분 현대제철은 전 거래일 대비 11.22% 오른 2만8750원에 거래 중이다.
한국거래소는 전날 유가증권시장 96곳과 코스닥시장 55곳 등 총 151곳을
KB증권은 삼성전자의 향후 2년 영업이익이 1000조원을 넘어 창립 이후 56년간 벌어들인 누적 이익을 크게 웃돌 것으로 전망했다. HBM4 가격 상승과 장기공급계약 확대를 반영해 2027년 영업이익 전망치를 640조원으로 높이고 투자의견 매수와 목표주가 60만원을 유지했다.
김동원 KB증권 리서치본부장은 2일 “삼성전자의 2026~2027년 영업
유안타증권은 2일 국내 화장품 업종이 올해 수출 호조와 실적 개선에도 주가가 소외됐지만 2027년에는 이익 성장과 기업가치 재평가가 동시에 나타날 것으로 전망했다. 주요 화장품 9개사의 내년 합산 영업이익이 올해보다 28% 증가해 사상 최대치를 기록할 것으로 예상했다. 업종 최선호주로 에이피알과 아모레퍼시픽을, 차선호주로 코스맥스와 펌텍코리아를 제시했다
삼성SDI가 올해 3분기 시장 기대치를 두 배 이상 웃도는 영업이익을 냈지만, 4분기 실적 전망을 두고 증권가의 시각이 갈리고 있다.
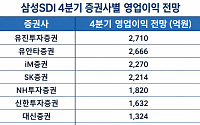
3분기 실적을 끌어올린 대규모 일회성 보상금이 4분기에는 사라지면서 증권사별 4분기 영업이익 추정치는 최저 1046억원에서 최고 2710억원으로 최대 2.6배 벌어졌다. 유럽 전기차(EV) 시장 판매 부진과 북미 에너지저
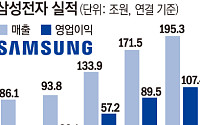
3분기 영업익 107조원 이어 4분기 110조원 돌파 기대내년 HBM 공급 물량 완판…HBM4 비중 80% 전망장기계약 확대·메모리 가격 상승에 실적 성장 가시성2028년까지 공급 부족 전망…올해 시설투자 84.4조원
삼성전자가 내년 고대역폭메모리(HBM) 공급 물량을 일찌감치 완판하며 2027년 실적 신기록을 예고했다. AI 인프라 투자 확대에 따른
SK증권은 29일 LG전자에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 18만원에서 19만5000원으로 상향했다. 가전 업황 부진 속에서도 경쟁사 대비 실적 방어력이 돋보이고 냉난방공조(HVAC) 사업이 새로운 성장동력으로 자리 잡고 있다는 평가다.
LG전자의 3분기 연결 영업이익은 7819억원으로 전년 동기 대비 14% 증가했지만 시장 전망치
SKC가 올해 3분기 적자를 이어갔다. 다만 동박 사업의 매출 증가와 반도체 소재 부문의 수익성 개선에 힘입어 매출이 전년 동기 대비 26% 늘었다. SKC는 생산체계 재편과 재무구조 개선을 마무리하고 본격적인 실적 반등에 나선다는 계획이다.
SKC는 3분기 연결 기준 매출 6389억원, 영업손실 496억원을 기록했다고 28일 밝혔다. 상각전영업이익(
SK증권은 LG이노텍에 대해 원화 강세 등 환율 영향으로 3분기 실적이 시장 기대치를 대폭 하회했으며 4분기 실적 전망치도 하향이 불가피하다며 투자의견 '매수'를 유지하고 목표주가를 기존 85만원에서 60만원으로 하향 조정했다고 28일 밝혔다.
박형우 SK증권 연구원은 "LG이노텍의 2026년 3분기 연결 기준 매출액은 6조3670억원으로 전년 동기
매출 98조2257억원·영업익 76조9640억원 전망영업이익률 78.4% 예상…6개 분기 연속 최대 실적 기대D램·낸드 가격 급등이 수익성 견인…HBM4 공급 확대 관건장기공급계약 확대에 2027년까지 호황 전망…삼성 추격은 변수
SK하이닉스가 3분기 77조원에 육박하는 영업이익을 거두며 역대 최대 실적을 경신할 전망이다. 고대역폭메모리(HBM) 수요 확
탱커선 교체 바람에 조선사 실적도 순풍조선 빅3 수주 포화에 중형사도 기회중형 조선사 3분기 영업익 급증 예상
글로벌 탱커선 발주 호황이 이어지면서 국내 중형 조선사들의 수주 확대와 실적 개선에 대한 기대감이 커지고 있다. 노후 선박 교체 수요와 환경 규제 강화에 따른 신조선 발주가 늘어나는 가운데 대형 조선사들의 선박 건조 슬롯이 상당 부분 채워지면
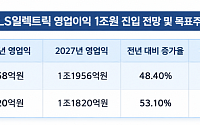
AI 데이터센터발 북미 전력 인프라 호황에 힘입어 7조원 규모 수주잔고를 쌓고 올해 3분기 영업이익을 두 배 이상 불린 LS일렉트릭을 두고 증권가에서 "앞을 보면 지금이 제일 나쁜 실적"이라는 극찬이 나왔다. 분기 사상 최대급 실적을 달성했음에도 고마진 수주 물량의 본격적인 인도와 국내외 생산능력(Capa) 확충이 맞물려 향후 실적 상승 곡선이 더욱 가팔
D램·낸드 가격 동반 상승에 수익성 개선HBM4 공급 확대 본격화…4분기에도 호실적 기대
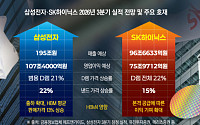
삼성전자와 SK하이닉스가 올해 3분기 나란히 역대급 실적을 기록할 전망이다. AI 인프라 투자 확대에 따른 고대역폭메모리(HBM) 수요 증가와 범용 D램·낸드플래시 가격 상승이 실적을 견인했다. 특히 HBM4(6세대) 공급 확대와 메모리 가격 협상력 강화가 맞물리면서
3분기 실적, 시장 예상 웃돌았지만4분기 매출 134억달러 전망⋯기대 못미쳐유튜브와 시청시간 경쟁시간외서 주가 7% 급락
세계 최대 온라인동영상서비스(OTT) 넷플릭스가 성장 정체에 직면했다. 광고사업 부진과 시청시간 정체가 겹친 가운데 회사가 내놓은 4분기 매출 전망도 시장 기대에 못 미치면서 주가는 실적 발표 뒤 시간 외 거래에서 한때 7% 급락했다.
셀트리온이 올해 연초 제시한 분기별 영업이익 목표를 3분기까지 모두 달성했다. 회사는 4분기 영업이익 6000억원 이상을 달성해 연간 목표를 완수하고, 당기순이익의 3분의 1을 주주에게 환원하겠다는 방침도 재확인했다.
셀트리온은 19일 홈페이지에 올린 주주 메시지에서 “당초 제시했던 영업이익 목표인 1분기 3000억원, 2분기 4000억원, 3분기 5
다올투자증권은 19일 삼양식품에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 투자의견 '매수'와 목표주가 190만원을 유지했다.
이다연 다올투자증권 연구원은 삼양식품의 3분기 매출액을 전년 동기 대비 27.4% 증가한 8055억원, 영업이익을 37.4% 늘어난 1798억원으로 추정했다. 영업이익률은 22.3%로 예상했다. 영업이익 전망치는
하나증권은 15일 HMM에 대해 컨테이너선 운임 상승에 힘입어 올해 3분기 영업이익이 1조원을 넘어설 것으로 전망했다. 다만, 내년부터 컨테이너선 중심으로 불확실성이 커질 것으로 예상하며 투자의견 ‘중립’을 유지했다. 목표주가는 기존 2만1000원에서 2만4000원으로 상향 조정했다. HMM의 전 거래일 종가는 2만3300원이다.
안도현 하나증권 연구원
지난해 내리막길을 걷다 올 초 바닥을 찍은 롯데케미칼 주가에 변화가 감지된다. 롯데케미칼의 주가는 지난 8일 20만3000원으로 거래를 마치며 52주 최저가를 찍었다. 이후 20일까지 1만8500원(9.11%) 오른 22만1500원으로 반등한 모습이다. 이를 두고 증권가에서는 저평가된 롯데케미칼의 성장전략 방향성이 상향되고 있다는 관측이 나온다.
실적 하락의 늪에 빠진 LG전자로 금융투자업계의 관심이 집중된다. 증권가는 LG전자의 지난해 4분기 이익이 감소할 것으로 내다봤다. 하지만 수년째 반복되는 ‘상고하저’의 이익흐름을 감안하면 올 상반기를 주시해야 한다는 관측이 흘러나온다. 지난해 4분기에 실적 하락이 예견된 만큼 올 상반기에는 투자 매력이 존재한다는 시각이다.
◇매년 반복되는 ‘상고
26일 키움증권은 카카오에 대해 인터넷업종 최선호주로 지속 제시했다. 오픈AI 제휴 효과는 현재 단면만 보면 매우 편협한 시각이며, 양사가 함께 진행할 전략이 AI 백본과 데이터 강결합, 서드파티 제휴를 통한 얼라이언스 확대 및 자율형 에이전트 개화와 종합 워킹하면서 올해 기업가치 발현이 강화되는 원년이 될 것이란 판단이다. 목표주가 11만 원, 투자의견