유안타증권은 2일 국내 화장품 업종이 올해 수출 호조와 실적 개선에도 주가가 소외됐지만 2027년에는 이익 성장과 기업가치 재평가가 동시에 나타날 것으로 전망했다. 주요 화장품 9개사의 내년 합산 영업이익이 올해보다 28% 증가해 사상 최대치를 기록할 것으로 예상했다. 업종 최선호주로 에이피알과 아모레퍼시픽을, 차선호주로 코스맥스와 펌텍코리아를 제시했다. 업종 투자의견은 ‘비중확대’를 유지했으며 에이피알 목표주가는 54만원에서 43만5000원으로 하향했다. 아모레퍼시픽은 17만8000원, 코스맥스는 36만3000원, 펌텍코리아는 8만원을 유지했다. 네 기업의 투자의견은 모두 ‘매수’다.
이날 유안타증권 ‘화장품-젊음의 기술, K뷰티의 새로운 성장 지도’ 보고서에 따르면 올해 1~9월 국내 화장품 수출액은 111억4000만달러로 전년 동기 대비 30.8% 증가하며 역대 최대치를 기록했다. 반면 10월 30일 기준 화장품 업종의 연초 이후 주가 상승률은 0.5%로 코스피 상승률 36%를 35.5%포인트 밑돌았다. 업종의 12개월 선행 주가수익비율(PER)은 12.9배로 2013년 이후 평균인 22.2배보다 42.2% 낮은 수준이다.
내년에는 실적 개선이 주가 재평가로 이어질 가능성이 있다는 판단이다. 유안타증권은 주요 화장품 9개사의 합산 영업이익이 올해 2조8426억원에서 2027년 3조6376억원으로 28% 증가할 것으로 추정했다. 특히 에이피알의 영업이익은 7210억원에서 1조1400억원으로 58.1% 늘어나며 전체 업종 이익 증가분의 약 53%를 차지할 전망이다.
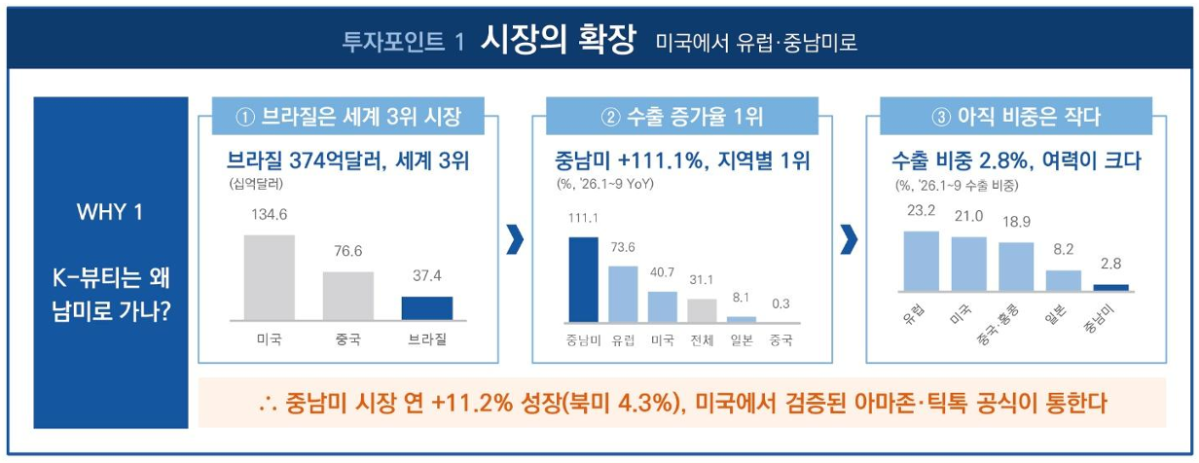
수출 시장은 미국 중심에서 유럽과 중남미로 확대되고 있다. 올해 1~9월 화장품 수출에서 유럽이 차지하는 비중은 23.2%로 미국 21%를 처음 넘어섰다. 같은 기간 유럽향 수출은 73.6%, 미국은 40.7% 증가했다. 특히 중남미향 수출액은 2억5000만달러로 전년 동기 대비 111.1% 급증했다. 유안타증권은 미국에서 검증된 온라인 판매 전략이 중남미로 확산되면서 새로운 성장 시장이 형성될 것으로 내다봤다.
제품군도 기초·색조화장품에서 헤어와 바디케어, 미용 의료기기로 넓어지는 추세다. 올해 1~9월 헤어·바디 관련 화장품 수출은 전년 동기 대비 39.5% 증가해 기초·색조화장품 증가율 29.6%를 웃돌았다. 피부 관리 방식을 두피와 모발에 적용하는 스키니피케이션이 확산되는 가운데 더마코스메틱 시장도 전체 뷰티 시장보다 약 2배 빠르게 성장하고 있다. 리프팅·타이트닝 장비 시술 증가에 따라 화장품과 의료기기 산업의 경계도 허물어지고 있다는 평가다.
최선호주인 에이피알은 해외 시장 확대와 미용 의료기기 사업 진출이 성장동력으로 꼽혔다. 올해 3분기 매출액은 전년 동기 대비 100% 증가한 7731억원으로 분기 최대치를 기록했지만 환율 부담으로 영업이익은 시장 기대치를 밑돌았다. 4분기 영업이익은 2242억원으로 전년 동기 대비 72.1% 증가할 전망이다. 에이피알은 올해 말부터 내년 초까지 에너지 기반 미용 의료기기 출시를 추진하고 있으며 스킨부스터 사업도 확대하고 있다. 유안타증권은 환율 영향을 반영해 목표주가를 낮췄지만 중장기 성장성은 유지된다고 평가했다.
아모레퍼시픽은 더마코스메틱과 헤어케어를 중심으로 성장세가 이어질 것으로 예상했다. 에스트라와 일리윤, 아이오페 등 기능성 브랜드를 확대하고 유럽 시장에서도 판매 채널을 넓히고 있다. 내년 영업이익은 올해보다 15% 증가한 5570억원으로 추정했다. 코스맥스는 한국과 미국의 수주 증가로 내년 영업이익이 16.9% 늘어날 전망이며 펌텍코리아는 신규 공장 증설 효과에 힘입어 16.6%의 이익 성장이 기대된다.
이승은 유안타증권 연구원은 “2027년에도 이익 성장은 이어진다”며 “이익은 이미 증명됐고, 남은 것은 주가의 정상화다”라고 평가했다.