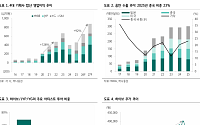
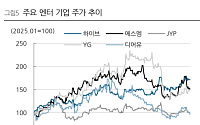
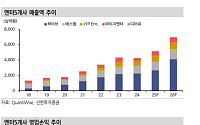
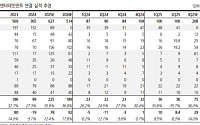
NH투자증권은 8일 엔터테인먼트 업종이 투자심리 악화와 밸류에이션 하락으로 부진했지만 2027년부터 5세대 지식재산권(IP)의 수익성이 본격적으로 높아지면서 반등의 계기를 마련할 것으로 전망했다. 메가 IP의 활동 공백을 5세대 아티스트들의 성장으로 상쇄할 수 있다는 분석이다. 업종 투자의견 ‘긍정적(Positive)’을 유지하고 최선호주로 하이브, 차
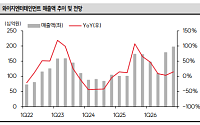
iM증권은 6일 와이지엔터테인먼트에 대해 투자의견 ‘매수’와 목표주가 6만원을 유지했다. 하반기 빅뱅과 베이비몬스터의 월드투어가 맞물리면서 공연과 MD 매출 증가가 본격화될 것으로 내다봤다.
3분기 매출액은 1586억원, 영업이익은 203억원으로 예상됐다. 빅뱅 8회, 트레저 팬콘 19회, 베이비몬스터 14회 등 총 41회 공연을 통해 88만 명을 모
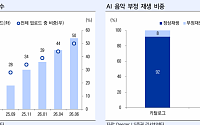
LS증권은 9일 생성형 AI 고도화로 음악과 영상 콘텐츠 공급이 빠르게 늘고 있지만 실제 소비로 이어지는 비중은 제한적이라며 엔터테인먼트 산업의 경쟁력은 견조하다고 분석했다. 오히려 공연과 팝업스토어 등 오프라인 경험과 이미 팬덤을 확보한 아티스트 지식재산권(IP)의 가치가 높아질 것으로 전망했다. 업종 투자의견 ‘비중확대’를 유지하고 최선호주로 하이브
하나증권은 2일 엔터테인먼트 업종에 대해 인공지능(AI) 관련 종목으로의 수급 쏠림 영향으로 주가가 과도하게 조정받았다며 비중확대 의견을 유지했다. 2분기 실적은 대체로 시장 기대치에 부합하는 가운데 하반기 실적 모멘텀이 강화될 것으로 예상돼 현재는 "말도 안 되는 저평가 구간"이라고 평가했다.
이날 하나증권 '엔터테인먼트-말도 안되는 저평가 구간'
18일 삼성증권은 와이지엔터테인먼트에 대해 세대 확장으로 이어지는 성장 국면인 가운데 빅뱅의 귀환, 대형 IP의 레버리지 효과가 기대된다고 분석했다. 차세대 라인업의 성장세 또한 주목할 필요가 있다는 판단이다. 목표주가 7만1000원, 투자의견 '매수'를 제시했다. 전 거래일 종가는 4만8300원이다.
최민하 삼성증권 연구원은 "상반기 숨고르기를 거친
국내 증시를 이끌어온 주요 엔터테인먼트 기업들의 주가가 역사적 저점을 통과했다는 인식과 함께 하반기 실적 턴어라운드 기대감이 맞물리며 일제히 강세를 기록했다.
11일 한국거래소에 따르면 오후 1시40분 에스엠은 전 거래일 대비 17.33% 급등한 8만6000원에 거래되며 엔터주 전반의 상승세를 견인했다. 와이지엔터테인먼트 역시 전 거래일보다 8.78%
방탄소년단(BTS)의 3년 9개월 만의 완전체 컴백이 이틀 앞으로 다가오면서 하이브를 필두로 침체됐던 엔터테인먼트 업종 전반에 온기가 확산하고 있다.
19일 한국거래소에 따르면 하이브는 전장보다 3.54% 내린 35만4500원에 거래를 마쳤다. 이날 하락 마감을 했지만 중동 전쟁 영향에 큰 조정을 받았던 4일 32만7000원 대비 8.41% 오르며 상
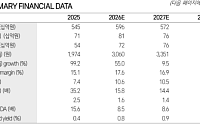
하나증권은 5일 와이지엔터테인먼트(YG엔터테인먼트)에 대해 빅뱅의 글로벌 투어 계획이 공식화되면서 올해 예상 영업이익을 935억원으로 기존 대비 40% 상향했다. 투자의견 '매수'와 목표주가 10만원을 유지했다. 와이지엔터테인먼트의 전 거래일 종가는 6만2600원이다.
이기훈 하나증권 연구원은 "빅뱅 완전체 공연 및 2차 판권 수요가 예상보다 훨씬 높을
DS투자증권은 14일 엔터테인먼트 업종에 대해 BTS(방탄소년단) 완전체 복귀를 계기로 업종 전반의 실적 모멘텀이 강화될 것으로 분석했다. 이와 함께 업종 최선호주로 하이브(HYBE)를, 관심종목으로는 에스엠(SM)을 유지했다.
DS투자증권에 따르면 BTS는 3월 20일 정규 5집을 발매할 예정이다. 이는 약 3년 9개월 만에 선보이는 완전체 신보로,
최근 국내 증시는 같은 시간, 다른 방향을 바라보고 있다. 주요 지수가 연일 새 기록을 노리는 가운데, 일부 시장은 여전히 제자리걸음을 반복하며 구조적 한계를 드러내고 있다. 투자 자금의 흐름, 산업 구성의 차이, 정책 반응력 등 여러 요소가 복합적으로 작용하며 두 시장 사이의 간극은 더욱 뚜렷해지는 모습이다. 이번 기획은 이러한 괴리가 어떻게 형성됐는지,
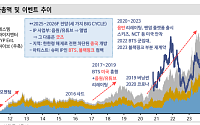
신한투자증권은 엔터테인먼트 업종에 대해 최근 단기 실적 부진으로 모멘텀이 주춤하지만 2026년까지 이어질 ‘빅사이클(BIG CYCLE, 대형 성장 사이클)’의 서막이 열리고 있다고 진단했다. 현재 조정 국면은 매수 기회로 판단했으며, 투자의견은 ‘비중확대’를 유지했다.
지인해·김지영 신한투자증권 연구원은 11일 “3분기 엔터주들은 기대치를 밑돌았지만, 이
유진투자증권은 10일 와이지엔터테인먼트에 대해 기획상품(MD) 매출 성장이 필요하다고 평가했다. 목표주가를 기존 13만 원에서 11만 원으로 하향하고 투자의견 ‘매수’를 유지했다.
이현지 유진투자증권 연구원은 “올해 3분기 와이지엔터테인먼트 매출은 전년 대비 107.2% 증가한 1731억 원, 영업이익은 같은 기간 흑자전환한 311억 원을 기록하며 시
NH투자증권은 13일 엔터테인먼트산업에 대해 단기 조정 거치고 있으나 펀더멘털은 오히려 견조해지는 중이라고 분석했다.
이화정 NH투자증권 연구원은 "3분기 공연 및 상품(MD) 양쪽에서 규모의 경제 확인됨에 따라 투자심리 회복될 것"이라며 "중장기적으로는 잠재시장(TAM) 확장에 따른 추가 성장 유효한 구간"이라고 평가했다.
그러면서 "업종 단기 조
한화투자증권은 9일 와이지엔터테인먼트에 대해 업종 내 탑픽 의견과 함께 투자의견 '매수', 목표주가 13만 원을 유지했다. 와이지엔터테인먼트의 전 거래일 종가는 10만1200원이다.
박수영 한화투자증권 연구원은 "와이지엔터테인먼트의 목표주가 상향 조정의 기반에는 항상 베이비몬스터와 블랙핑크만이 주요 요인으로 자리잡아 왔다"며 "그만큼 데뷔 6년
차에 접
와이지엔터테인먼트가 압수수색 소식에 약세다.
13일 오전 9시55분 와이지엔터테인먼트는 전 거래일 대비 3.72% 하락한 9만8300원에 거래되고 있다.
경찰은 가수 지드래곤과 양현석 YG엔터테인먼트 총괄 프로듀서(대표) 등이 저작권법 위반 혐의를 수사 중이다.
전날 경찰에 따르면 서울 마포경찰서는 지난해 11월 작곡가 A씨로부터 이들이 자신의
iM증권은 블랙핑크의 대규모 글로벌 월드투어 재개와 해외 팝업스토어 확대로 사상 최대 MD(아티스트 관련상품) 매출이 기대된다며 목표주가를 13만 원으로 상향했다. 투자의견은 ‘매수(Buy)’를 유지했다. 전날 종가는 9만3200원이다.
황지원 iM증권 연구원은 11일 “작년 하반기부터 4개 분기 연속 컨센서스를 상회하는 실적을 기록했다”며 “블랙핑크 대
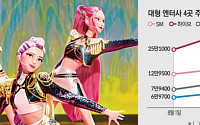
8월 들어 엔터 4개사 주가 4~12%↑ 2분기 실적 서프라이즈에 증권가 목표주가↑…SM 19만 원까지‘케데헌’ 흥행·스포티파이 청취자 급증…K콘텐츠 글로벌 확산
지난달 하락세를 면치 못했던 엔터주가 이달 들어 반등 조짐을 보이고 있다. 2분기 실적 호조와 증권가의 목표주가 상향이 주가 상승을 견인하고 있다. 여기에 넷플릭스 애니메이션 ‘케이팝 데몬
화장품·엔터 등 중국 관련 기업들 주가가 14일 강세다.
한국거래소에 따르면 이날 오전 10시 16분 기준 한국화장품은 전장보다 25.88% 오른 1만1480원에 거래 중이며 코리아나(19.64%), 토니모리(6.17%), 삐아(3.67%) 등도 강세다.
한국화장품은 이날 개장 직후 1만1600원 선을 돌파하며 52주 신고가를 새로 쓰기도 했다.
신한투자증권은 30일 엔터테인먼트 산업에 대해 긍정적 시각을 유지한다며 투자의견 '비중확대'를 유지했다.
지인해 신한투자증권 연구위원은 "간헐적인 ‘셀온’(호재 직후 주가 하락)의 원인이 되기도 하지만, 엔터업종 내 모멘텀(성장동력)이 될 만한 ‘큰 것’은 계속 나타날 것"이라고 강조했다.
지 연구위원은 △6월만 BTS 멤버들의 제대 → 완전체 컴백