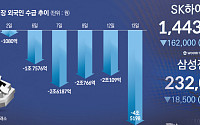
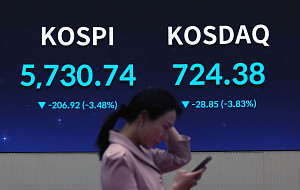
코스피가 6000선까지 근접하며 급락한 가운데 증권가에서는 외국인의 매도세와 투자심리 위축이 하락을 주도했다고 분석했다. '삼전닉스'의 이익 전망은 여전히 견조하지만 중국의 메모리 시장 진입과 인공지능(AI) 투자 지속성에 대한 의구심이 커진 만큼, 미국 금리의 안정세와 반도체 실적 개선이 증시 반등의 조건으로 꼽혔다.
13일 본지 취재에 따르면 증권가
코스피, 하단 6500·상단 평균 8500…9000 재돌파는 ‘신중’6명 모두 반도체·AI 인프라 주도주로 꼽아…외국인 수급 개선 기대
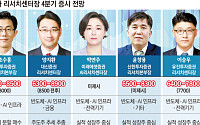
코스피가 고점 대비 40% 가까이 급락한 채 4분기를 맞았다. 증권가는 4분기 증시의 핵심을 ‘실적 확인’으로 꼽았다. 기업이익 전망이 크게 훼손되지 않은 만큼 반도체 실적과 외국인 수급이 살아나면 반등이 가능하다는 판단
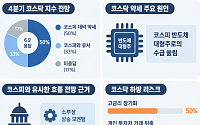
증권사 리서치센터장들은 코스피 대형주 쏠림이 지속되는 가운데 연말까지 코스닥 시장의 소외가 지속할 것으로 전망했다. 코스닥의 반등을 위해서는 '정부의 코스닥 활성화 정책'이 시급하다고 입을 모았다.
1일 본지가 주요 증권사 리서치센터장 6명을 대상으로 '4분기 코스닥 시장 전망'을 조사한 결과 6명 중 3명(50%)은 4분기 코스닥 지수가 "코스피 대
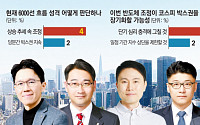
美 장기금리 상승·AI 피크아웃 우려 발목전문가 과반 "상승장 속 단기 조정일 뿐"연말 코스피 평균 6067~8367 전망
올해 6월 9000선을 돌파하며 기세를 올렸던 코스피가 극심한 변동성을 겪으며 뒷걸음질 치더니 6000선 박스권에 갇혔다. 이달 들어 7000선 탈환을 거듭 시도했으나 주저앉으며 상단 안착에 실패했다. AI 속도 조절론, 미국 장기
양시장 동반 폭락에 시가총액 4개월 만에 5000조 아래로"수급 꼬인 역사적 저평가 구간…냉정 유지하며 분할 접근을"
국내 증시가 사상 초유의 이틀 연속 서킷브레이커 발동과 함께 폭락세를 기록하며 시가총액 5000조원 선이 붕괴됐다. 28일과 29일 양일간 코스피와 코스닥 시장에는 역대급 매도세가 이어졌다. 코스피 시장에서 이틀 연속 서킷브레이커가 발
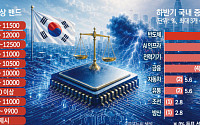
코스피 지수가 8000~9000선에서 급등락하는 가운데 국내 주요 증권사 리서치센터장들은 하반기에도 지수 추가 상승 여력이 남아 있다고 진단했다. 다만 1만선 안착을 위해서는 반도체 이익 상향과 미국 금리 안정, 원화 안정이 동시에 확인돼야 한다는 조건부 낙관론이 우세했다.
29일 이투데이가 국내 주요 증권사 리서치센터장 11명을 대상으로 하반기 증시
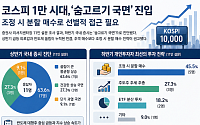
국내 증시가 사상 첫 ‘코스피 1만’ 돌파 가능성을 시험하는 가운데 증권사 리서치센터장들은 하반기 시장을 ‘숨 고르기 국면’으로 진단하며 추격 매수보다 조정 시 분할 매수 전략을 권고했다. 상반기 급등에 따른 피로감과 반도체 중심 쏠림이 누적된 만큼 속도 조절 과정에서 실적 기반의 선별적 접근이 필요하다는 분석이다.
29일 본지가 국내 주요 증권사 리
전쟁은 시장의 속도를 늦췄지만 방향까지 꺾지는 못했다. 중동 리스크와 유가·환율 충격이 자산시장을 흔드는 사이에도 증권가는 2분기 국내 증시의 기조를 우상향으로 봤다. 공포가 커질수록 돈은 막연한 기대보다 이익이 버티는 곳으로 몰린다. 이번에도 시선은 결국 반도체로 향했다. 국내 주요 증권사 리서치센터장들을 상대로 실시한 2분기 증시 전망 설문조사에서도 결
두산이 3일 장중 100만 원 선을 넘기며 ‘황제주’ 대열에 합류했다.
이날 오후 2시 현재 두산은 전 거래일 대비 6.22% 상승한 100만8000원에 거래되고 있다.
장중 한때에는 101만4000원까지 오르기도 했다. 두산우(12.20%), 두산3우B(11.72%) 등 우선주도 동반 상승 중이다.
증권가에서는 지난달 말부터 두산 목표주가 상향
◇현대오토에버
고부가 중심 성장과 그룹 미래 사업 수혜
3Q 매출 1조원(+12.6% YoY), 영업이익 597억원(+13.8% YoY) 전망
차세대 ERP, 클라우드 등 고부가 EIT 중심 매출 성장 지속
그룹 미래 로봇 사업 수혜 기대감 유효, TP 210,000원으로 상향
김성래, 김예인 한화투자증권 연구원
◇선익시스템
넘쳐나는 먹거리
투자의견
대신증권은 17일 현대글로비스에 대해 올해 3분기 실적도 견조한 성장세를 지속할 것이라며 투자의견 '매수'와 목표주가를 기존 20만 원에서 23만 원으로 15% 상향했다. 현대글로비스의 전 거래일 종가는 18만5500원이다.
양지환 대신증권 연구원은 "현대글로비스의 올해 3분기 실적은 완성차 해상 운송 및 반조립부품(CKD) 부문의 견조한 성장에 따라
대신증권은 12일 대한항공에 대해 3분기 영업이익이 감소할 전망이지만 아시아나항공 인수 등으로 장기 전망은 밝게 평가하며 투자 의견을 '매수', 목표 주가를 2만8000원으로 유지했다.
양지환 대신증권 연구원은 "대한항공의 올해 3분기 별도 기준 영업이익은 전년 대비 17% 감소한 5140억 원 수준으로 예상한다"라며 "코로나 이후 글로벌 항공수요가
◇현대엘리베이터
AI 기술 도입 유지보수 솔루션, 스마트빌딩으로의 길을 열다
업황 저점 통과, 원재료 가격 하락에 따른 수익성 개선 효과 기대
1기 신도시 리모델링 수요 본격화, 신규설치 수요 저점 통과
건설 경기 영향 제한적인 고마진 유지보수 사업부문의 성장 가속화'
박창윤.김범태 지엘리서치
◇트루엔
AI 카메라 선도와 아마존 진출로 글로벌 도약
A
대신증권은 12일 CJ에 대해 투자의견 '매수'를 유지하고, 목표주가를 기존 18만2000원에서 22만 원으로 20.88% 상향했다. CJ의 전 거래일 종가는 18만8400원이다.
대신증권은 CJ의 목표주가 상향 근거로 올리브영의 실적 전망치 상향을 들었다. 대신증권은 올리브영이 올해와 내년 각각 매출액 5조6000억 원, 6조4000억 원을 기록할
◇교촌에프앤비
3분기 약속의 시간
2분기 Review: 마진율 하락이 있었지만, 견조한 실적
2분기 펀더멘탈은 강화된 것으로 분석
투자의견 매수, 목표주가 6,250원 유지
남성현
IBK
◇SK텔레콤
개보위 과징금 부과 Comment
개보위 과징금 1348억 원 부과 결정
더 내려갈 이유가 없다. 느리더라도 회복의 방향성은 분명
대신증권은 20일 HMM에 대해 "현시점 매수는 의미 없다"고 밝혔다. 목표주가는 2만3000원이며, 투자의견은 '시장수익률(Marketperform)'을 제시했다.
앞서 HMM은 약 2조1000억 원 규모(8180만 주)의 자사주 공개매수를 결정했다. 공개매수 가격은 주당 2만6200원이다.
양지환 대신증권 연구원은 "공개매수주식이 총 발행주식의
◇한화에어로스페이스
K-베스트셀러, 중동 시장의 가장 큰 수혜
중동 시장의 장갑차, 자주포 교체 사업 기대. 이어지는 탄약 수출까지
25~27년에도 폴란드향/기타 지역의 매출 성장이 지속된다
목표주가 1,300,000원으로 상향, 투자의견 BUY 유지, 업종 내 Top-Pick
서재호
DB증권
BUY
1,300,000
◇현대로템
중동과 유럽, K-전차
대신증권은 20일 HMM에 대해 현시점 매수는 의미가 없다고 짚으며 투자의견 '마켓퍼폼(시장수익률)', 목표주가 2만3000원을 유지했다. HMM의 전 거래일 종가는 2만2950원이다.
최근 HMM은 약 2조1000억 원 규모의 자사주 공개매수를 결정했다. 공개매수 가격은 2만6200원으로 현 주가 대비 10% 넘게 높게 설정됐다. 다만 대신증권은 공개